"Negocio rentable" no significa negocio de moda: significa que el margen aguanta después de pagar insumos, plataforma, comisiones e impuestos, y que tú no tienes que estar atrás del mostrador para que funcione. Esta guía reúne 10 modelos que se pueden arrancar en México en 2026, con rangos de inversión, margen bruto típico y el primer paso para validar cada uno sin apostar tus ahorros.
Los rangos son estimaciones de referencia para planear, no promesas: dependen de tu ciudad, tu proveedor y tu capacidad de venta. Haz siempre tus propios números antes de invertir.
Qué hace rentable a un negocio (el filtro de 3 preguntas)
Antes de comparar modelos, pasa cualquier idea por este filtro:
¿Hay demanda demostrable? Búsquedas mensuales, competidores vendiendo, listas de espera o quejas repetidas en redes. Si nadie lo busca ni lo compra hoy, tú no vas a crear el mercado.
¿El margen bruto supera el 40%? Por debajo de eso, cualquier imprevisto (merma, comisión, flete) se come la utilidad.
¿Puedes probarlo con poco? Si la validación exige más de lo que puedes perder sin dolor, reduce el alcance: una versión mínima, un solo producto, un solo cliente.
Un cuarto criterio separa un negocio de un autoempleo: ¿puede operar sin ti algunas horas? Si la respuesta es no, estás comprando un trabajo, no construyendo un activo.
Los 13 modelos de un vistazo
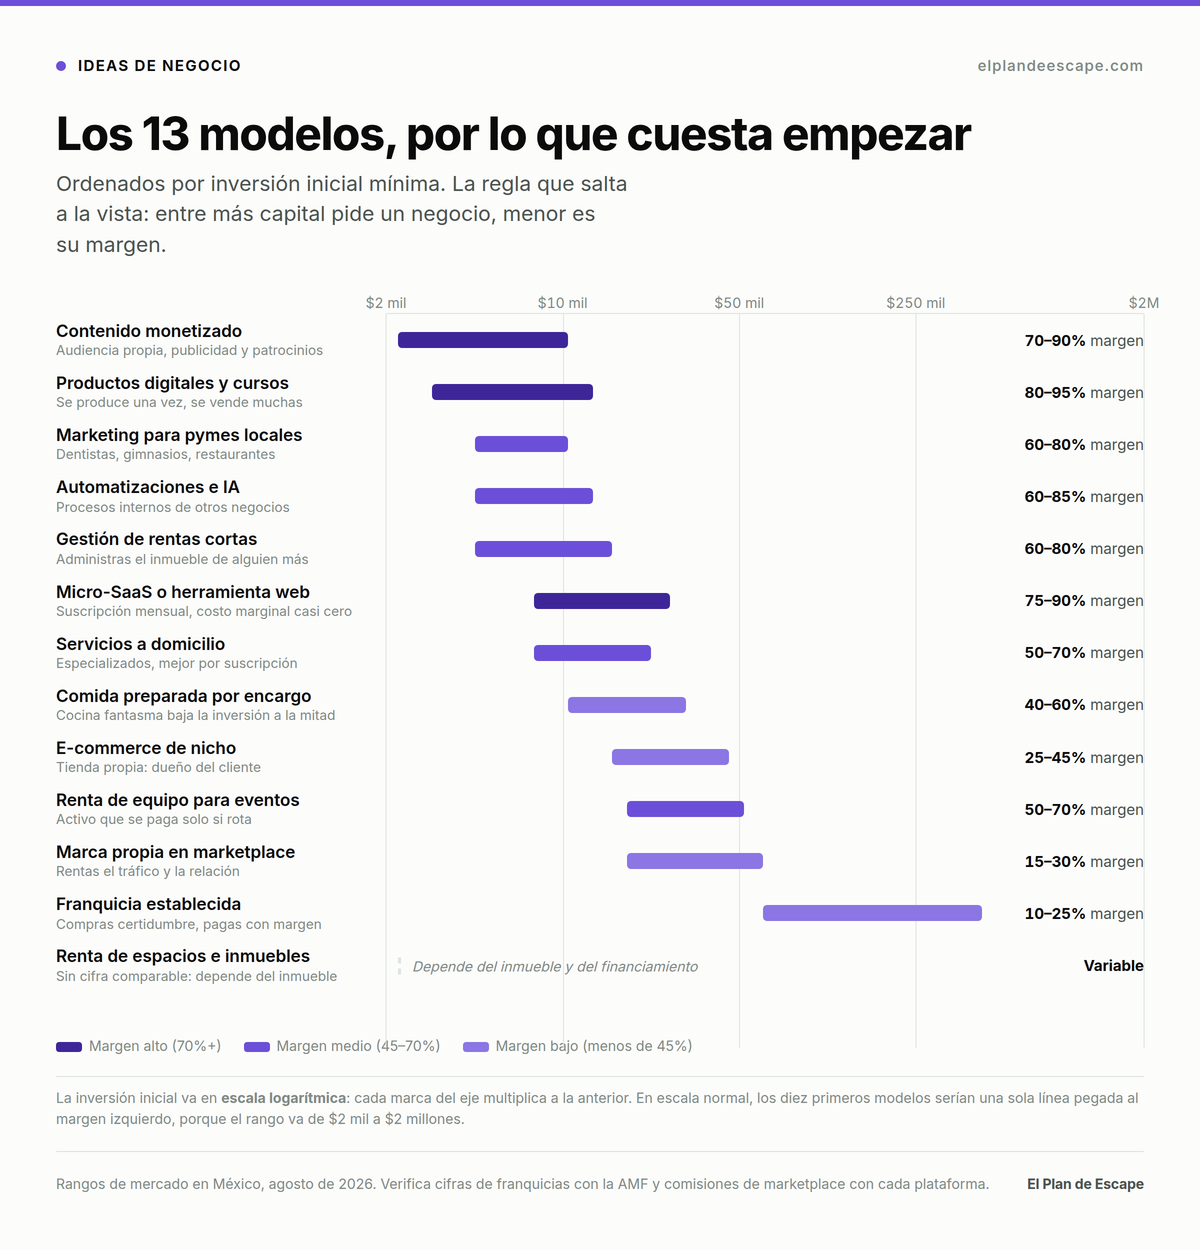
Modelo | Inversión inicial estimada (MXN) | Margen bruto típico | Primeros ingresos |
|---|---|---|---|
Servicios de marketing para pymes locales | 5,000 – 15,000 | 60 – 80% | 2 – 6 semanas |
Automatizaciones e IA para negocios | 5,000 – 20,000 | 60 – 85% | 1 – 2 meses |
Comida preparada por encargo | 15,000 – 60,000 | 40 – 60% | 1 – 4 semanas |
Renta de equipo para eventos | 30,000 – 120,000 | 50 – 70% | 1 – 3 meses |
Productos digitales y cursos | 3,000 – 20,000 | 80 – 95% | 2 – 6 meses |
E-commerce de nicho | 25,000 – 100,000 | 25 – 45% | 1 – 3 meses |
Micro-SaaS o herramienta web | 10,000 – 50,000 | 75 – 90% | 4 – 12 meses |
Servicios especializados a domicilio | 10,000 – 40,000 | 50 – 70% | 2 – 6 semanas |
Contenido monetizado (blog, YouTube, newsletter) | 2,000 – 15,000 | 70 – 90% | 6 – 18 meses |
Renta de espacios o inmuebles pequeños | Alta (inmueble) | Variable | 1 – 3 meses |
Los 13 modelos, uno por uno
1. Servicios de marketing para pymes locales
Dentistas, restaurantes, gimnasios e inmobiliarias necesitan captar clientes y rara vez tienen quien lo haga bien. Vendes paquetes mensuales de anuncios, redes o posicionamiento local.
Por qué es rentable: casi no hay costo de insumos, el ingreso es recurrente y un cliente satisfecho te refiere a otros del mismo gremio.
Riesgo principal: dependencia de pocos clientes.
Primer paso: elige un solo giro, arma un caso demostrable (aunque sea con un negocio conocido) y ofrece un mes piloto a precio reducido a cinco prospectos.
2. Automatizaciones e IA para negocios
Cotizaciones automáticas, respuesta a mensajes, seguimiento de clientes, reportes. Cobras la implementación y una iguala mensual por mantenimiento.
Por qué es rentable: se paga con el ahorro de horas del cliente, algo fácil de justificar.
Riesgo principal: prometer más de lo que la herramienta sostiene.
Primer paso: automatiza un proceso completo para un negocio conocido gratis, mide las horas ahorradas y usa ese número como argumento de venta.
3. Comida preparada por encargo
Comidas semanales para oficinas, repostería por pedido o un menú corto para eventos, operado desde cocina propia o rentada por horas.
Por qué es rentable: demanda constante y cobro por adelantado si trabajas por pedido.
Riesgo principal: merma y precios de insumo cambiantes; sin control de costos el margen desaparece.
Primer paso: vende una semana de menú a un solo grupo (una oficina, un chat de vecinos) y calcula el costo real por porción antes de crecer.
4. Renta de equipo para eventos
Sillas, mesas, mobiliario, sonido, mamparas o inflables. El activo se paga una vez y se cobra muchas veces.
Por qué es rentable: el mismo inventario genera ingresos cada fin de semana y se puede delegar la entrega.
Riesgo principal: estacionalidad y desgaste del equipo.
Primer paso: subarrienda equipo de otro proveedor en tus primeros tres eventos para medir la demanda real antes de comprar.
5. Productos digitales y cursos
Plantillas, guías, cursos grabados o membresías sobre algo que ya sabes hacer.
Por qué es rentable: se produce una vez y se vende sin costo marginal.
Riesgo principal: crear el producto antes de tener audiencia.
Primer paso: vende la versión en vivo (un taller pagado) antes de grabar nada; si nadie paga por el taller, tampoco pagará por el curso.
6. E-commerce de nicho
Un catálogo corto para un público específico: equipo para un deporte, insumos para un oficio, productos para mascotas con una necesidad concreta.
Por qué es rentable: menor competencia que el catálogo generalista y mayor recompra.
Riesgo principal: inventario parado y costos de envío que se comen el margen.
Primer paso: vende primero en marketplace con 10 SKUs y solo después monta tienda propia.
7. Micro-SaaS o herramienta web
Una herramienta pequeña que resuelve un dolor específico de un gremio, con cobro mensual.
Por qué es rentable: ingreso recurrente y márgenes altísimos una vez construido. Aquí tienes el detalle: cómo montar un micro-SaaS facturando $2k al mes.
Riesgo principal: construir meses sin hablar con usuarios.
Primer paso: consigue tres cartas de intención (o prepagos) antes de escribir código.
8. Servicios especializados a domicilio
Limpieza profunda, mantenimiento de aires acondicionados, detallado automotriz, jardinería, instalación de accesorios para el hogar.
Por qué es rentable: ticket medio-alto, poco inventario y clientes que repiten cada temporada.
Riesgo principal: depender de tus propias manos; el salto está en formar y supervisar cuadrillas.
Primer paso: cubre una zona pequeña, cobra por paquete (no por hora) y agenda la siguiente visita antes de irte.
9. Contenido monetizado
Un blog, canal o newsletter de nicho que gana con publicidad, afiliados, patrocinios y productos propios.
Por qué es rentable: el contenido publicado sigue trayendo tráfico durante años. Así lo hice yo: cómo generé mis primeros $10k/mes con un blog de nicho.
Riesgo principal: tarda; es el modelo más lento de esta lista.
Primer paso: publica 15 piezas sobre un mismo tema concreto antes de pensar en monetizar.
10. Renta de espacios o inmuebles pequeños
Bodegas, cocheras, cuartos, oficinas compartidas o alojamiento temporal.
Por qué es rentable: ingreso predecible y demanda estable en zonas urbanas.
Riesgo principal: requiere capital y la rentabilidad depende del precio de entrada del inmueble.
Primer paso: antes de comprar, administra o subarrienda un espacio ajeno para aprender el mercado con dinero de otro.
11. Gestión de rentas de corto plazo
Administrar los departamentos de otros en Airbnb y plataformas similares: fotos, precios, mensajes, limpieza, mantenimiento y check-in. El dueño pone el inmueble; tú pones el sistema y te quedas con un porcentaje de la renta.
Es el único modelo de esta lista donde el activo caro no es tuyo. Y esa es exactamente la razón por la que funciona: la barrera de entrada de las rentas vacacionales no es operar, es comprar el departamento. Quien ya lo compró casi nunca quiere responder mensajes a las once de la noche.
Inversión inicial: $5,000 – $25,000 (herramientas de gestión, fotografía profesional, inventario de blancos y amenidades para las primeras unidades). Margen: 60 – 80% sobre tu comisión, que suele ir del 15% al 25% de la renta.
Por qué es rentable: ingresos recurrentes sin capital inmovilizado, y el costo marginal de
la unidad cinco es mucho menor que el de la primera. Los sistemas que armas para un
departamento sirven para veinte.
Primer paso: encuentra un solo dueño con un departamento subutilizado y ofrécele treinta días de prueba sin contrato. Si subes su ocupación, no se va a ir. Con tres unidades ya tienes un ingreso serio y un caso que enseñar.
El riesgo real: la regulación cambia. Varias ciudades de México ya limitan las rentas de corto plazo o les cobran impuestos específicos. Verifica las reglas de tu ciudad antes de construir sobre esto.
12. Franquicia establecida
Comprar un sistema en lugar de inventarlo: marca conocida, proveedores negociados, manuales de operación y capacitación. Café, comida rápida, tiendas de conveniencia, servicios.
Merece estar en esta lista precisamente porque es lo contrario de todo lo demás. En los otros once modelos cambias dinero por incertidumbre; aquí cambias margen por certidumbre. Es una decisión legítima, y muchos la toman por la razón equivocada: creen que compran un negocio y lo que compran es un empleo con jefe corporativo.
Inversión inicial: $150,000 – $2,000,000 según la marca, más regalías del 4% al 8% de la venta y aportación a publicidad del 1% al 3%. Margen: 10 – 25% después de regalías. El más bajo de la lista, y no por accidente: estás pagando por no equivocarte.
Por qué es rentable: la tasa de fracaso es sensiblemente menor que la de un negocio nuevo, y el financiamiento bancario es más fácil porque el banco ya conoce la marca.
Primer paso: pide a la franquiciante los estados de resultados de tres unidades en operación con antigüedad parecida a la que tú abrirías —no el promedio de la red— y el listado de unidades cerradas en los últimos tres años. Si se niegan a darte lo segundo, ahí tienes tu respuesta.
La cuenta que casi nadie hace: una franquicia de $800,000 con 15% de margen sobre una venta de $150,000 al mes te devuelve la inversión en tres años y medio, sin contar tu propio sueldo. Compárala contra el rendimiento de ese mismo dinero en instrumentos líquidos antes de firmar.
13. Marca propia en marketplace
Crear tu producto, mandarlo a fabricar con marca propia y venderlo en Amazon o Mercado Libre, usando su logística y su tráfico.
No es lo mismo que el e-commerce de nicho del modelo 6, y la diferencia importa: ahí eres dueño de tu tienda y de tu cliente; aquí rentas ambos. El marketplace te presta millones de compradores y a cambio se queda con una comisión, con la relación y con el derecho a cambiar las reglas cuando quiera.
Inversión inicial: $30,000 – $150,000, la mayor parte en el primer lote de inventario. Margen: 15 – 30% después de comisiones de referencia (alrededor del 15%), logística y publicidad dentro de la plataforma.
Por qué es rentable: no gastas en atraer visitantes, que es el costo que hunde a la mayoría de las tiendas propias. El comprador ya estaba ahí buscando.
Primer paso: antes de mandar a fabricar nada, busca tu producto en la plataforma y cuenta cuántos vendedores tienen más de 500 reseñas. Si son más de tres, elige otro producto: vas a competir contra reputación acumulada que no puedes comprar.
El riesgo real: dependes de una sola plataforma que puede suspender tu cuenta, subirte las comisiones o lanzar su propia versión de tu producto. Trátalo como un canal, no como tu negocio.
Cómo validar en 30 días sin quemar tus ahorros
Semana 1: define el cliente exacto y el problema. Habla con diez personas de ese perfil.
Semana 2: arma la oferta mínima con precio y alcance concretos. Nada de catálogos infinitos.
Semana 3: véndela antes de producirla. Un anticipo cobrado vale más que cien encuestas.
Semana 4: entrega, mide costo real y utilidad por venta, y decide: repetir, ajustar o descartar.
Regla dura: separa desde el primer peso el dinero del negocio del dinero personal, y no financies la operación con tu fondo de emergencia (aquí el criterio para calcularlo).
Errores que matan la rentabilidad
Poner precio por debajo del costo real por no contar tu tiempo, la comisión de la plataforma ni los impuestos.
Invertir en equipo, local o marca antes de tener el primer cliente pagando.
Perseguir volumen con margen bajo: vender más solo multiplica el problema.
No registrar ingresos y gastos desde el día uno, y descubrir a fin de año que no había utilidad.
Operar sin cumplir con las obligaciones fiscales correspondientes al régimen del negocio; revisa la información oficial del SAT o consúltalo con un contador.
Siguientes pasos
Ideas de negocio rentables en México para 2026, con doce modelos adicionales y su inversión estimada.
7 ideas de negocio rentables para dominar el 2026, enfocadas en IA y comunidades pequeñas.
Qué son los ingresos pasivos: guía completa, para convertir el negocio en un activo que no dependa de tus horas.
Fondos indexados en México, para poner a trabajar la utilidad que genere el negocio.