Finanzas

Fondo de emergencia en México: cuánto necesitas exactamente

Tu número no sale de una regla genérica de 3 a 6 meses: sale de tu gasto base y de qué tan predecible es tu ingreso. Con calculadora, cifras de 2026 e instrumentos que sí existen en México.

Por Alejandro Ruiz11 min lectura
#finanzas#ahorro
Ilustración editorial sobre el fondo de emergencia en México, con el gasto base mensual como punto de partida del cálculo

Casi todo lo que has leído sobre el fondo de emergencia viene traducido de Estados Unidos: seis meses de gastos, una cuenta de ahorro de alto rendimiento y listo. El problema es que aquí más de la mitad de la gente trabaja sin contrato, sin liquidación y sin seguro de desempleo, y la cuenta de nómina paga cerca de cero. Tu número no es el mismo, y el lugar donde lo guardas tampoco. Esta guía te da la cifra exacta que te toca, en pesos y con instrumentos que existen en México.

Lo esencial en 30 segundos

  • Tu número = gasto base mensual × meses. Gasto base, no sueldo: solo lo que no puedes suspender un mes.

  • Los meses los decide tu tipo de ingreso, no tu edad ni tu tolerancia al riesgo. Nómina estable con segundo ingreso en casa: 3. Independiente o informal: hasta 9.

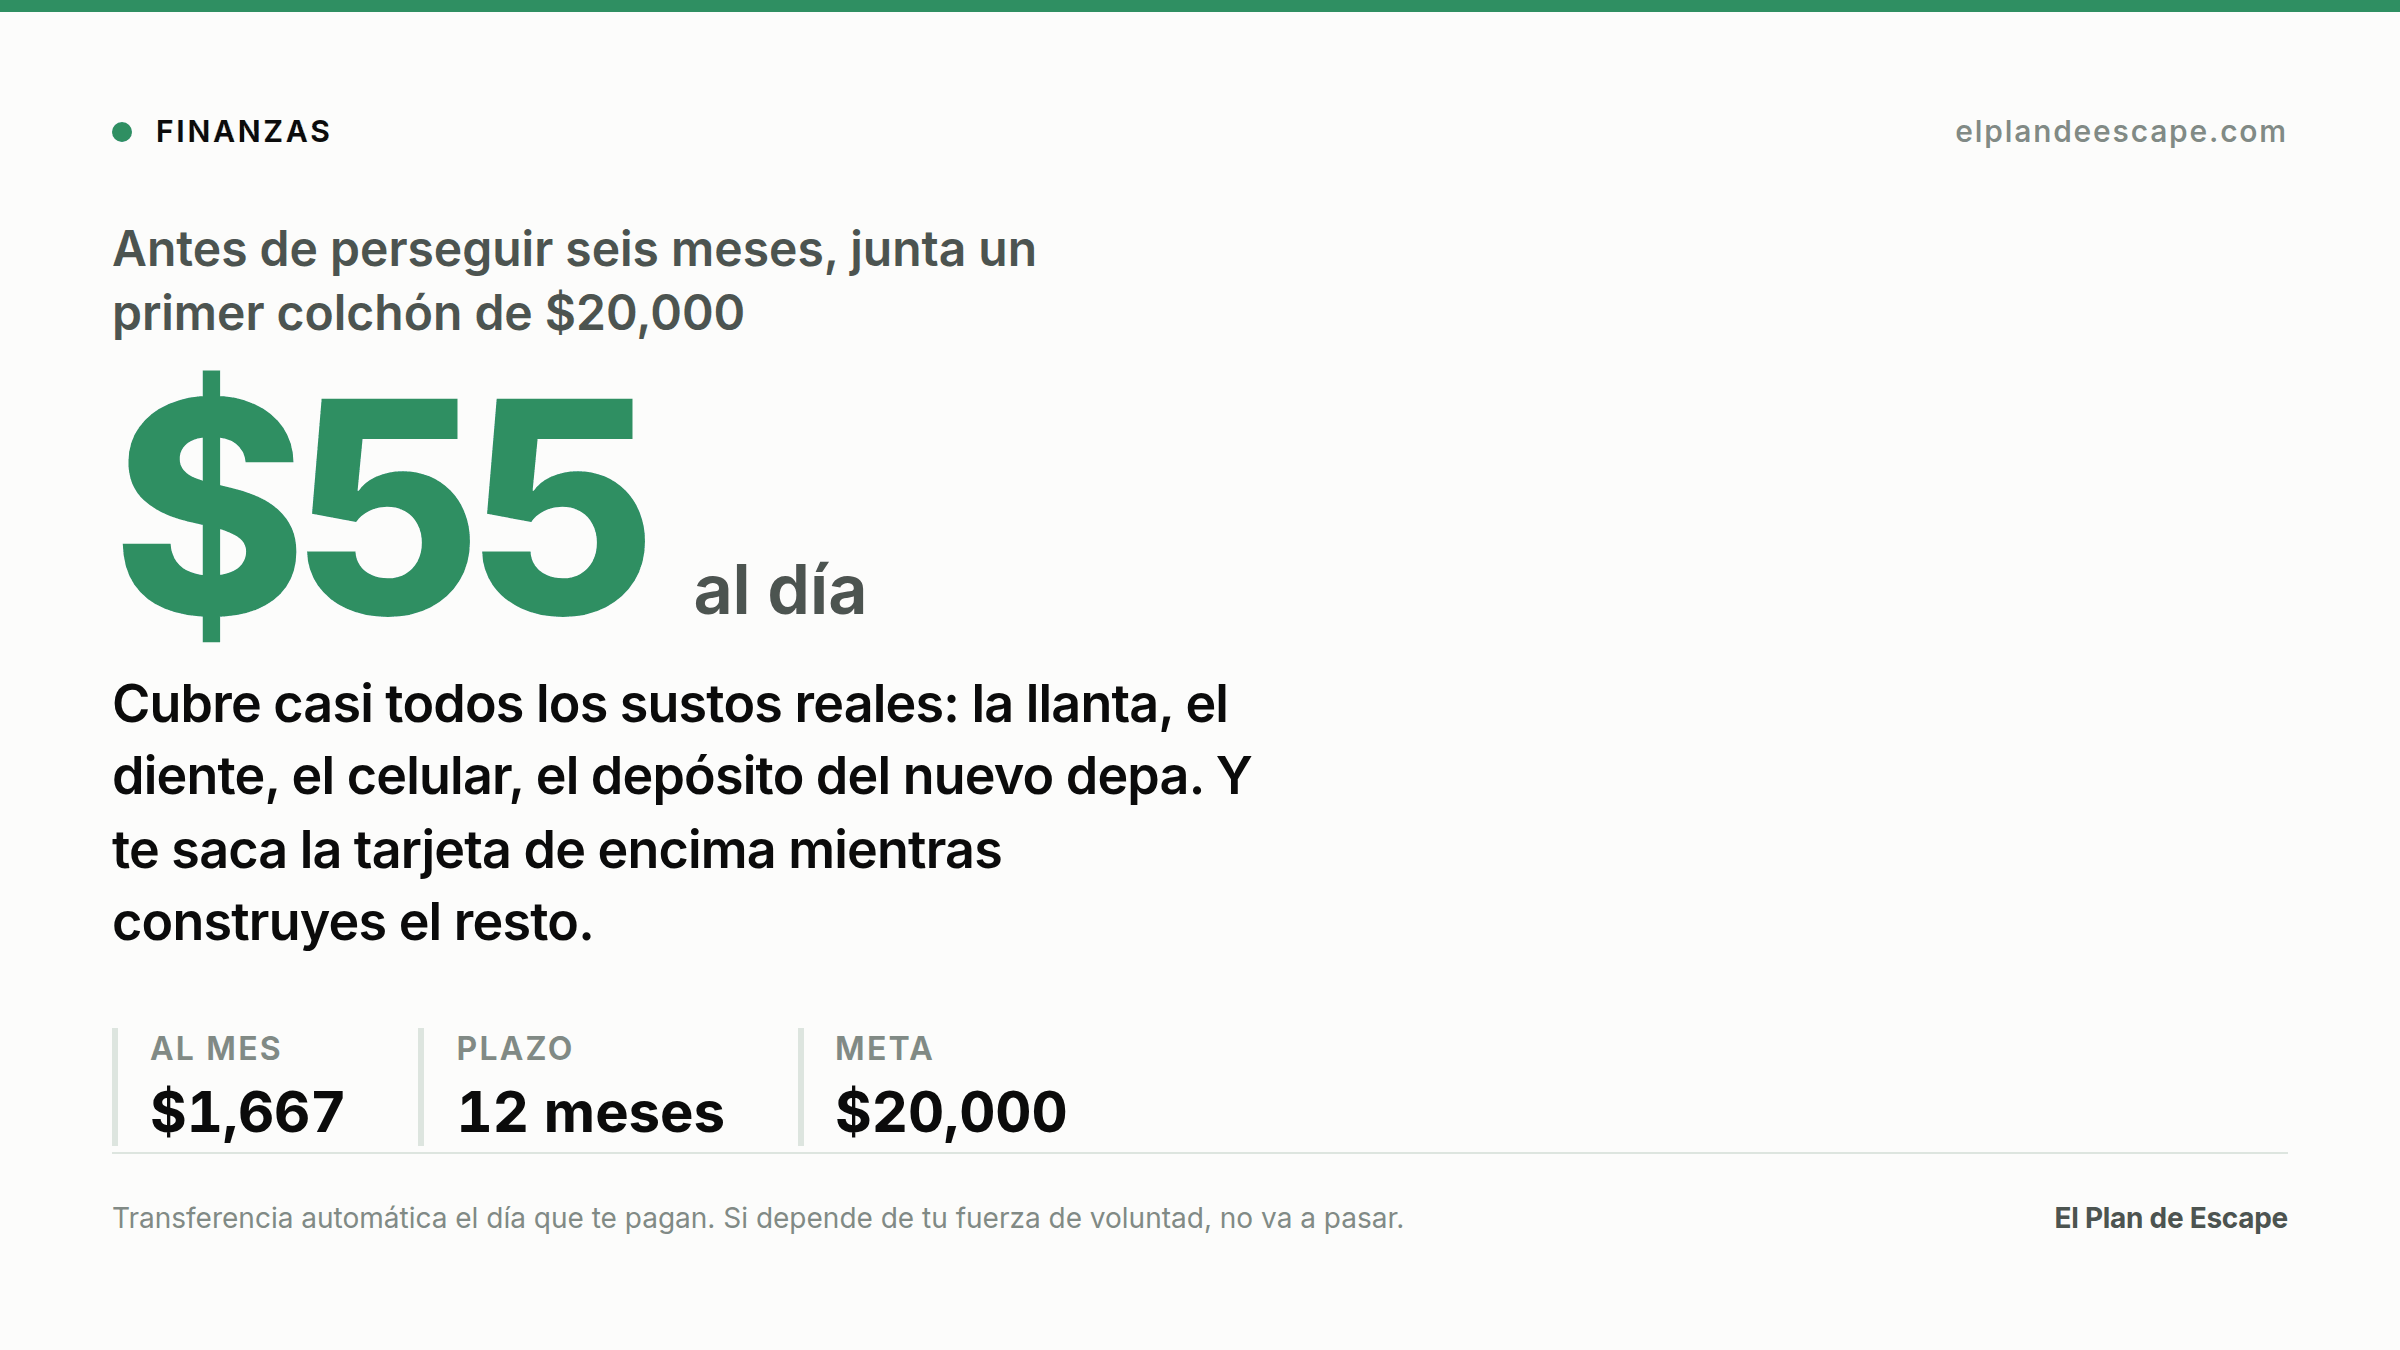
  • Empieza por un colchón de $20,000, no por la meta grande. Son $55 al día durante un año, y cubre casi todos los sustos reales.

  • Guárdalo donde cueste un poco sacarlo: cuenta separada, sin tarjeta de débito, con retiro en 24 a 72 horas. Ese retraso es la función, no el defecto.

  • No es tu portafolio. Que le gane a la inflación (3.12% anual) y ya. Nada de acciones, cripto ni plazos forzosos.
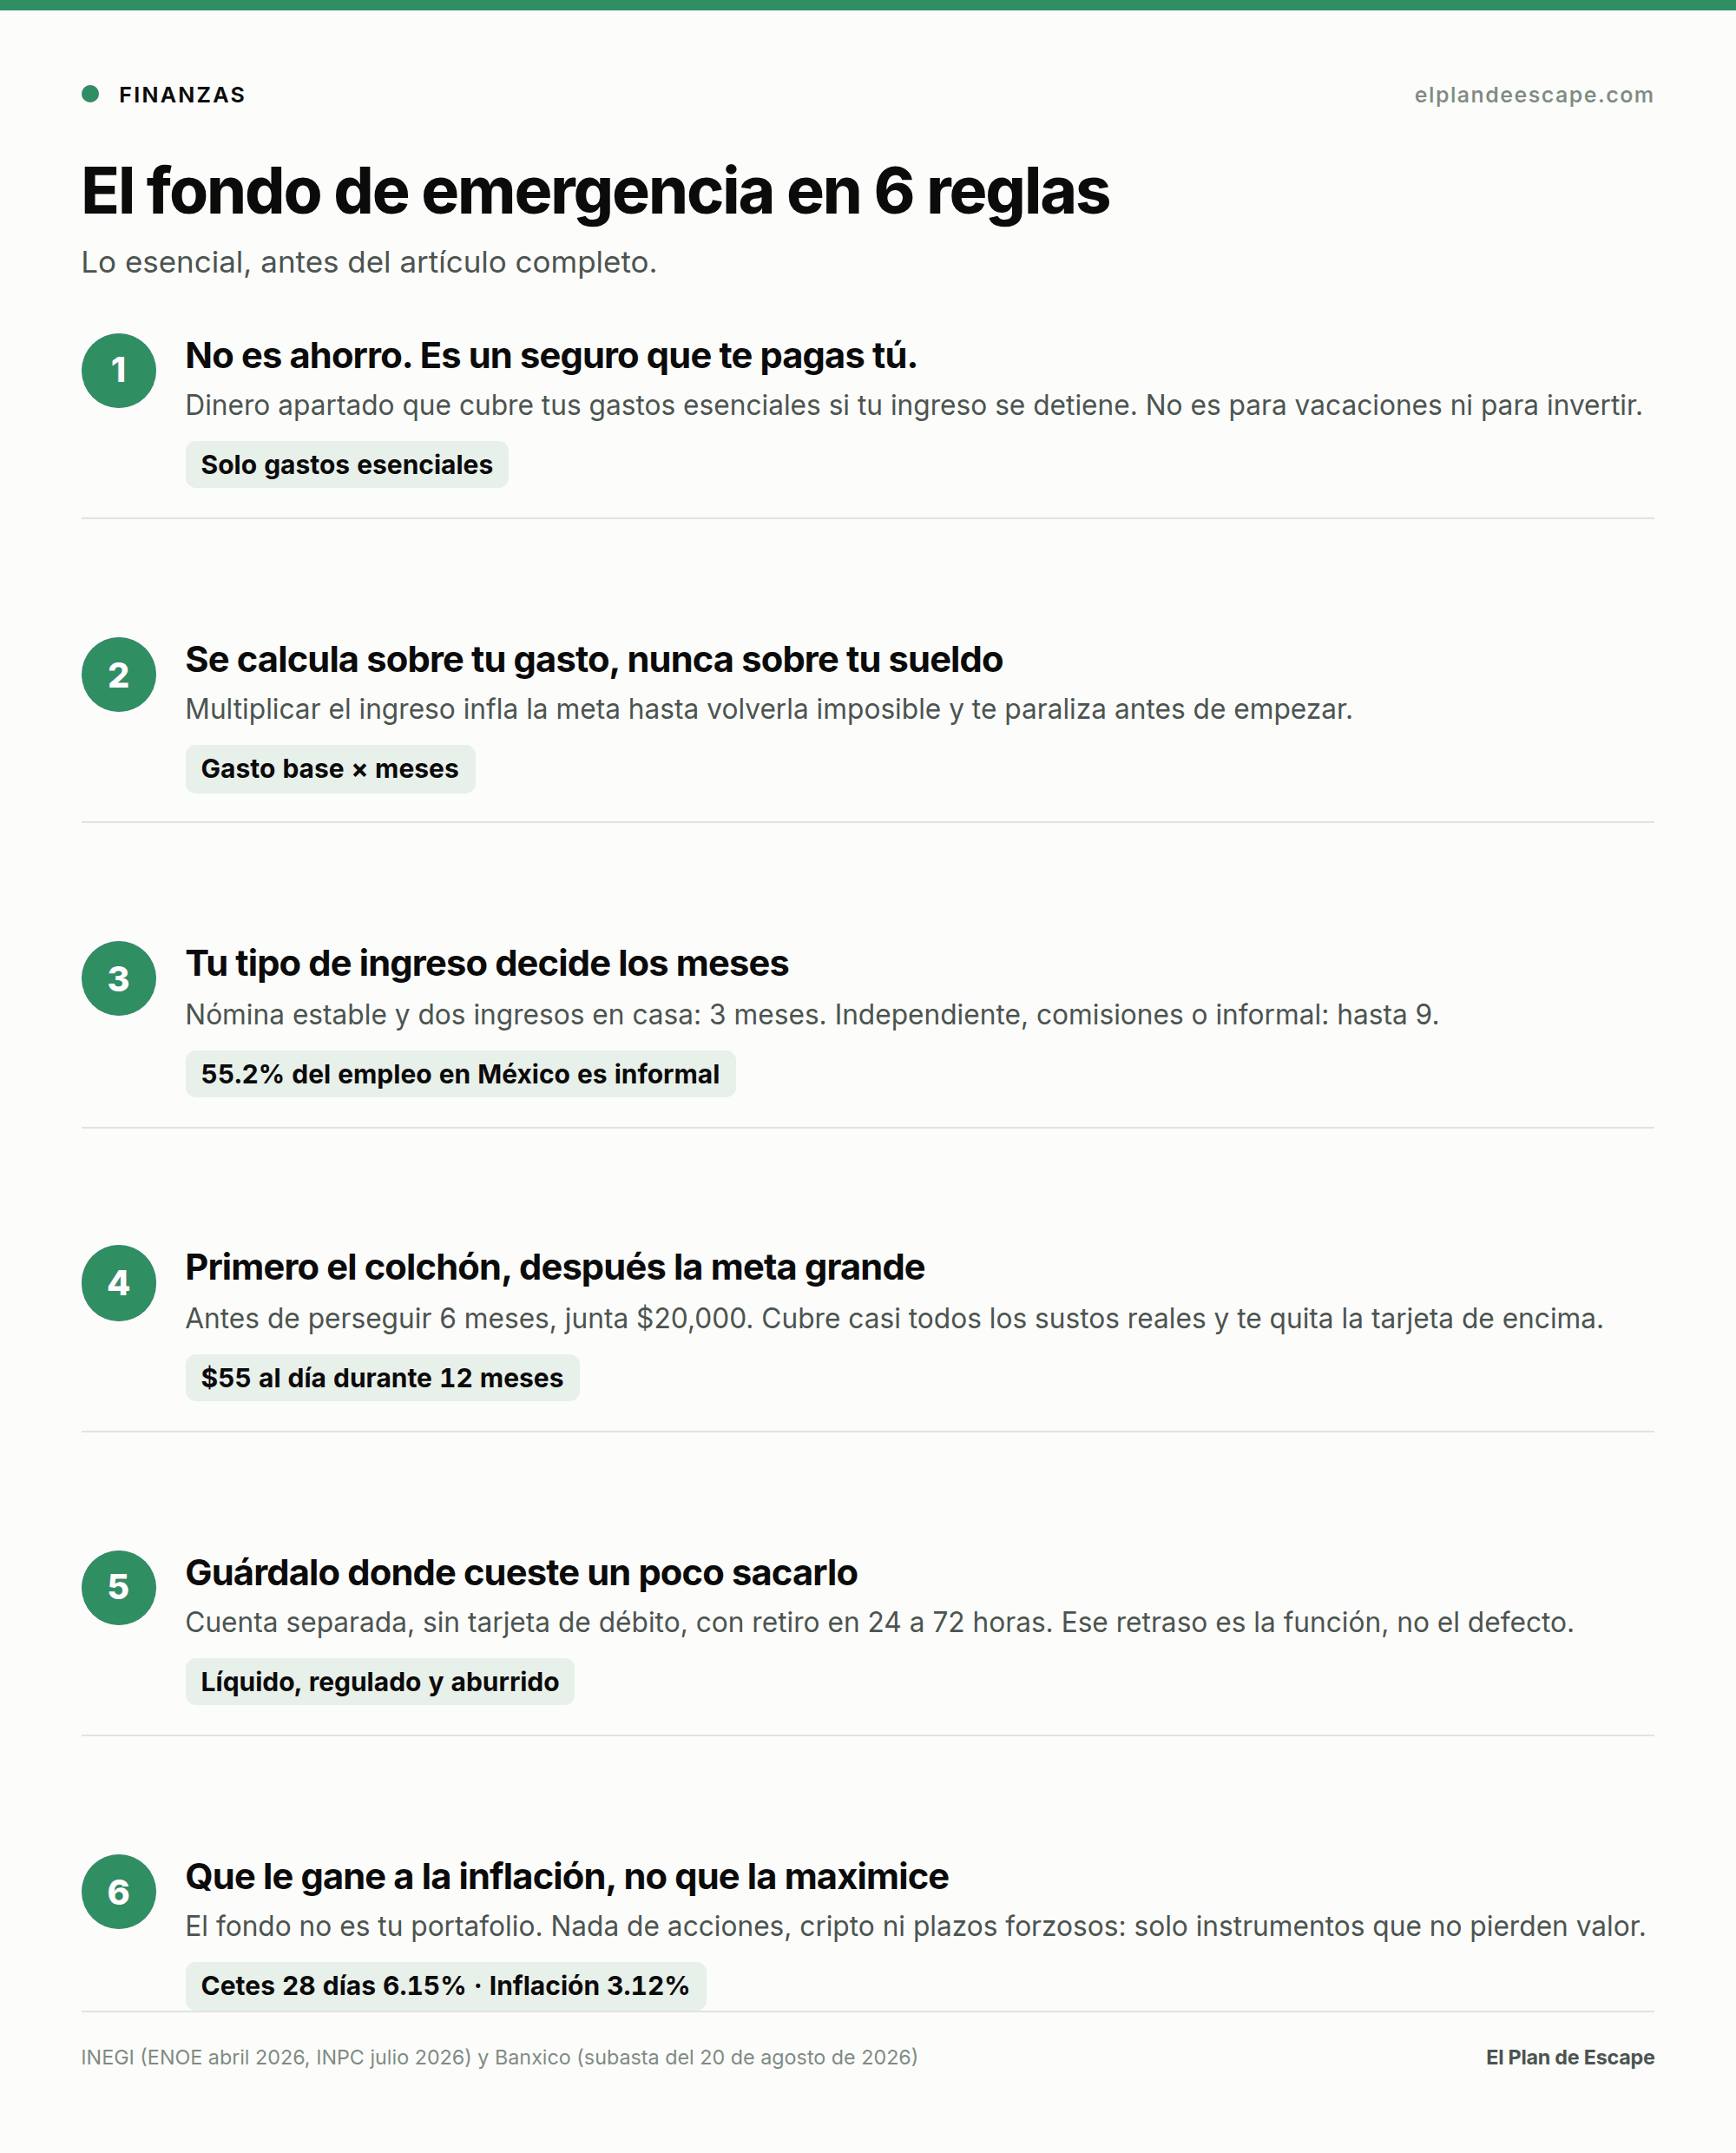
Infografía: el fondo de emergencia en seis reglas, con las cifras de referencia de México en 2026

Qué es un fondo de emergencia (y qué no es)

Un fondo de emergencia es dinero apartado que cubre tus gastos esenciales cuando tu ingreso se detiene o aparece un gasto que no viste venir. No es ahorro para nada. No es el enganche del coche, no es el viaje de fin de año y —esto es lo más importante— no es una inversión.

La diferencia práctica está en para qué existe cada peso. El dinero de inversión tiene una sola misión: crecer, y a cambio acepta que a veces baje. El dinero del fondo de emergencia tiene una misión distinta: estar disponible el día exacto en que lo necesites, por el monto exacto que necesites. Si para lograrlo tienes que renunciar a rendimiento, renuncias. No estás perdiendo dinero: estás comprando la opción de no tener que pedir prestado.

Esa es la parte que casi nadie dice con claridad. Un fondo de emergencia no te hace más rico. Te hace menos frágil, que en la práctica es lo que separa a quien puede tomar decisiones —renunciar a un trabajo tóxico, rechazar un cliente que paga tarde, esperar el momento correcto para vender— de quien tiene que aceptar lo primero que aparece.

Las tres pruebas de una emergencia real. Antes de tocar el fondo, hazle tres preguntas al gasto: ¿fue imprevisto? ¿es urgente? ¿es necesario? Si falla una sola, no es emergencia. El predial tiene fecha en el calendario: es previsible. La oferta del Buen Fin no es urgente. El cambio de celular por uno más nuevo no es necesario.
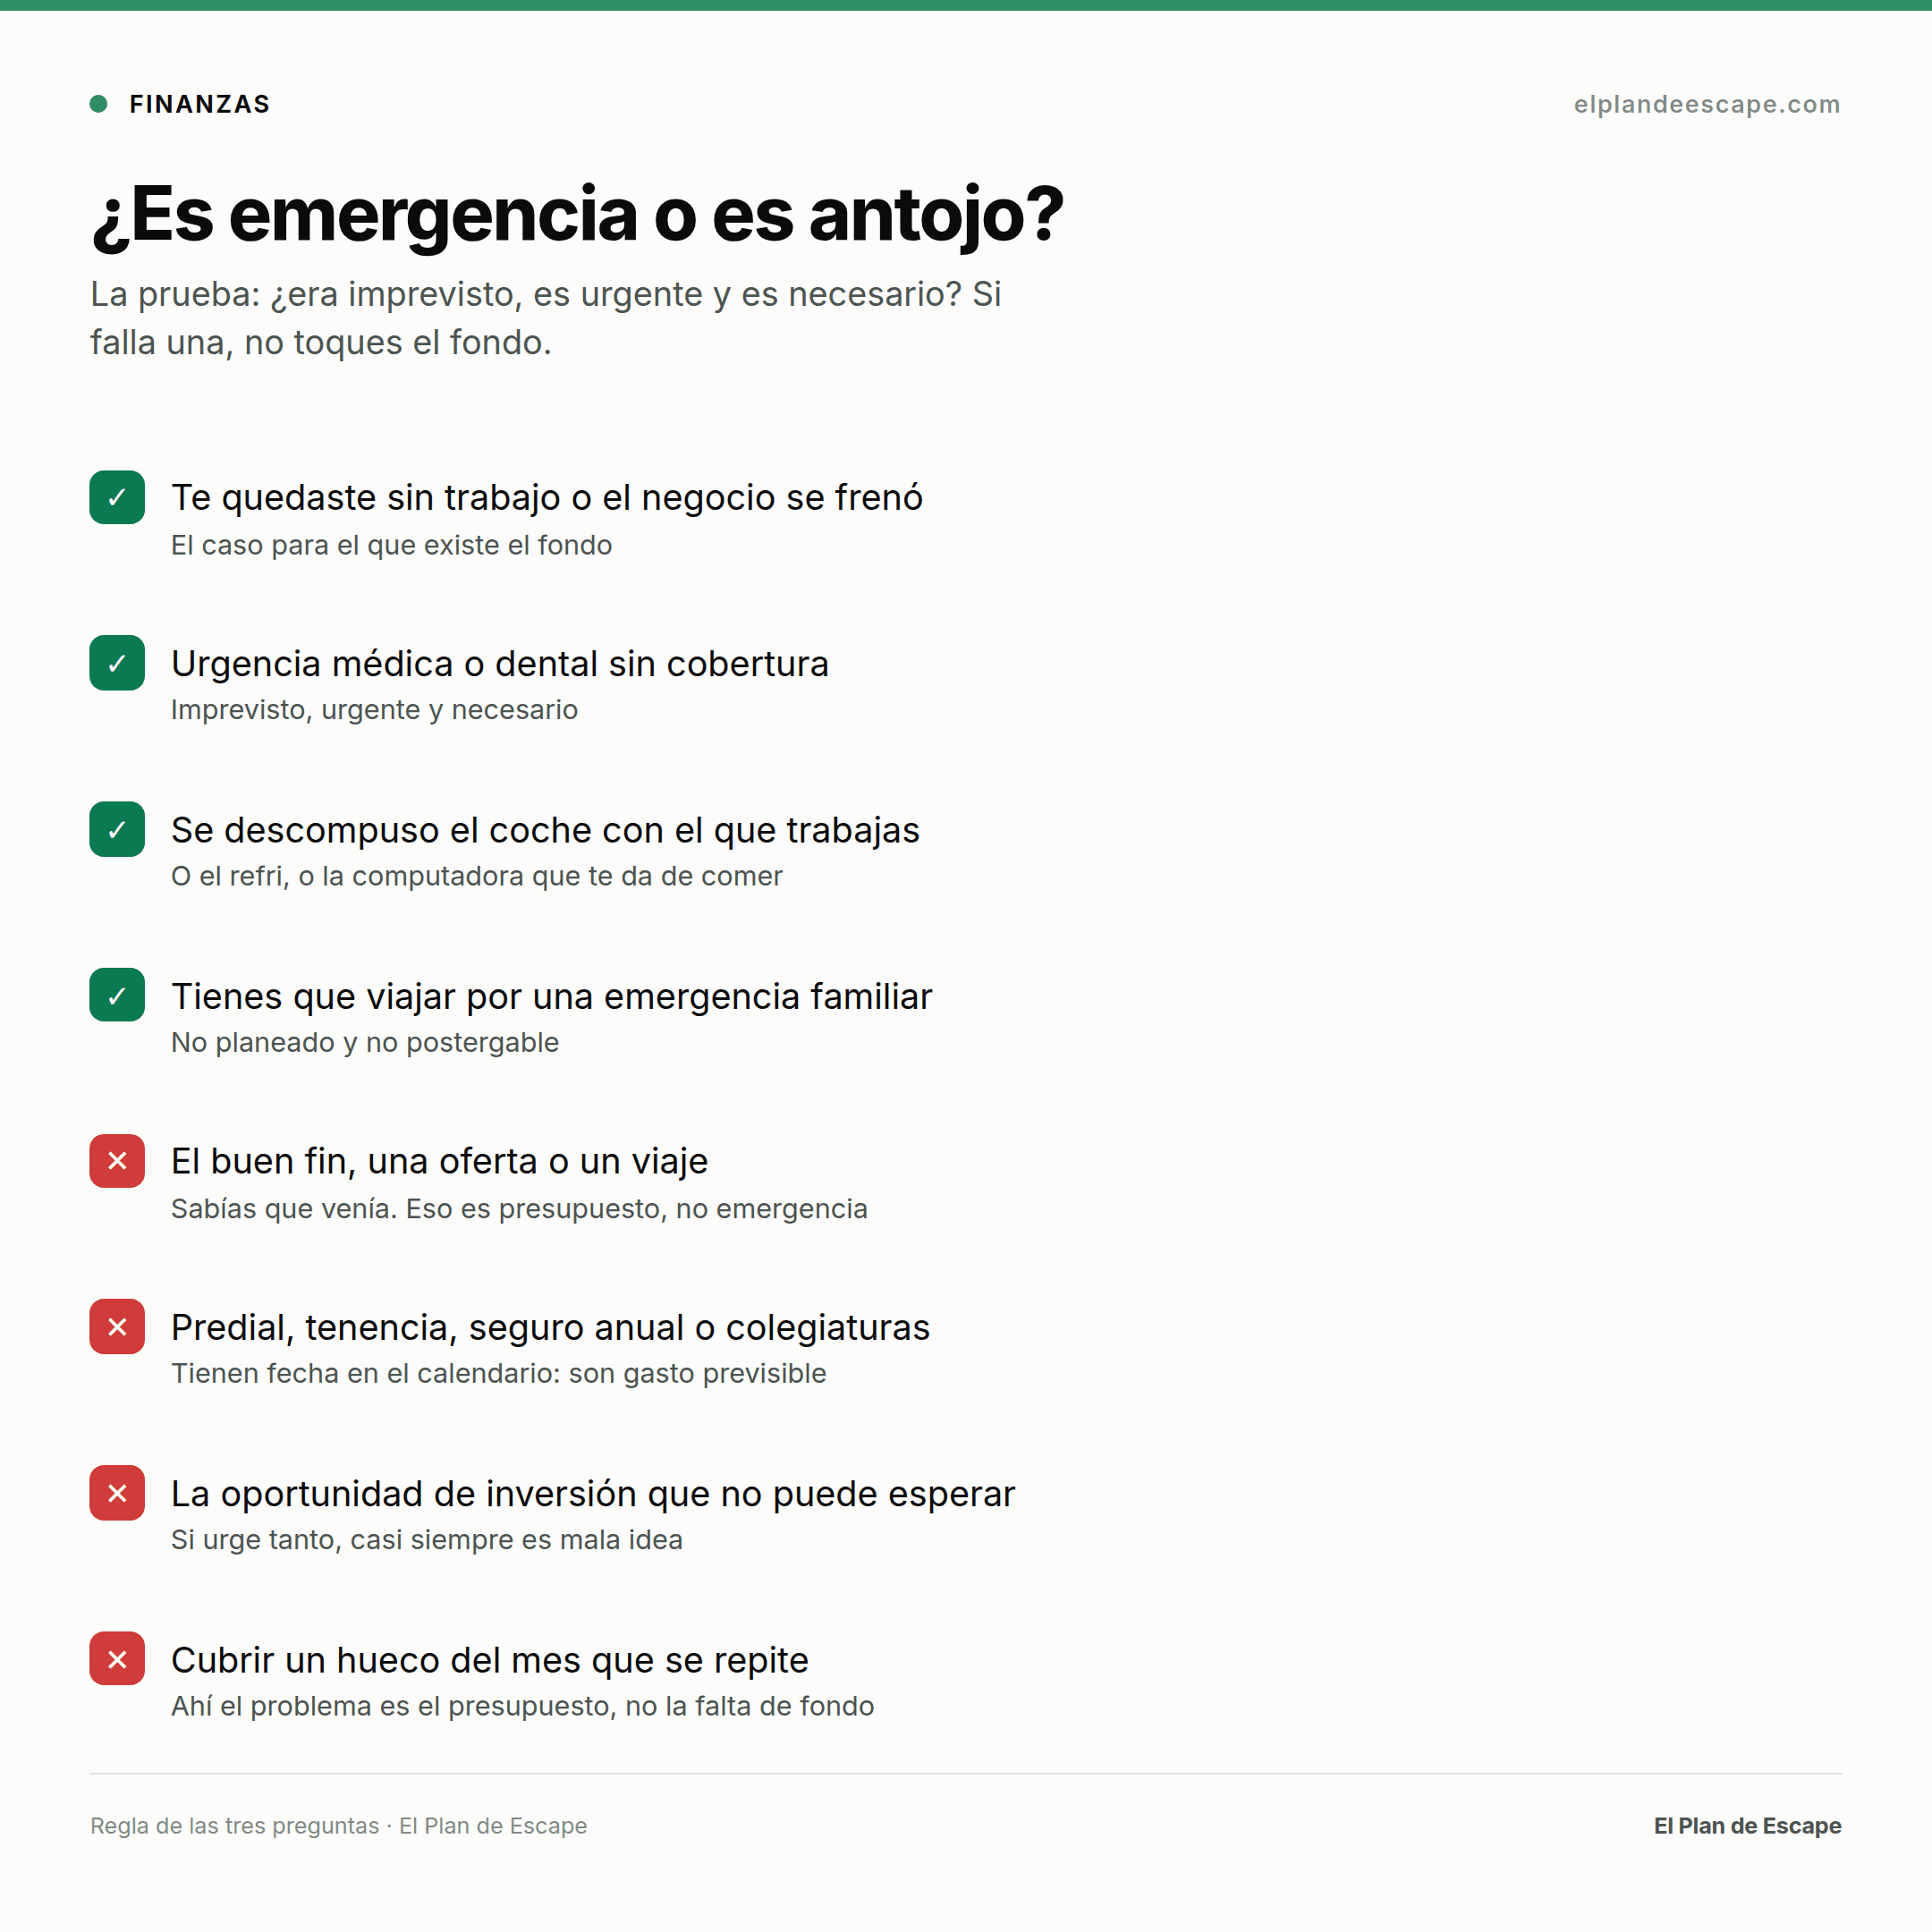
Lista de qué sí es emergencia y qué no: desempleo y urgencia médica sí; Buen Fin, predial y oportunidades de inversión no

La regla de las tres preguntas, aplicada a los ocho casos más comunes.

Por qué lo necesitas: la aritmética de la tarjeta

Casi todo el mundo ya tiene un fondo de emergencia. Se llama tarjeta de crédito, y es carísimo.

Pongamos números reales. Se descompone algo y necesitas $20,000. No los tienes, así que van a la tarjeta y pagas el mínimo, como hace la mayoría. De acuerdo con el Reporte de Indicadores Básicos de Tarjetas de Crédito del Banco de México, la tasa efectiva promedio ponderada para quien no liquida el total cada mes es de 37.1% anual. Con pago mínimo (1.5% del saldo más intereses), esa deuda de $20,000 tarda 111 meses en desaparecer —nueve años y tres meses— y termina costando $52,246. Pagaste $32,246 de intereses por una emergencia de veinte mil pesos.
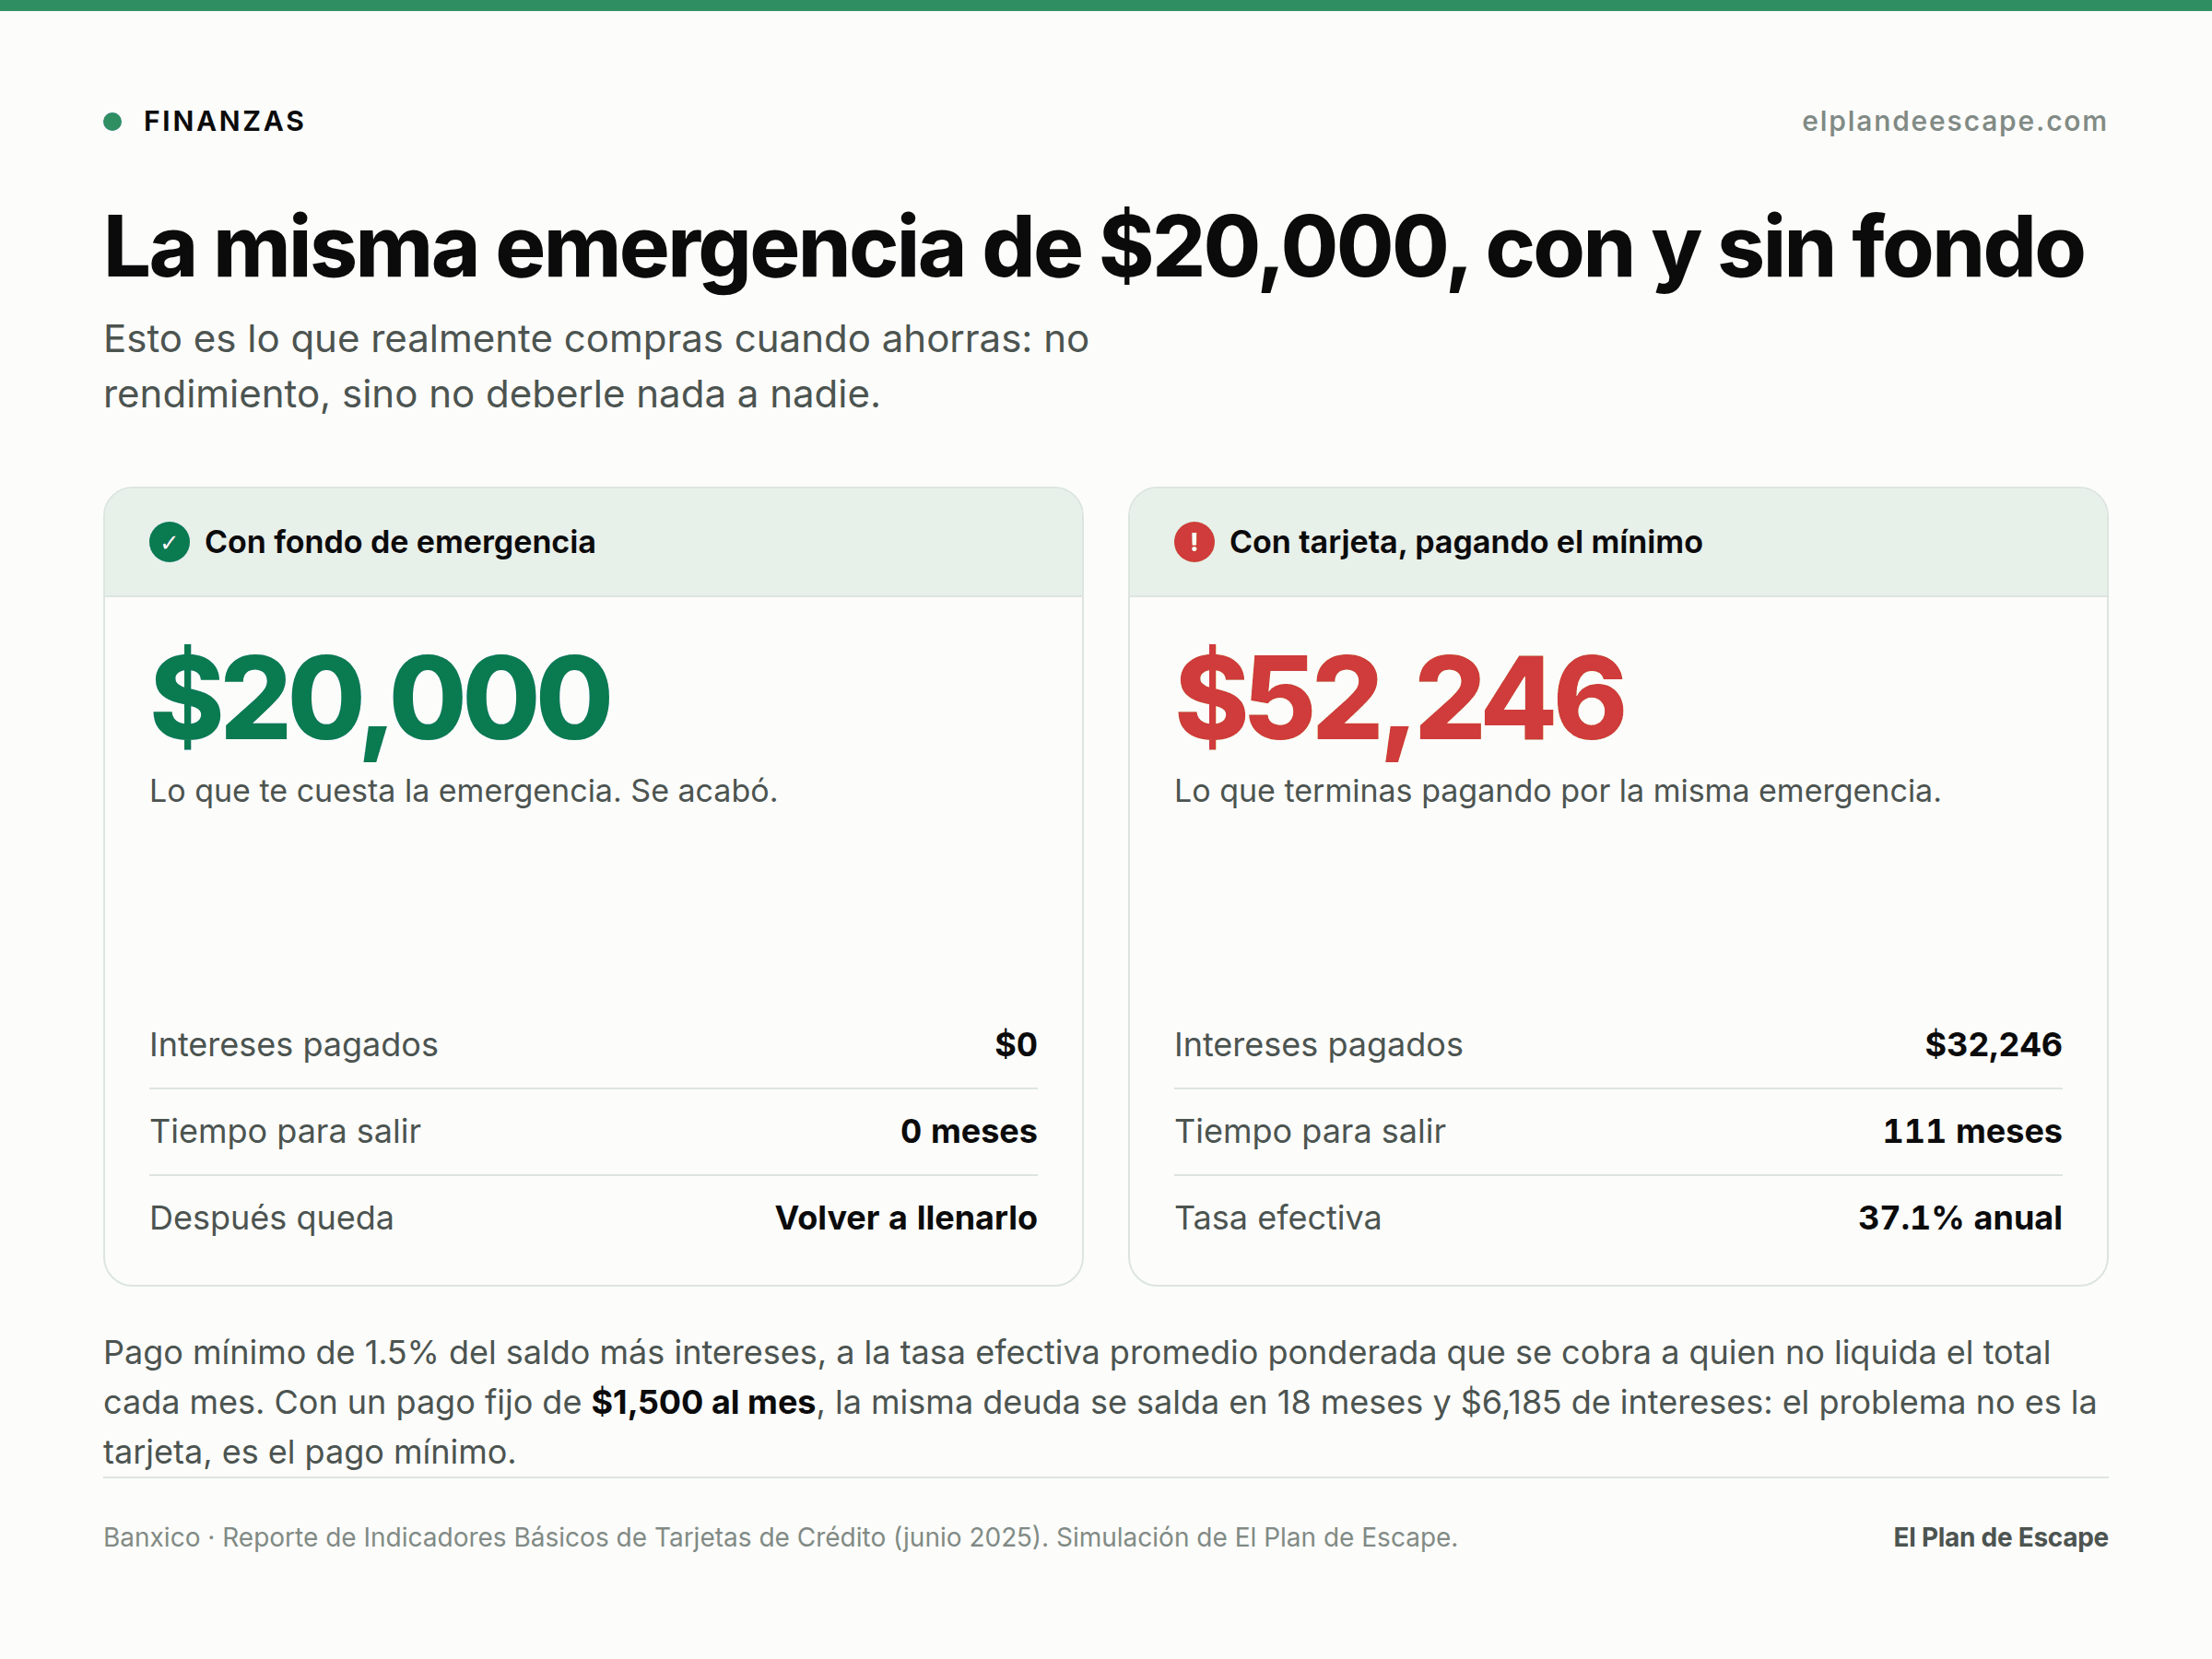
Comparación de la misma emergencia de 20,000 pesos: con fondo cuesta 20,000; con tarjeta al pago mínimo cuesta 52,246 pesos en 111 meses

Simulación propia con la tasa efectiva promedio de Banxico. El culpable no es la tarjeta: es el pago mínimo.

Y aquí va el matiz que casi nadie hace: el problema no es la tarjeta, es el pago mínimo. Esa misma deuda de $20,000, con un pago fijo de $1,500 al mes, se salda en 18 meses y cuesta $6,185 de intereses. Sigue siendo caro, pero es otro universo. El pago mínimo está diseñado para que la deuda no se termine nunca; ese es el negocio.

Un fondo de emergencia rompe ese ciclo antes de que empiece. La emergencia de $20,000 cuesta exactamente $20,000. Después vuelves a llenarlo y sigues con tu vida.

Cuánto necesitas: cómo sacar tu número

Aquí es donde la mayoría de las guías se equivoca, y donde tú vas a ganar tiempo.

El error que arruina el cálculo: multiplicar tu ingreso en lugar de tu gasto. Si ganas $25,000 al mes y multiplicas por seis, te sale una meta de $150,000. Ves el número, calculas cuántos años te tomaría y abandonas antes del mes tres. Tu fondo no tiene que reponer tu sueldo. Tiene que sostener tu vida.

Los cuatro pasos

1. Saca tu gasto total real. Estado de cuenta en mano, no de memoria. Toma los últimos tres meses y saca el promedio: casi siempre es entre 15% y 30% más alto de lo que crees.

2. Quita todo lo que puedes suspender un mes sin que se caiga nada. Fuera: restaurantes, streaming, ropa, viajes, gimnasio, suscripciones, regalos. Adentro: renta o hipoteca, despensa, luz, agua, gas, internet, transporte o gasolina, colegiaturas o guardería, medicinas y seguros, y los pagos mínimos de la deuda que ya tienes.

3. Lo que queda es tu gasto base. En el ejemplo de un hogar que gana $25,000 y gasta $18,000, el gasto base son unos $11,500. Como referencia, el gasto corriente promedio de un hogar mexicano es de $15,891 al mes según la ENIGH 2024 del INEGI.

4. Multiplica por los meses que te tocan. Y ahí está tu número.
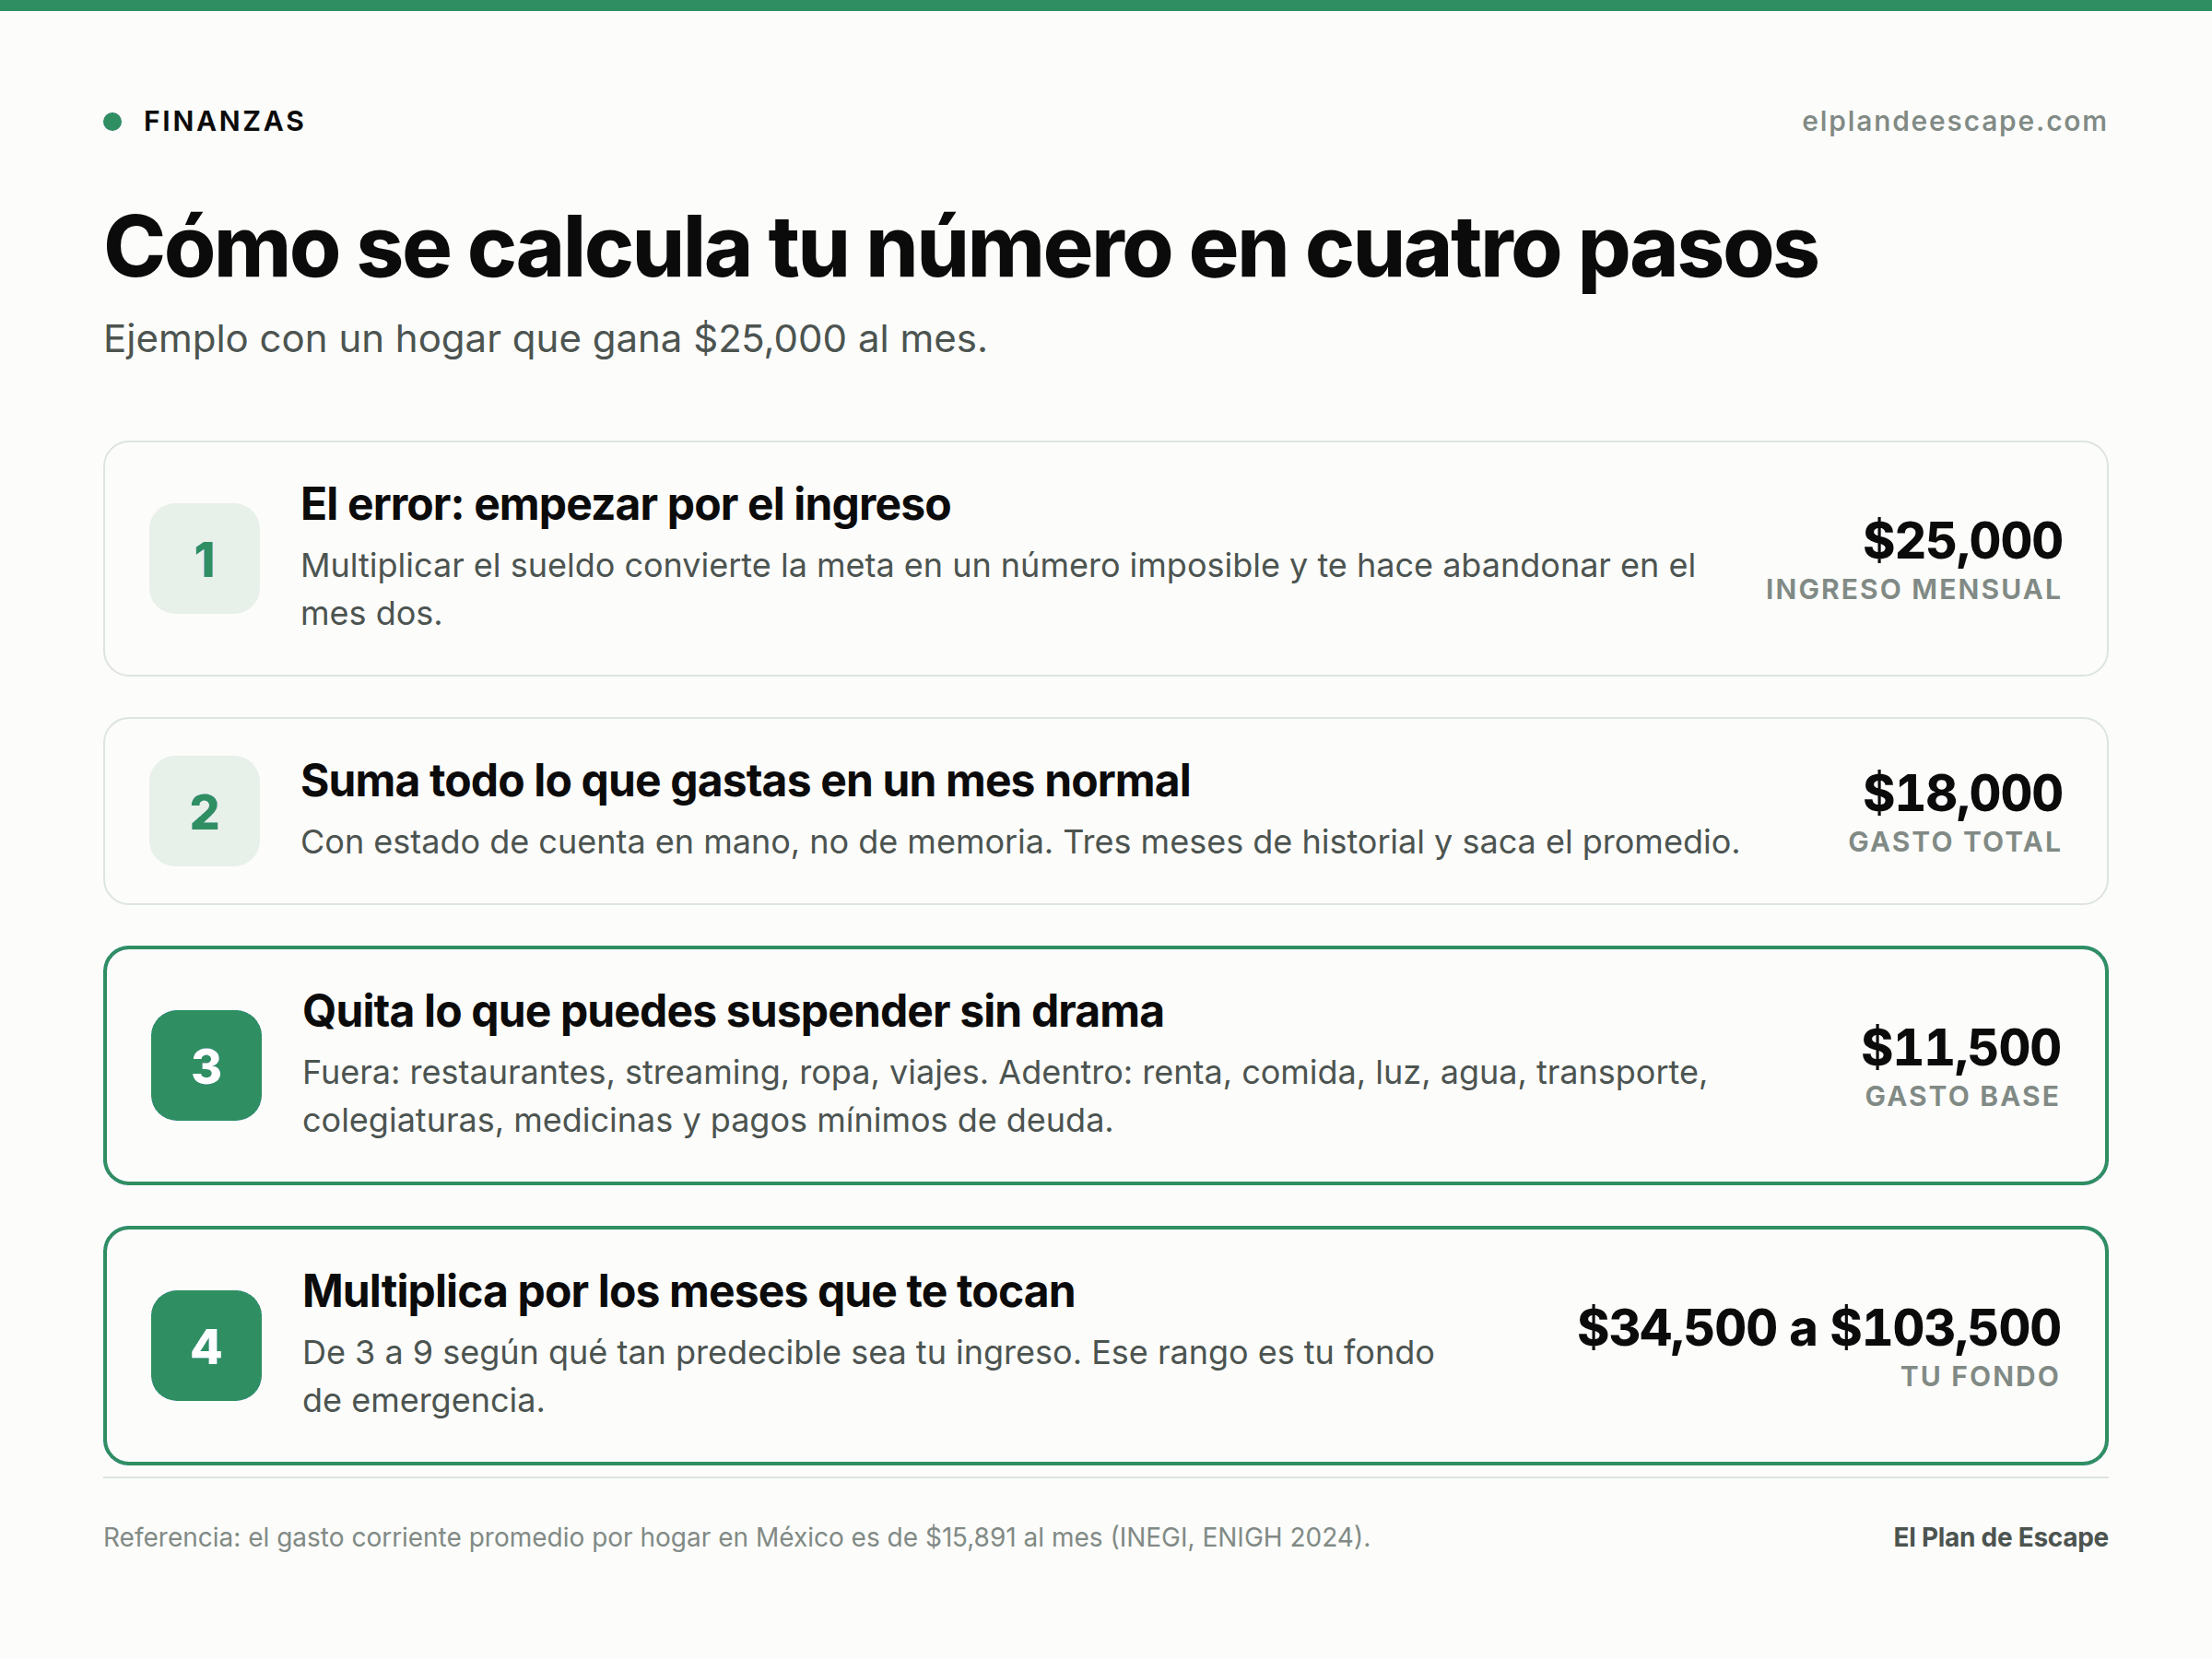
Los cuatro pasos para calcular el fondo de emergencia: del ingreso de 25,000 al gasto total de 18,000, al gasto base de 11,500, al fondo de 34,500 a 103,500 pesos

El paso 3 es el que hace toda la diferencia: la meta baja de $150,000 a un rango que sí puedes alcanzar.

¿Cuántos meses te tocan a ti?

Olvídate de la regla de "3 a 6 meses". Esa regla nació en un país donde existe el seguro de desempleo y donde el 90% de la gente trabaja formalmente. En México, 55.2% del empleo es informal (INEGI, ENOE abril de 2026): sin liquidación, sin aguinaldo, sin red. La variable que importa no es tu edad ni tu tolerancia al riesgo. Es qué tan predecible es tu ingreso y qué tan rápido puedes reemplazarlo.
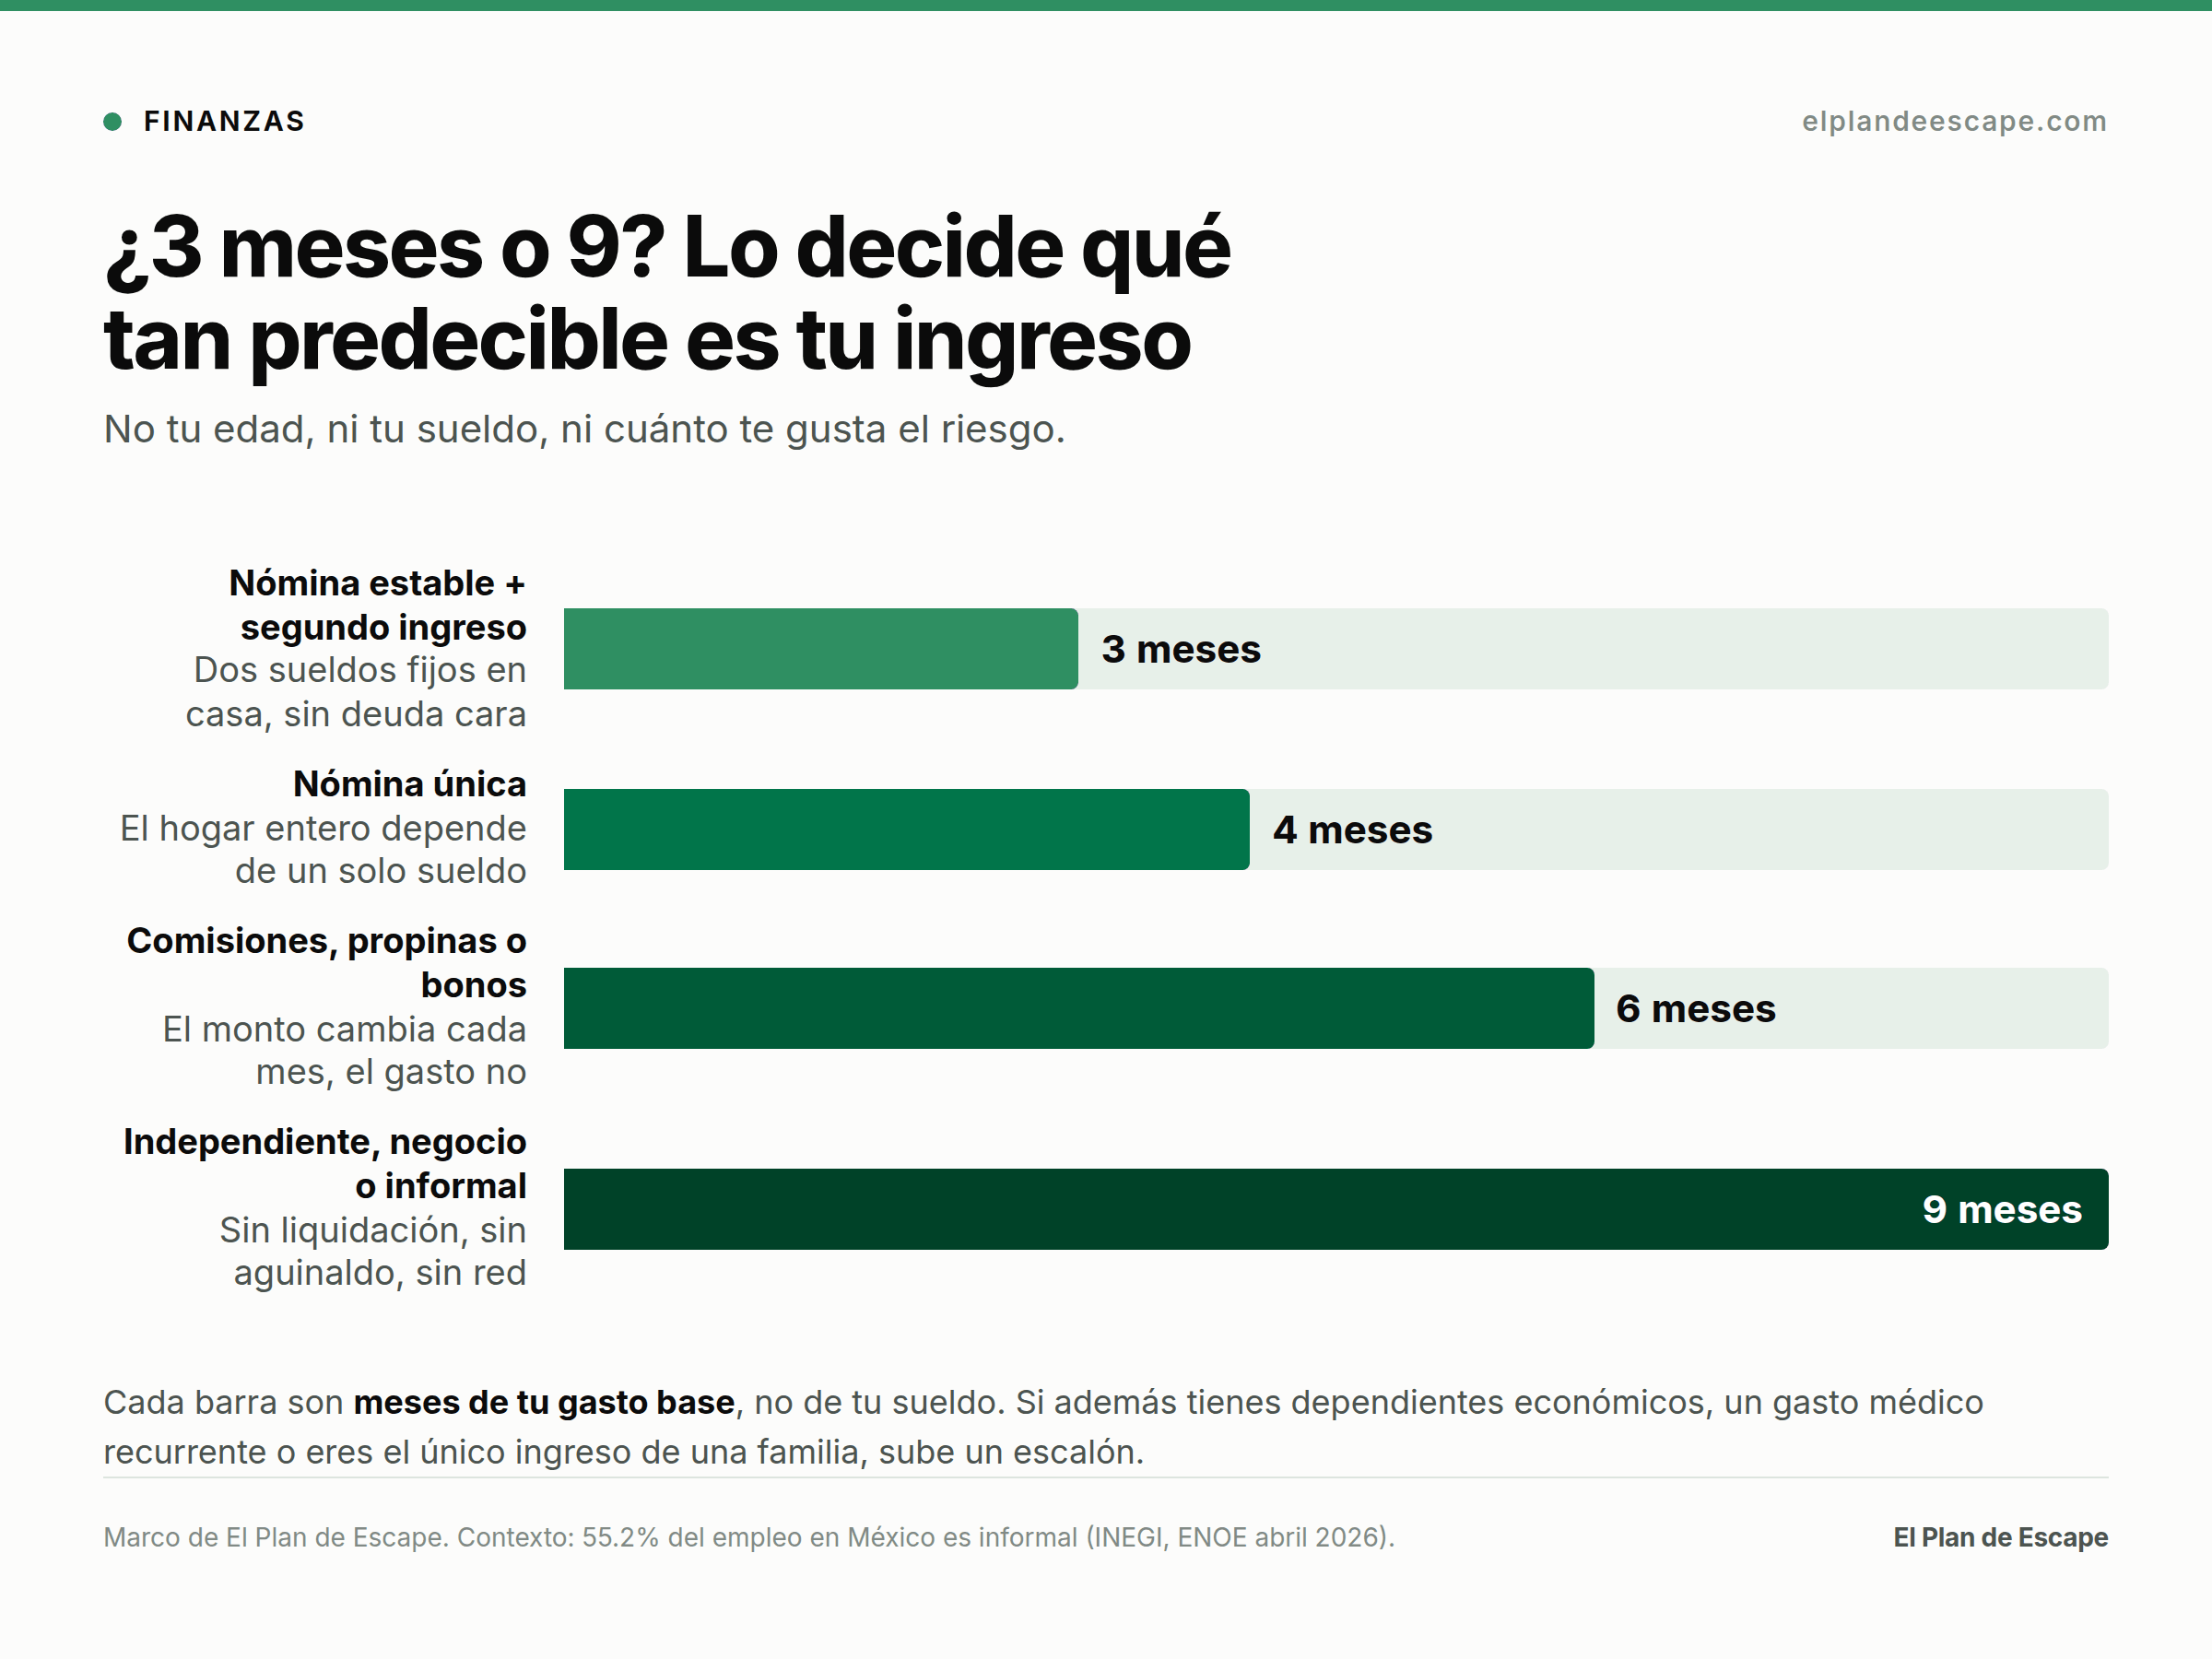
Escala de meses de fondo de emergencia según el tipo de ingreso: 3 meses con nómina estable y segundo ingreso, 4 con nómina única, 6 con ingresos variables, 9 si eres independiente o informal

Cada barra son meses de gasto base, no de sueldo.

Tu situación

Meses

Por qué

Nómina estable y hay un segundo ingreso en casa

3

Si uno pierde el trabajo, el otro sostiene el piso mientras tanto.

Nómina estable, pero es el único ingreso del hogar

4

Tienes liquidación de por medio, pero no hay colchón de respaldo.

Comisiones, propinas o bonos variables

6

Tu ingreso cambia cada mes; tu renta y tu despensa no.

Independiente, negocio propio o trabajo informal

9

Sin liquidación, sin aguinaldo y con clientes que pagan a 60 días.

Suma un mes por cada uno de estos factores (con un tope razonable de 12): tienes dependientes económicos, hay un gasto médico recurrente en casa, o trabajas en un sector con recortes frecuentes. Y réstale medio escalón si tienes un ingreso pasivo real que sigue entrando sin ti —de eso hablamos en la guía completa de ingresos pasivos.
Saca tu número aquí


Herramienta gratuita

Calculadora de fondo de emergencia

Tu número no sale de una regla general: sale de lo que gastas y de qué tan predecible es tu ingreso. Ajusta los campos y el resultado se actualiza solo.

$

Solo lo que no puedes suspender un mes sin ingreso: renta, comida, servicios, transporte, colegiaturas, medicinas y pagos mínimos de deuda. Nada de restaurantes, streaming ni viajes.

Ayúdame a calcularlo
$
$
$
$
$
$
$
$
Gasto base mensual$11,500

Entre menos predecible sea tu ingreso, más meses necesitas cubrir.

3. ¿Aplica alguna de estas? (suma un mes cada una)

$
$

Sé honesto. Un monto pequeño y automático le gana a uno grande que nunca ocurre.

Referencia agosto 2026: Cetes 28 días 6.15%; Sofipos con retiro diario, entre 6% y 15% (las tasas altas suelen tener tope de saldo). Inflación anual: 3.12%.

Tu fondo de emergencia

$46,000

4 meses de tu gasto base de $11,500. Es lo que necesitas para que tu vida siga funcionando 4 meses sin que entre un peso.

Llevas 0%Te faltan $46,000
1Colchón inicialCubre el susto promedio: la llanta, el diente, el celular$20,000en 10 meses
2Medio caminoAquí ya duermes distinto$23,000en 1 año
3Fondo completo4 meses de gasto base cubiertos$46,000en 1 año y 10 meses

Aportando $2,000 al mes tienes el fondo completo en 1 año y 10 meses, y el rendimiento te pone $2,000 de los que faltan. Prográmalo como transferencia automática el día que te pagan.

Cómo se calcula: gasto base × meses según tu perfil, más un mes por cada factor de riesgo (tope de 12). El tiempo para alcanzarlo asume aportaciones mensuales constantes con interés compuesto a la tasa que indiques. Tasas de referencia: Banxico (subasta del 20 de agosto de 2026) e INEGI (INPC julio 2026).

Contenido informativo y educativo. No es asesoría financiera, fiscal ni legal personalizada.

Ya tienes la lógica. Ahora ponle tus cifras: la calculadora te da la meta, los hitos intermedios y la fecha estimada en la que cierras cada uno.

¿Prefieres tenerla a la mano? Vive también en su propia página, junto a la calculadora de Cetes.

Cómo empezar: el colchón de $20,000 primero

Si tu número te salió en $46,000 o en $103,500, hay una trampa esperándote: la meta grande paraliza. Ver una cifra de seis dígitos cuando llevas cero ahorrado no motiva a nadie.

Por eso el primer objetivo no es tu fondo completo. Es un colchón inicial de $20,000, y hay una razón concreta para ese número: cubre la enorme mayoría de los sustos que realmente le pasan a la gente. La llanta. El diente. El celular robado. El depósito del nuevo departamento. La consulta que no cubre el seguro. Con $20,000 en la cuenta, esas cosas dejan de ser una deuda a 37% anual y se convierten en un mal rato.

El primer colchón de 20,000 pesos equivale a ahorrar 55 pesos al día, o 1,667 pesos al mes, durante 12 meses

$1,667 al mes durante un año. Automatizado, ni te enteras.

Y hay una sola forma de que esto funcione: transferencia automática el día que te pagan. No a fin de mes con lo que sobre, porque nunca sobra. El día que entra el dinero, antes de que tu cerebro lo registre como disponible.

Si te pagan quincenal, son $835 por quincena. Si tu ingreso es variable, cambia el monto fijo por un porcentaje: 10% de cada pago que entre, sin excepciones. Cuando el mes viene bueno, ahorras más; cuando viene flojo, ahorras menos, pero ahorras. Si te sirve tener el proceso automatizado de punta a punta, revisa las apps para automatizar finanzas y la regla 50/30/20 aplicada a 2026.

Dónde guardarlo en México

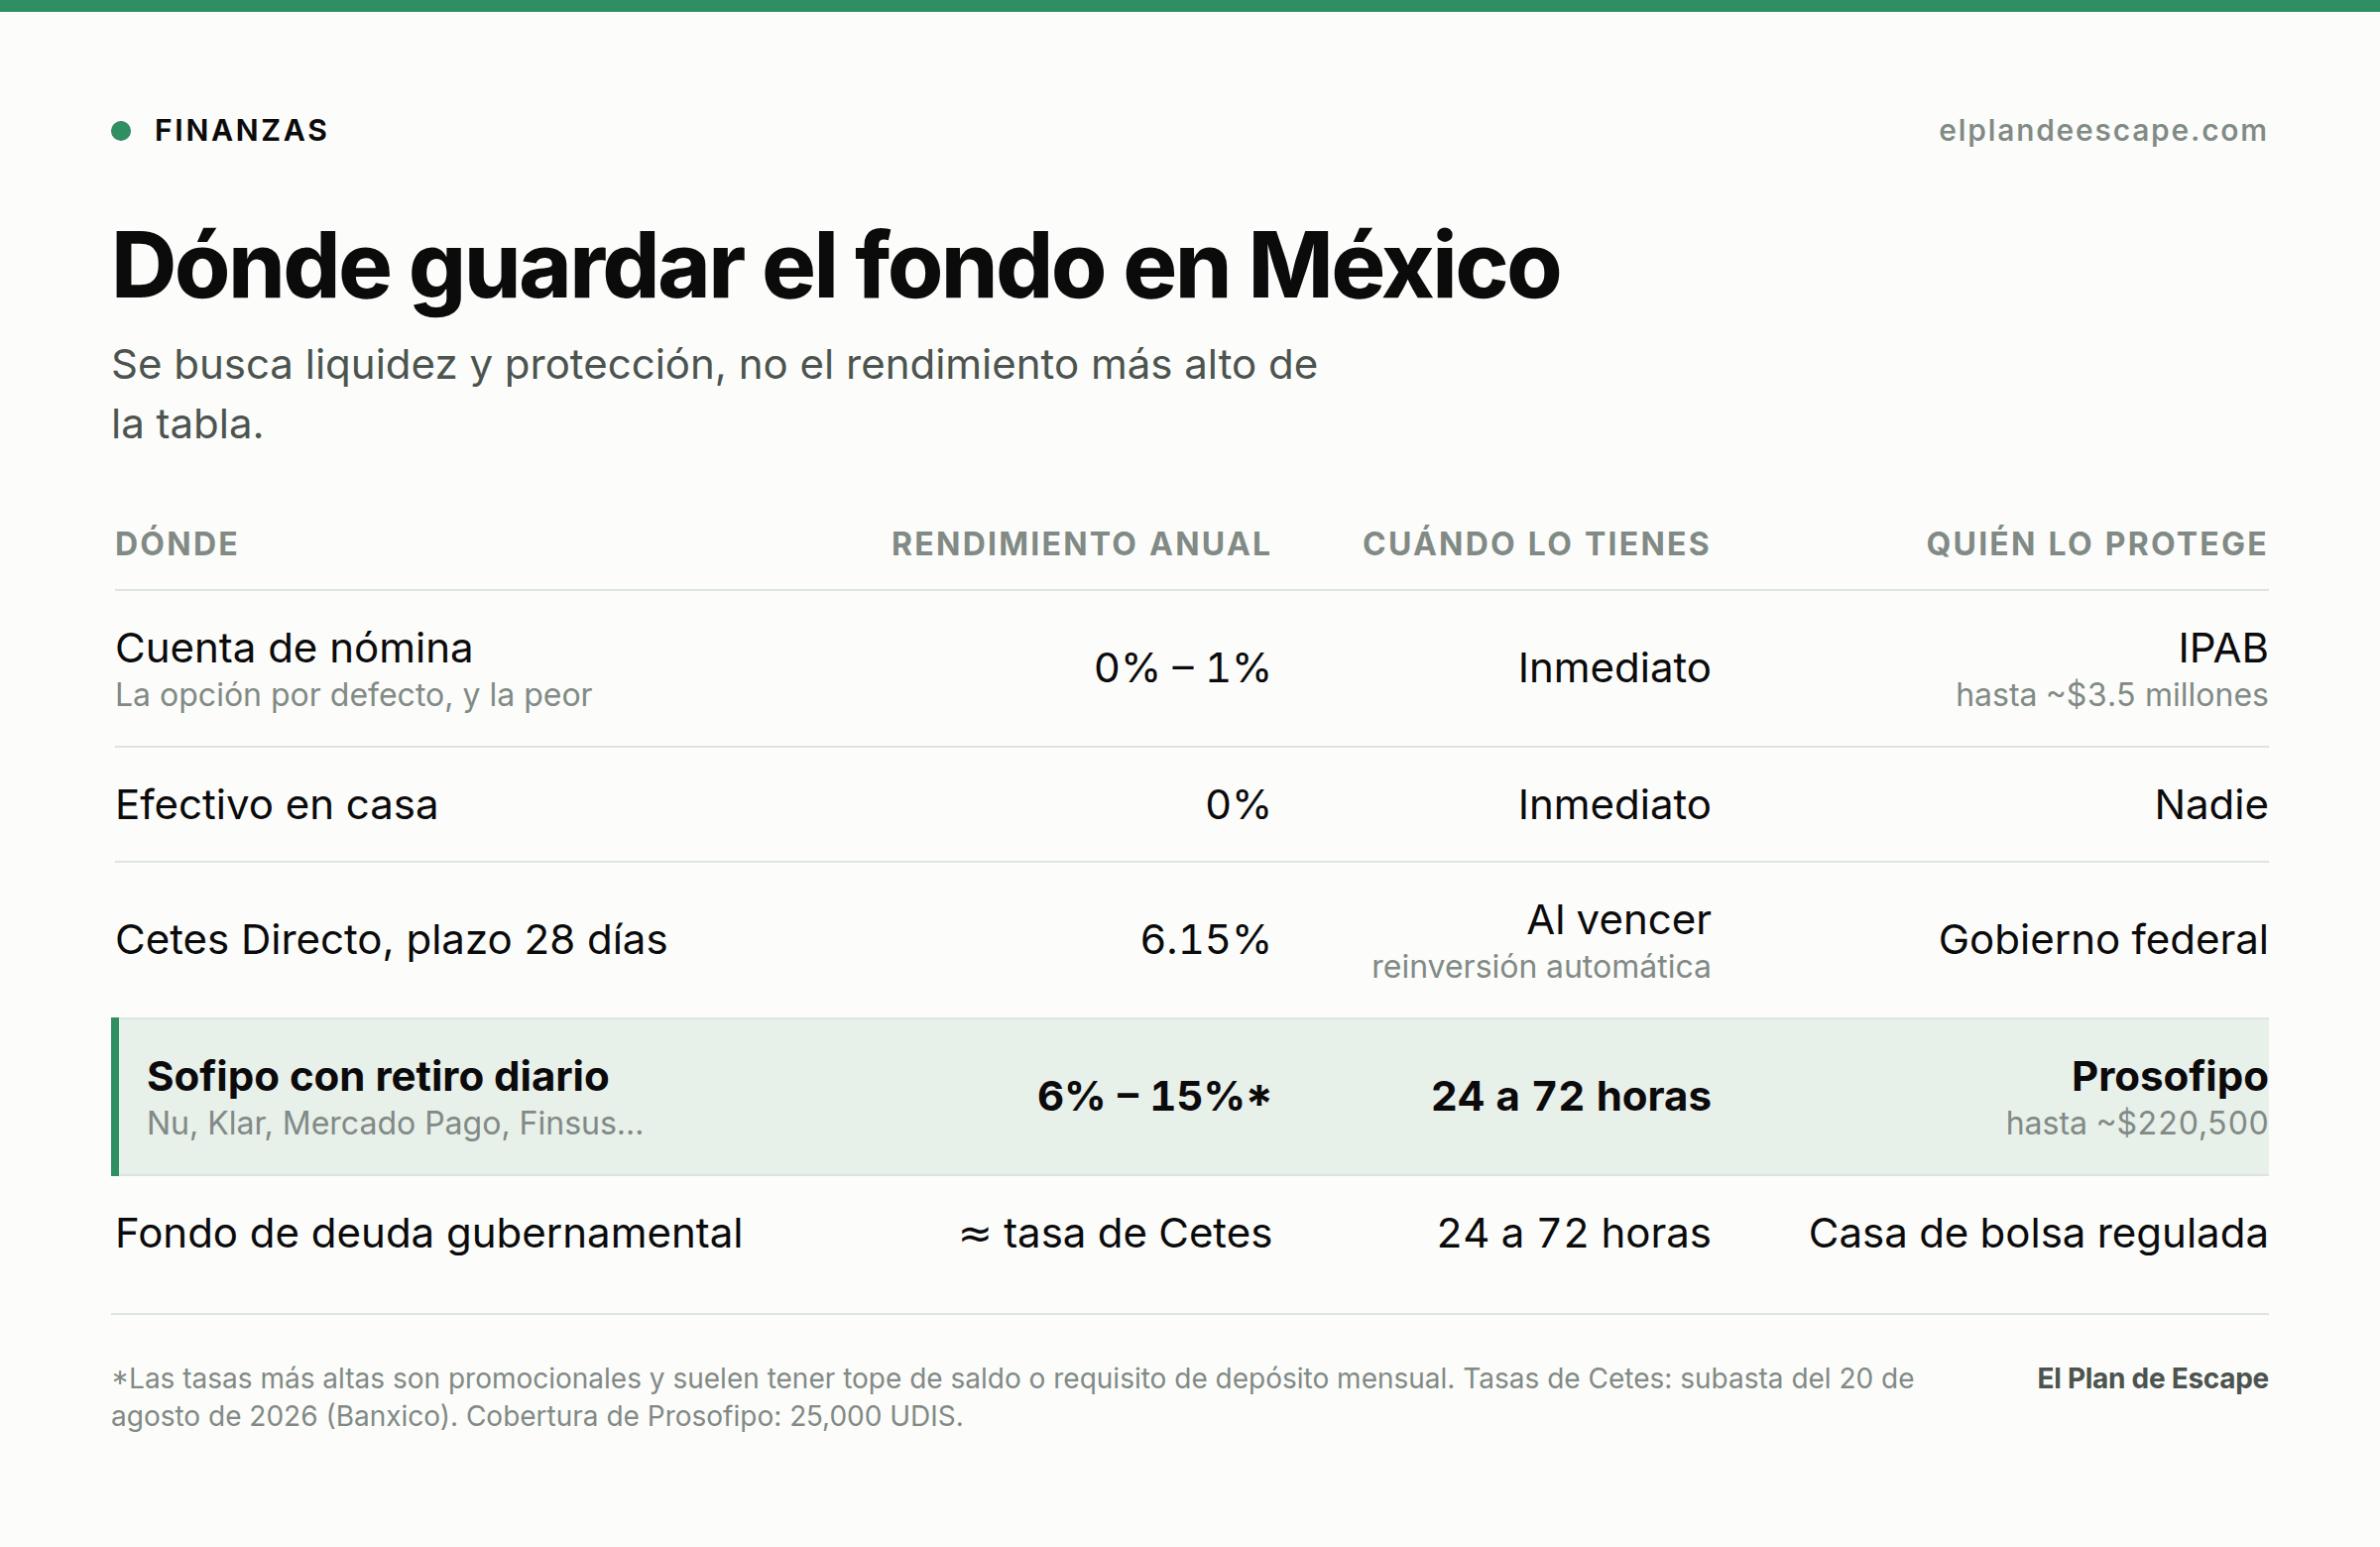
Aquí es donde la mayoría arruina un año de disciplina. El fondo pide tres cosas, en este orden: que no pierda valor, que puedas sacarlo en horas y que le gane a la inflación. El rendimiento va al final de la lista, no al principio.

Tabla comparativa de dónde guardar el fondo de emergencia en México: cuenta de nómina, efectivo, Cetes Directo, Sofipos y fondos de deuda gubernamental

Datos de agosto de 2026. Las tasas altas de Sofipos suelen tener tope de saldo o requisito de depósito mensual.

Dónde

Rendimiento anual

Cuándo lo tienes

Quién lo protege

Cuenta de nómina

0% – 1%

Inmediato

IPAB, hasta ~$3.5 millones

Efectivo en casa

0%

Inmediato

Nadie

Cetes Directo, plazo 28 días

6.15%

Al vencer, con reinversión automática

Gobierno federal

Sofipo con retiro diario Nu, Klar, Mercado Pago, Finsus…

6% – 15%*

24 a 72 horas

Prosofipo, hasta ~$220,500

Fondo de deuda gubernamental

≈ tasa de Cetes

24 a 72 horas

Casa de bolsa regulada

*Las tasas más altas son promocionales: suelen aplicar solo a los primeros miles de pesos o exigir un depósito mensual mínimo. Lee la letra chica antes de mover el fondo completo. Comparativas al detalle en Nu y Mercado Pago.

La regla de la fricción

Tu fondo de emergencia solo cumple su función cuando gastarlo cuesta un poco de trabajo.

Esto va contra la intuición, así que vale la pena explicarlo. Si el dinero está en tu cuenta de siempre, con tarjeta de débito, lo vas a gastar. No de golpe: en cenas, en un fin de semana, en una oferta que estaba buenísima. Un año de ahorro desaparece en compras que ni recuerdas, y el día que llega la emergencia real, no está.

La solución es una cuenta completamente separada, sin tarjeta de débito conectada, donde sacar el dinero implique una transferencia que tarda de 24 a 72 horas. Ese retraso es una barrera real contra la compra impulsiva —el antojo no sobrevive dos días— y no es barrera para una emergencia de verdad: el hospital, el mecánico y el arrendador aceptan tu dinero pasado mañana.

Bonus: si además le pones un nombre a la cuenta —"Fondo de emergencia", no "Ahorro 2"— la probabilidad de que la vacíes cae en picada. Suena tonto. Funciona.

¿Y el rendimiento real?

Con inflación anual de 3.12% (INEGI, julio de 2026), una Sofipo que paga 6.5% te deja un rendimiento real de aproximadamente 3.3%. Eso es exactamente lo que buscas: que el fondo no se encoja mientras espera. No busques más. Un fondo de emergencia que rinde 15% pero está atrapado en un plazo forzoso de 6 meses no es un fondo de emergencia, es una inversión con el nombre equivocado. Si te interesa la comparación de fondo, aquí está Cetes contra fondos indexados.

Qué hacer el día que lo uses

Vas a usarlo. Ese es el punto. Y cuando pase, no es un fracaso: es el sistema funcionando.

Tres reglas para después:

1. Reponerlo es la prioridad número uno. Por encima de invertir, por encima de adelantar deuda barata, por encima de cualquier meta. Vuelves al mismo aporte automático hasta llenarlo.

2. Revisa la cifra. Si la emergencia te mostró un hueco —no habías contado el deducible del seguro, o el ingreso tardó más de lo esperado en volver—, sube tu número. La experiencia es mejor dato que cualquier regla.

3. No te castigues por haberlo gastado. El dinero hizo exactamente lo que tenía que hacer. La alternativa era la tarjeta a 37%.

Ya lo tienes. ¿Ahora qué?

Cuando el fondo está completo, algo cambia de forma permanente: el siguiente peso que ahorres ya no tiene que estar disponible mañana. Puede aceptar volatilidad, puede tardar años, puede trabajar de verdad.

Ese es el momento en que empieza la parte interesante —y el orden importa. Primero liquida cualquier deuda que cobre más de lo que puede rendir tu inversión (todo lo que esté por encima de 15% anual, básicamente). Después, con el fondo lleno y la deuda cara fuera, entras a construir patrimonio: fondos indexados para el largo plazo y dividendos si lo que buscas es flujo.

El fondo de emergencia no te va a hacer rico. Es lo que te permite construir riqueza sin que un imprevisto te tire todo el avance cada dos años. Es aburrido, y esa es exactamente la idea.

Preguntas frecuentes

¿Debo pagar mis deudas antes de armar el fondo de emergencia?+

Ni una cosa ni la otra: primero un colchón inicial de $20,000, luego la deuda cara, luego el fondo completo. Si atacas la deuda con cero ahorrado, la próxima emergencia te regresa a la tarjeta.

¿Puedo tener el fondo de emergencia en Cetes?+

Sí, en el plazo de 28 días con reinversión automática. Si necesitas el dinero a mitad del plazo tienes que venderlo en el mercado secundario y el monto puede variar. Una opción común es dividir el fondo entre una Sofipo con retiro diario y Cetes a 28 días.

¿Es seguro guardar el fondo en una Sofipo como Nu o Klar?+

Las Sofipos están reguladas por la CNBV y cuentan con Prosofipo, que cubre hasta 25,000 UDIS por persona por institución (unos $220,500 en agosto de 2026), frente a 400,000 UDIS del IPAB en un banco. Si tu fondo supera esa cifra, divídelo entre dos instituciones

¿Cuánto debe tener un fondo de emergencia si soy freelance?+

Nueve meses de gasto base es el punto de partida, no seis. Sin liquidación ni aguinaldo y con clientes que pagan a 30 o 60 días, el ingreso puede tardar meses en volver. Con dependientes, sube a diez u once meses.

¿El aguinaldo sirve para el fondo de emergencia?+

Es la forma más rápida de llegar al colchón inicial: un aguinaldo de 15 días de sueldo puede cubrir la mitad de los $20,000. Decide a dónde va antes de que caiga y transfiérelo el mismo día.

¿Qué pasa si mi gasto base cambia?+

Revísalo una vez al año o cuando cambie algo estructural: mudanza, hijo, nuevo crédito o cambio de trabajo. Es un número vivo.

Fuentes

  1. Banxico — Reporte de Indicadores Básicos de Tarjetas de Crédito · consultado el 2026-08-24
  2. INEGI — Índice Nacional de Precios al Consumidor · consultado el 2026-08-25
  3. INEGI — Encuesta Nacional de Ocupación y Empleo, abril 2026 · consultado el 2026-08-25
  4. INEGI — Encuesta Nacional de Ingresos y Gastos de los Hogares 2024 · consultado el 2026-08-25
  5. CONDUSEF — Prosofipo, fondo de protección de las Sofipos · consultado el 2026-08-25Cobertura de 25,000 UDIS por persona y por institución.
  6. Banxico — Resultados de subastas de valores gubernamentales · consultado el 2026-08-25Cetes 28 días al 6.15% en la subasta del 20 de agosto de 2026.

Este artículo forma parte de la ruta Construir: todavía necesito crear más margen financiero..

Sigue leyendo

Ver todo en Finanzas