La pregunta «¿en qué invierto?» casi siempre llega tres pasos antes de tiempo. Es la cuarta decisión, no la primera, y contestarla de entrada es como elegir el coche antes de saber a dónde vas. Esta guía te da el orden correcto, el menú real de instrumentos que existen en México, y el número que casi nadie te enseña: lo que te cuesta pagar 1.2 puntos de más en comisiones durante veinte años. Son $231,349, o dicho de otro modo, seis años y medio de tus aportaciones.
Lo esencial en 30 segundos
Solo hay una señal de que ya es momento: fondo de emergencia completo y toda deuda de más de 15% liquidada. Si falta una de las dos, invertir es adelantar un paso caro.
Decide en este orden: para qué, cuándo lo necesitas, cuánto aguantas verlo caer, y hasta el final en qué. Casi todo el mundo empieza por el final.
El 75.6% de los fondos activos de renta variable en México no le ganó a su índice a diez años. Y son los que cobran la comisión alta, precisamente por intentarlo.
La comisión es el único factor que puedes controlar y el que más te cuesta. 1.50% contra 0.30% anual son $231,349 menos a los 20 años.
Empezar hoy con poco le gana a empezar en cinco años con mucho. Esperar un lustro cuesta $691,651 en el mismo escenario.
El ISR en renta variable es 10% sobre la ganancia y lo retiene tu casa de bolsa. Muy distinto al 0.90% sobre el capital que aplica en instrumentos de deuda.
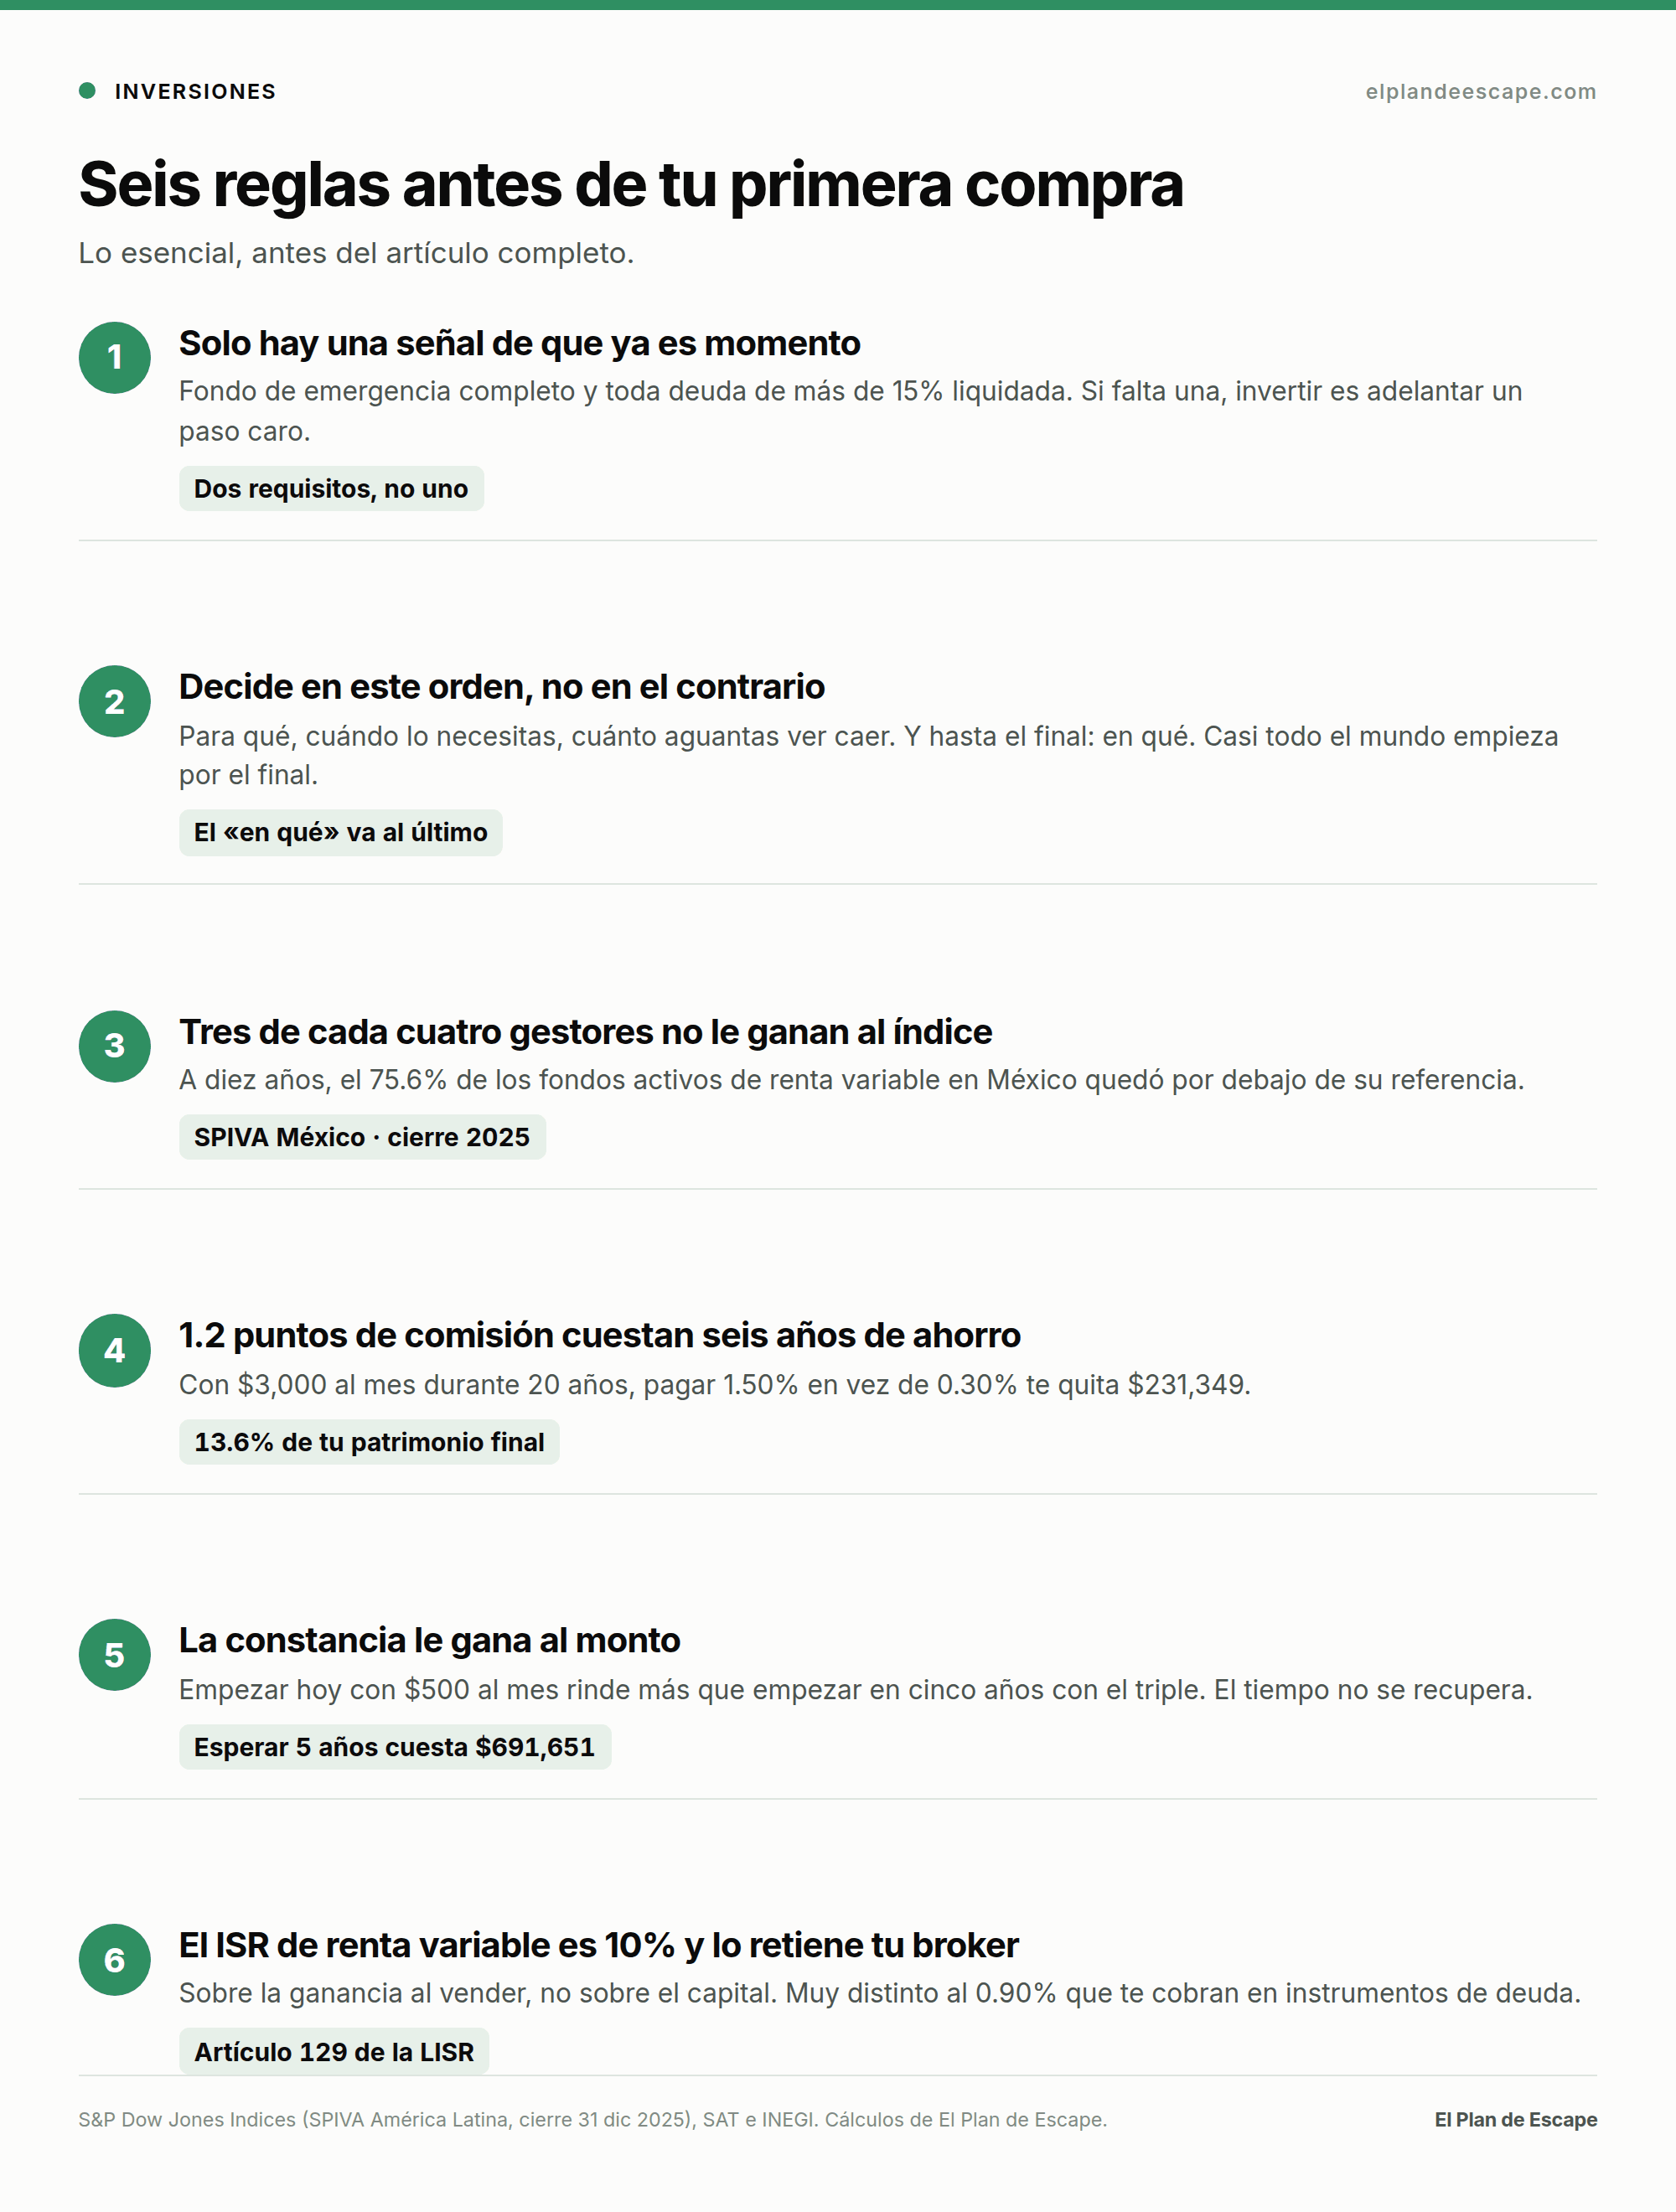
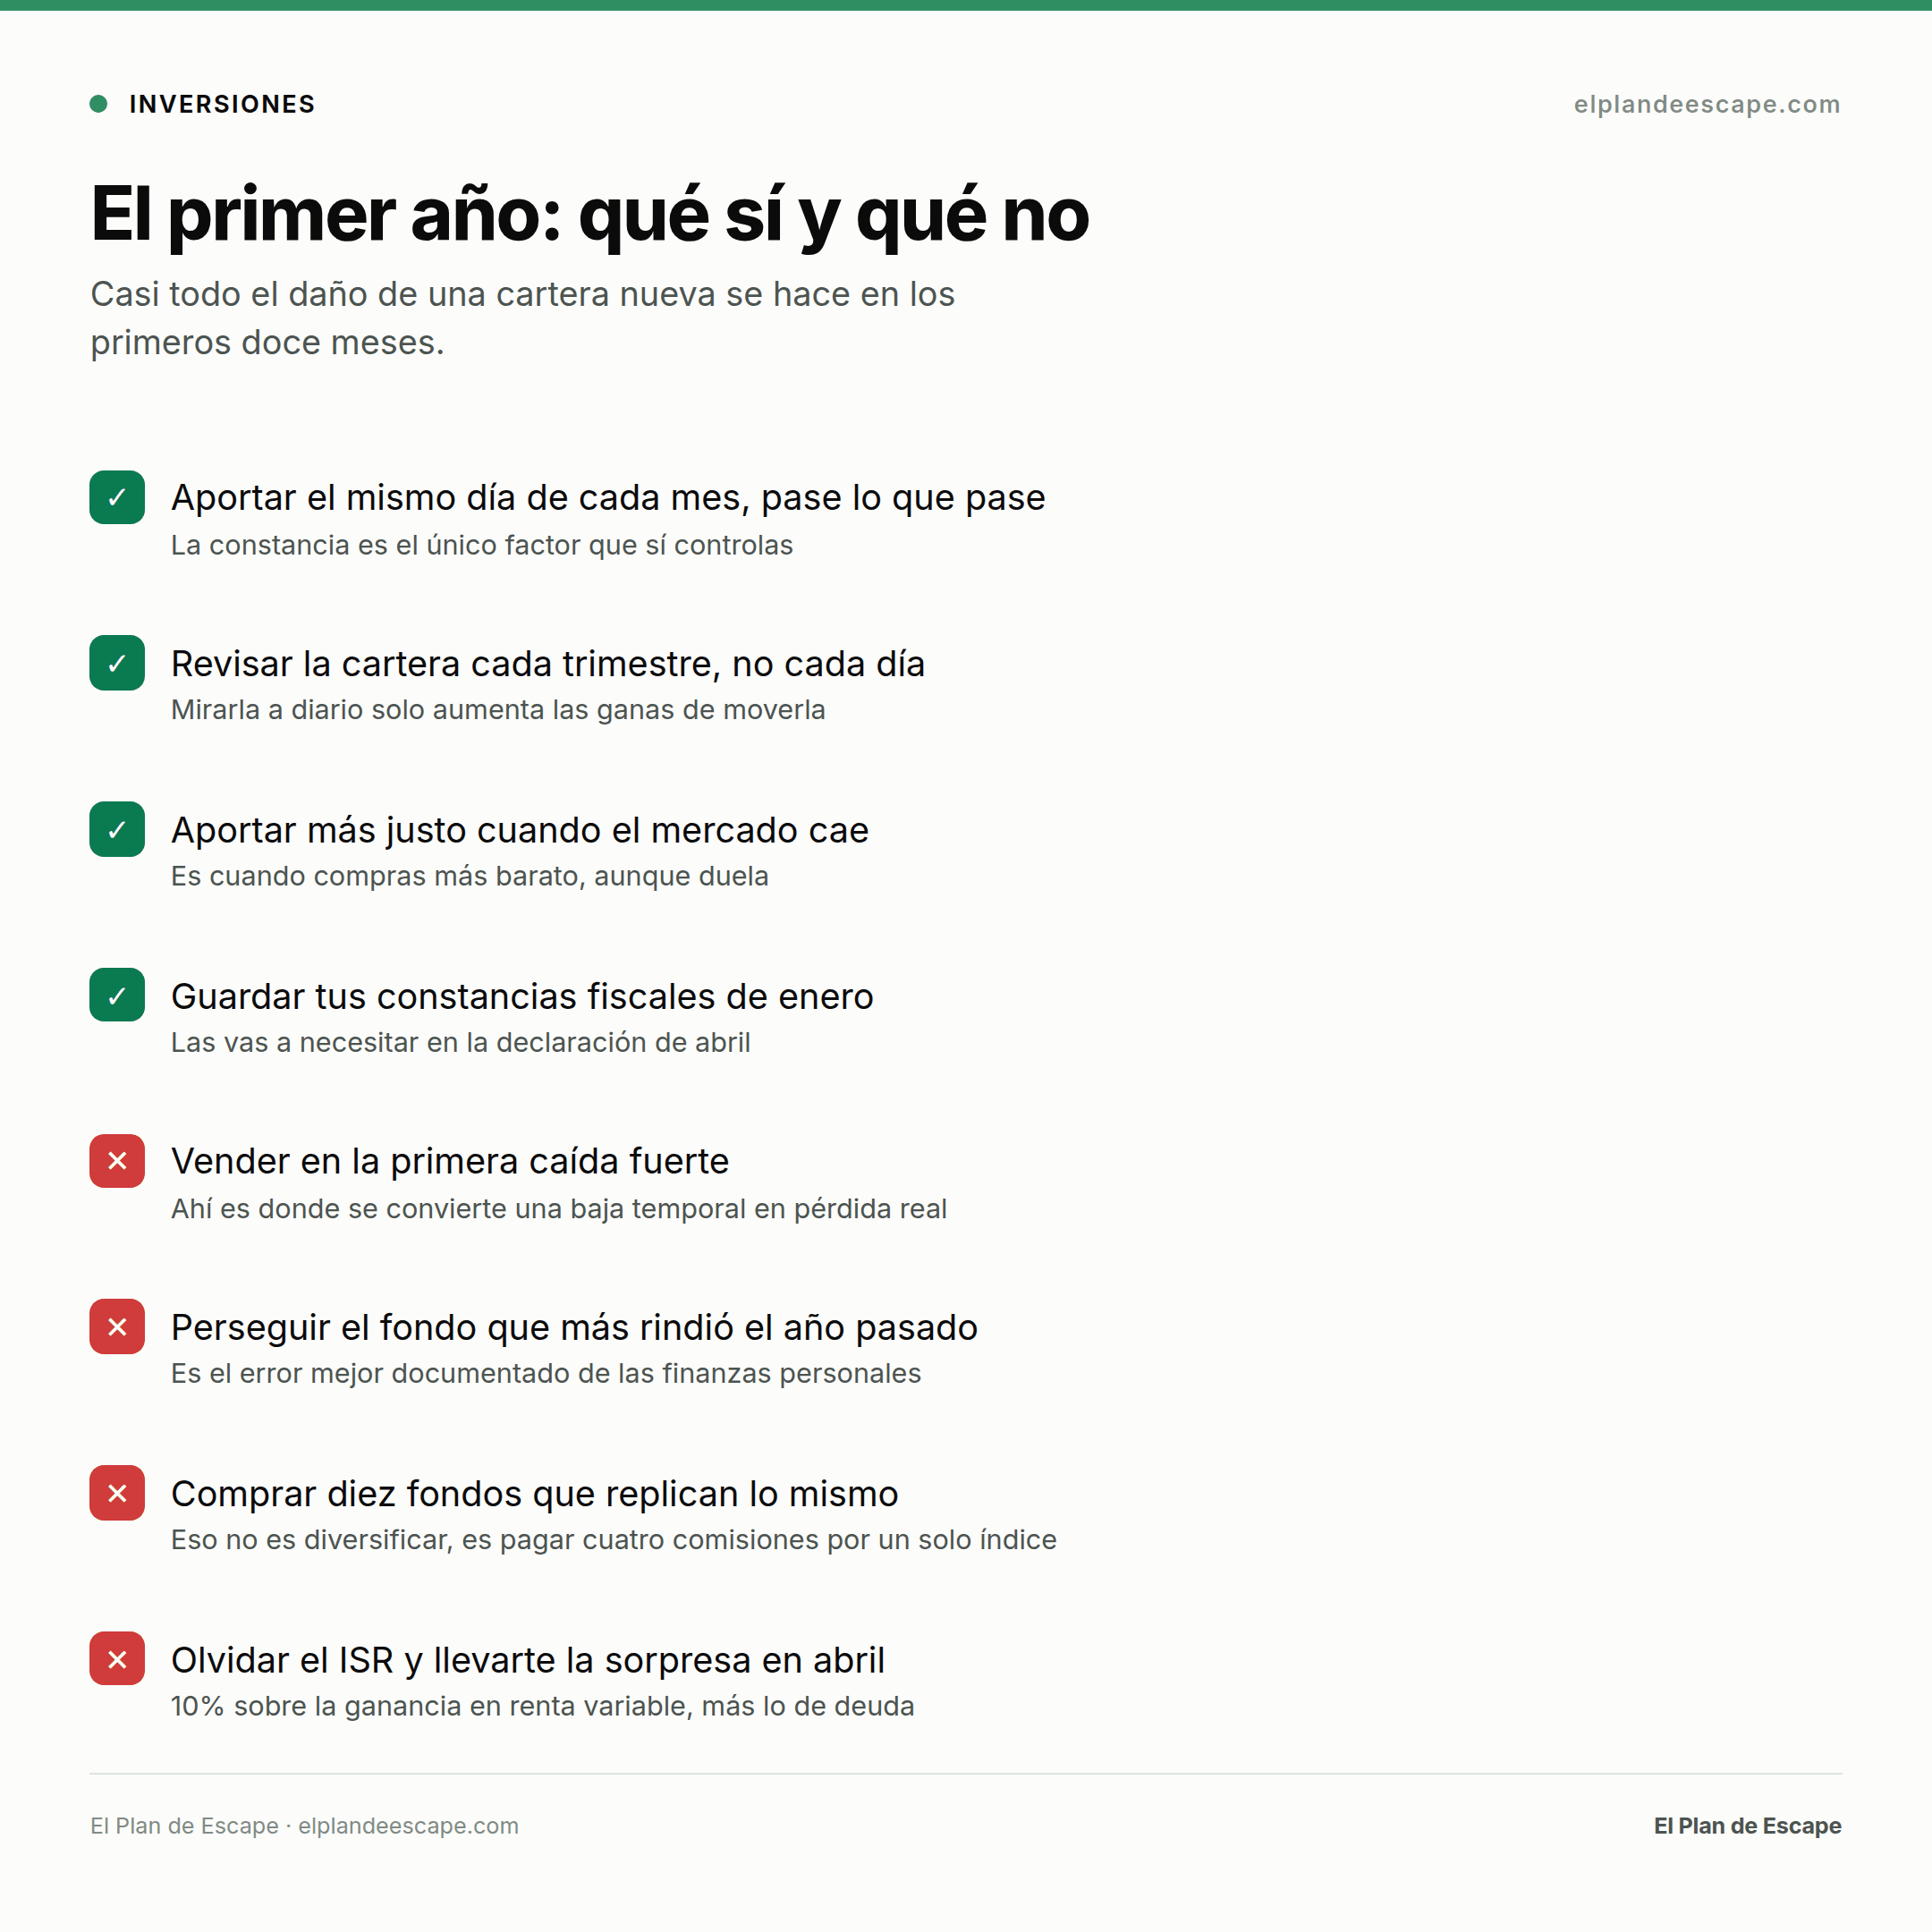
Guarda esta imagen. Es el artículo completo en una pantalla.
La única señal de que ya es momento
No es la edad. No es que el mercado esté barato. No es que un amigo esté ganando. Son dos condiciones, y necesitas las dos:
Uno: tu fondo de emergencia está completo. Si inviertes sin colchón, la primera emergencia te obliga a vender —y casi siempre en el peor momento, porque las emergencias personales y las caídas de mercado se juntan más de lo que parece. Si todavía no tienes tu número, sácalo en la guía del fondo de emergencia.
Dos: no tienes deuda cara. Liquidar una tarjeta que cobra 37% anual es una inversión con rendimiento garantizado del 37%, libre de impuestos y sin riesgo. Ningún fondo del mundo te ofrece eso. La regla práctica: todo lo que cobre más de 15% anual se paga antes de invertir un peso.
La zona gris: el crédito hipotecario. Una hipoteca al 10% u 11% no cae claramente de ningún lado. Puedes adelantar capital, invertir, o repartir. Lo que sí es claro: no la adelantes antes de tener el fondo de emergencia. El dinero que metes a la hipoteca deja de ser tuyo hasta que vendas la casa.
Lo que sí es invertir, y lo que no
Tres cosas que se mezclan todo el tiempo en la conversación mexicana y que no son lo mismo:
Ahorrar es apartar dinero que no puede perder valor nominal. Cetes, una Sofipo, una cuenta de banco. Sirve para lo que necesitas en menos de tres años. Rinde poco, y no debe rendir mucho. Ahí entra todo lo que vimos en dónde guardar tu dinero líquido.
Invertir es poner dinero en activos productivos aceptando que en el camino va a bajar, a cambio de que en un plazo largo suba más de lo que la inflación se lleva. La caída no es el riesgo: la caída es el precio de entrada.
Especular es apostar a que un precio se mueve en una dirección en poco tiempo. Puede salir bien. No es una estrategia patrimonial y no es de lo que trata esta guía.
La confusión más cara en México es tratar la inversión como si fuera ahorro: revisar el saldo cada semana y vender en cuanto baja. Eso convierte un instrumento diseñado para diez años en uno que perdió dinero en ocho meses.
Las cuatro decisiones, en orden
Este es el corazón del artículo. Si te llevas una sola cosa, que sea el orden.
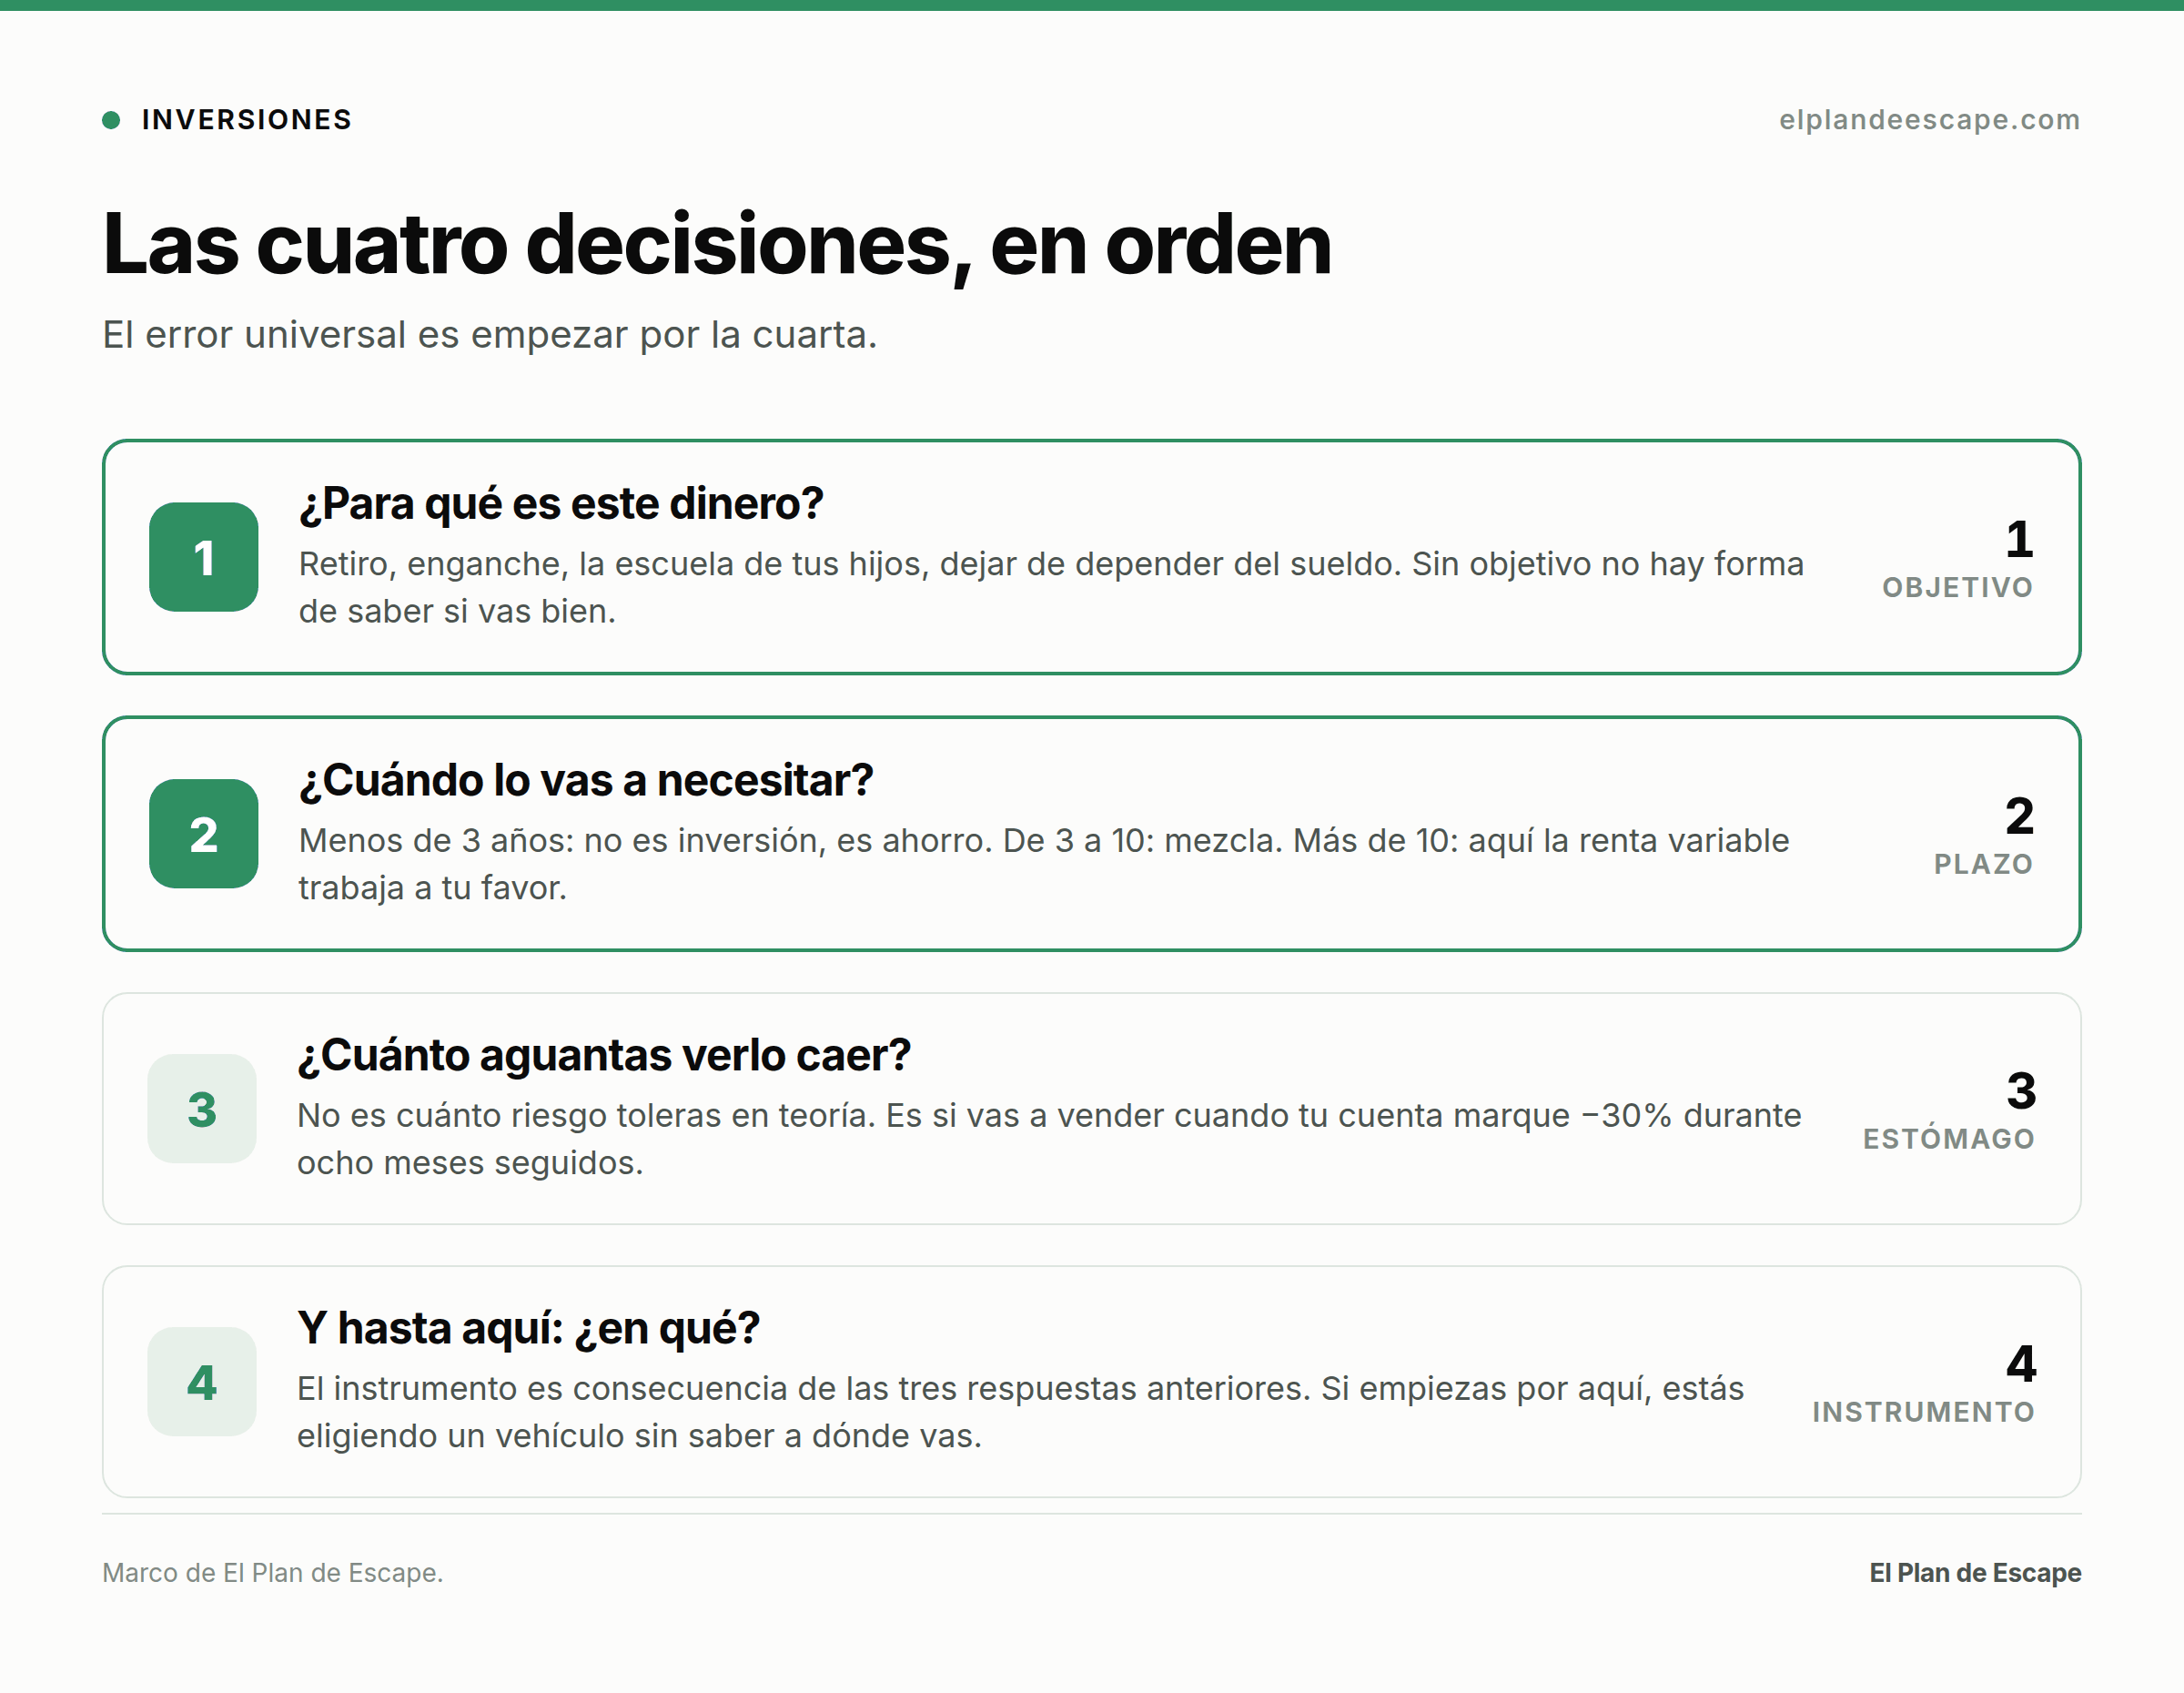
El instrumento es consecuencia, no punto de partida.
1. ¿Para qué es este dinero? Retiro, el enganche de una casa, la universidad de tus hijos, o dejar de depender del sueldo. Sin objetivo no hay forma de saber si vas bien, y sin esa referencia cualquier caída se siente como fracaso.
2. ¿Cuándo lo vas a necesitar? El plazo hace casi todo el trabajo:
Si lo necesitas en | Entonces esto no es inversión, es… | Dónde va |
|---|---|---|
Menos de 3 años | Ahorro. La bolsa puede estar abajo justo ese día. | Cetes, Sofipo, fondo de deuda |
De 3 a 10 años | Mezcla. Parte estable, parte en renta variable. | Deuda + indexados |
Más de 10 años | Inversión de verdad. Aquí el tiempo juega a tu favor. | Fondos indexados o ETFs |
3. ¿Cuánto aguantas verlo caer? Y ojo: no es cuánto riesgo toleras en teoría. Es si vas a vender cuando tu cuenta marque −30% durante ocho meses seguidos. Casi todo el mundo se sobreestima en este punto. Un cuestionario de perfil de riesgo te da una etiqueta; la respuesta real la sabes la primera vez que pasa. Si te sirve dimensionarlo, revisa ETFs contra acciones según tu perfil de riesgo.
4. Y hasta aquí: ¿en qué? El instrumento sale casi solo cuando ya contestaste las tres anteriores. Si empiezas por esta pregunta, estás eligiendo un vehículo sin saber a dónde vas.
El menú real en México
Esto es lo que de verdad puedes comprar hoy desde tu celular, con lo que cuesta y con lo que puede salir mal.
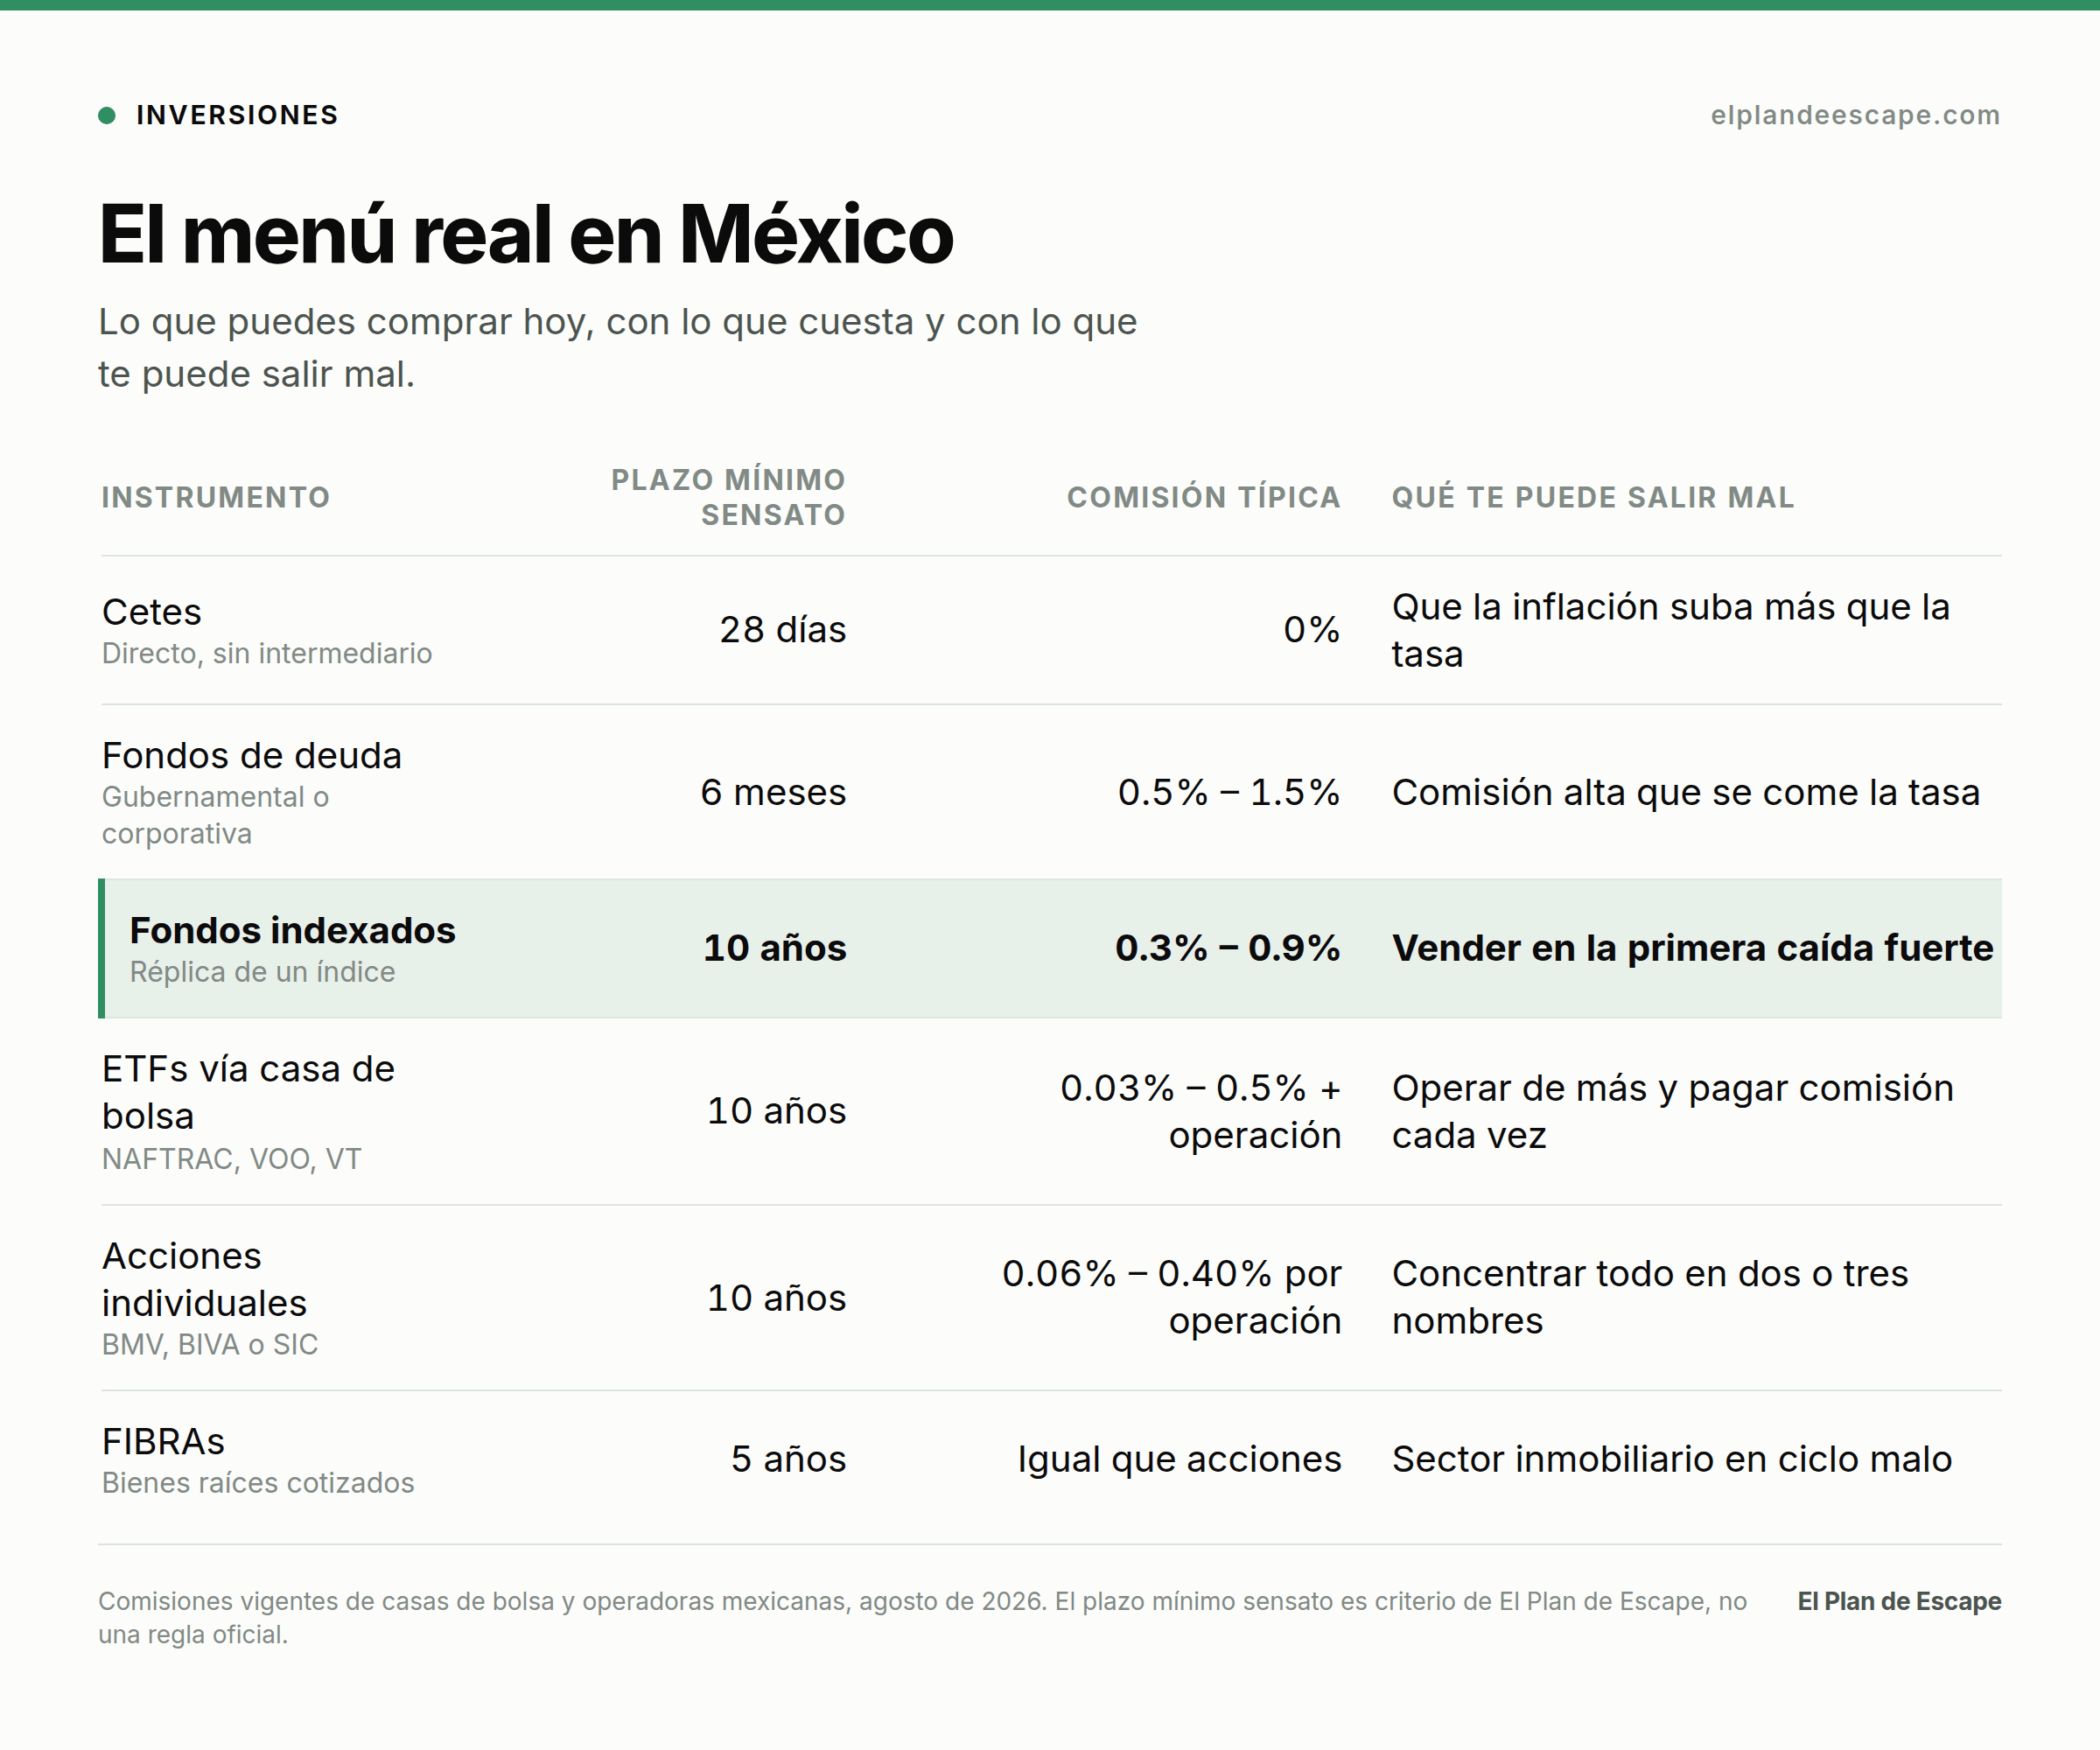
El «plazo mínimo sensato» es criterio nuestro, no una regla oficial: es el tiempo por debajo del cual ese instrumento suele hacer más daño que bien.
Cetes. Deuda del gobierno federal, desde $100 y sin intermediario. Es el suelo del sistema financiero mexicano: si algo te promete más rendimiento que Cetes, está asumiendo un riesgo que Cetes no asume, y vale la pena saber cuál. Cómo empezar, paso a paso, en Cetes Directo desde $100.
Fondos de deuda. Compran Cetes, bonos y papel corporativo por ti. Útiles por comodidad, pero cuidado con la comisión: un fondo que cobra 1.5% para invertir en Cetes al 6.15% se está quedando con casi un cuarto de tu rendimiento por hacer algo que puedes hacer tú gratis.
Fondos indexados. Replican un índice completo —el mercado mexicano, el estadounidense, el mundo— sin intentar adivinar cuáles subirán. Comisión baja porque no hay nadie tratando de acertar. Para la mayoría de la gente con horizonte largo, es el instrumento por defecto. La comparación directa está en Cetes contra fondos indexados.
ETFs. Lo mismo que un fondo indexado pero cotizando en bolsa, lo que te deja comprarlo desde una casa de bolsa. Aquí están las comisiones más bajas del mercado —hay ETFs globales con 0.03% anual— a cambio de que tú tengas que dar la orden de compra cada vez. Su enemigo es la tentación de operar de más.
Acciones individuales y FIBRAs. Perfectamente válidos, pero exigen algo que los demás no: criterio para analizar una empresa y estómago para vivir con la concentración. Si vas a empezar aquí, que sea con una parte pequeña de tu cartera.
Comisiones: el costo que no ves y el que más te cuesta
De todo lo que decides al invertir, el rendimiento futuro no lo controlas, el plazo lo controlas a medias, y la comisión la controlas por completo. Es la única variable de la ecuación que está enteramente en tus manos, y es justo la que casi nadie compara.
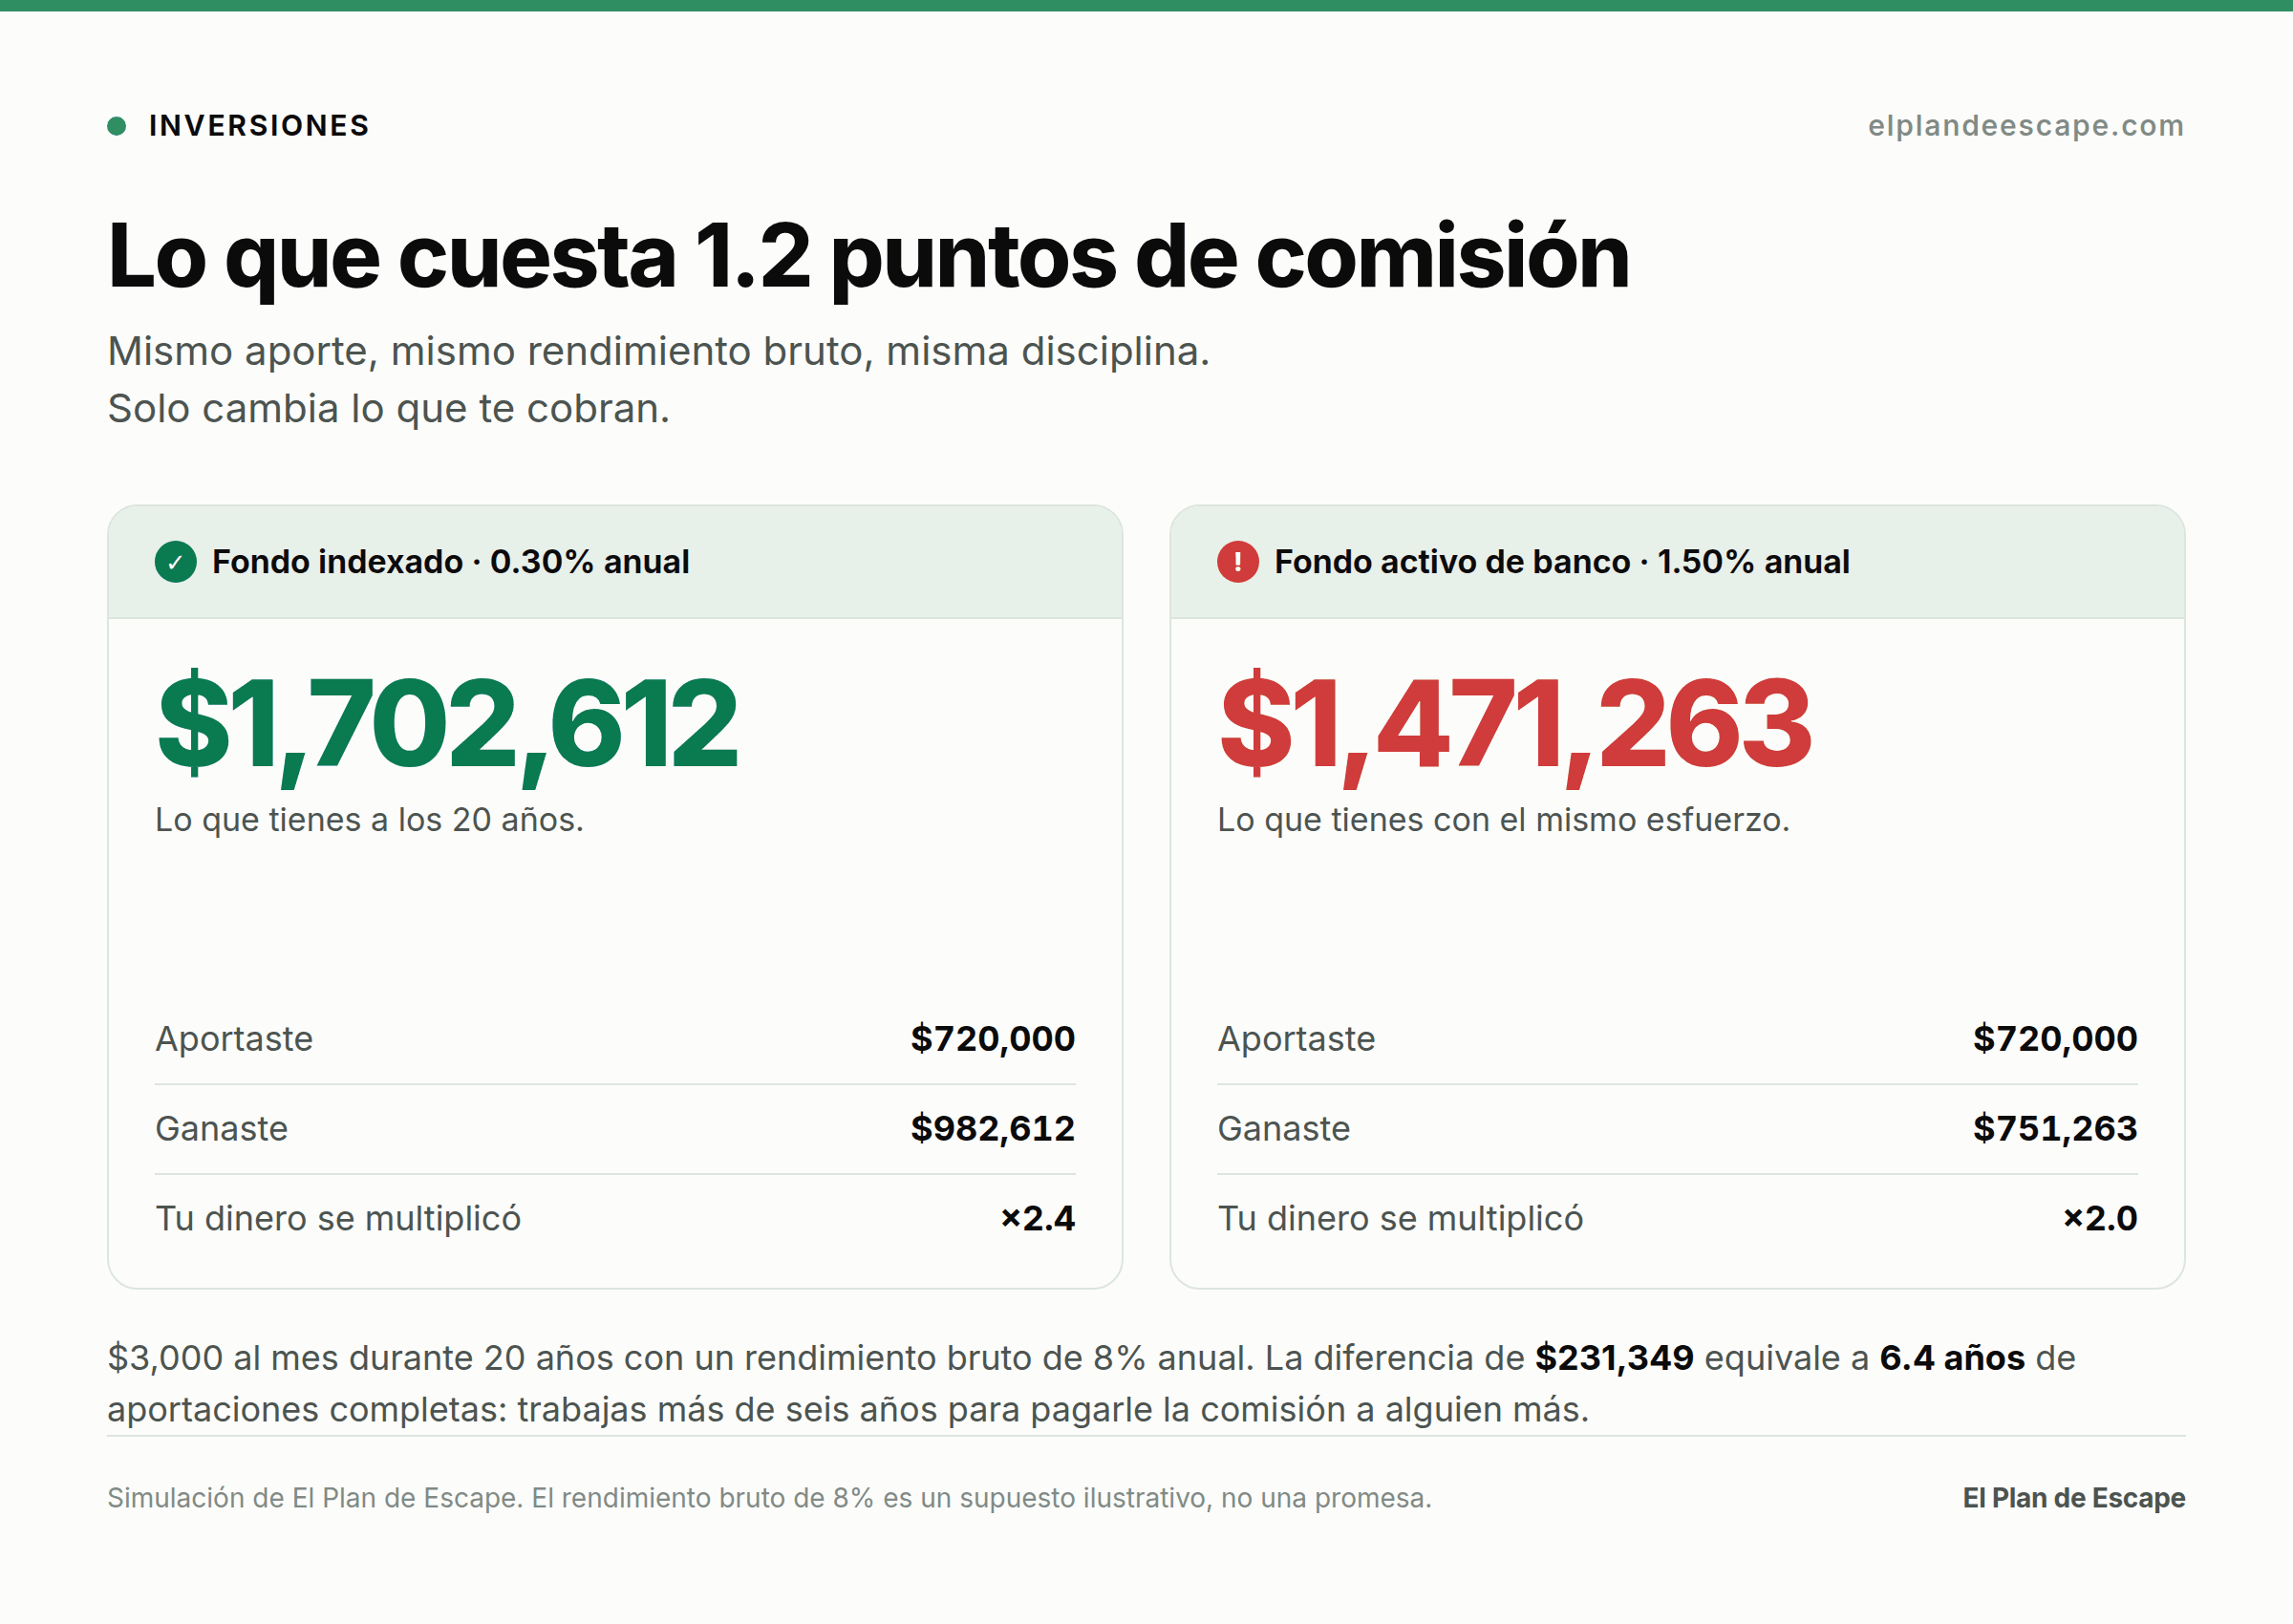
Mismo aporte, mismo rendimiento bruto, misma disciplina. Solo cambia lo que te cobran.
El escenario: $3,000 al mes durante 20 años, con un rendimiento bruto de 8% anual. Con una comisión de 0.30% terminas con $1,702,612. Con 1.50%, con $1,471,263. La diferencia son $231,349, que es exactamente lo mismo que aportar durante seis años y medio y regalárselo a alguien más.
Y el daño crece con el tiempo, porque lo que la comisión te quita no es el dinero: es todo lo que ese dinero habría generado después.
Plazo | Con 0.30% anual | Con 1.50% anual | Lo que pierdes | % de tu patrimonio |
|---|---|---|---|---|
10 años | $539,748 | $505,209 | $34,538 | 6.4% |
20 años | $1,702,612 | $1,471,263 | $231,349 | 13.6% |
30 años | $4,207,957 | $3,318,534 | $889,423 | 21.1% |
La objeción obvia es: «sí, pero el fondo caro tiene gestores que buscan rendimiento superior». Es una promesa medible, y alguien la mide.
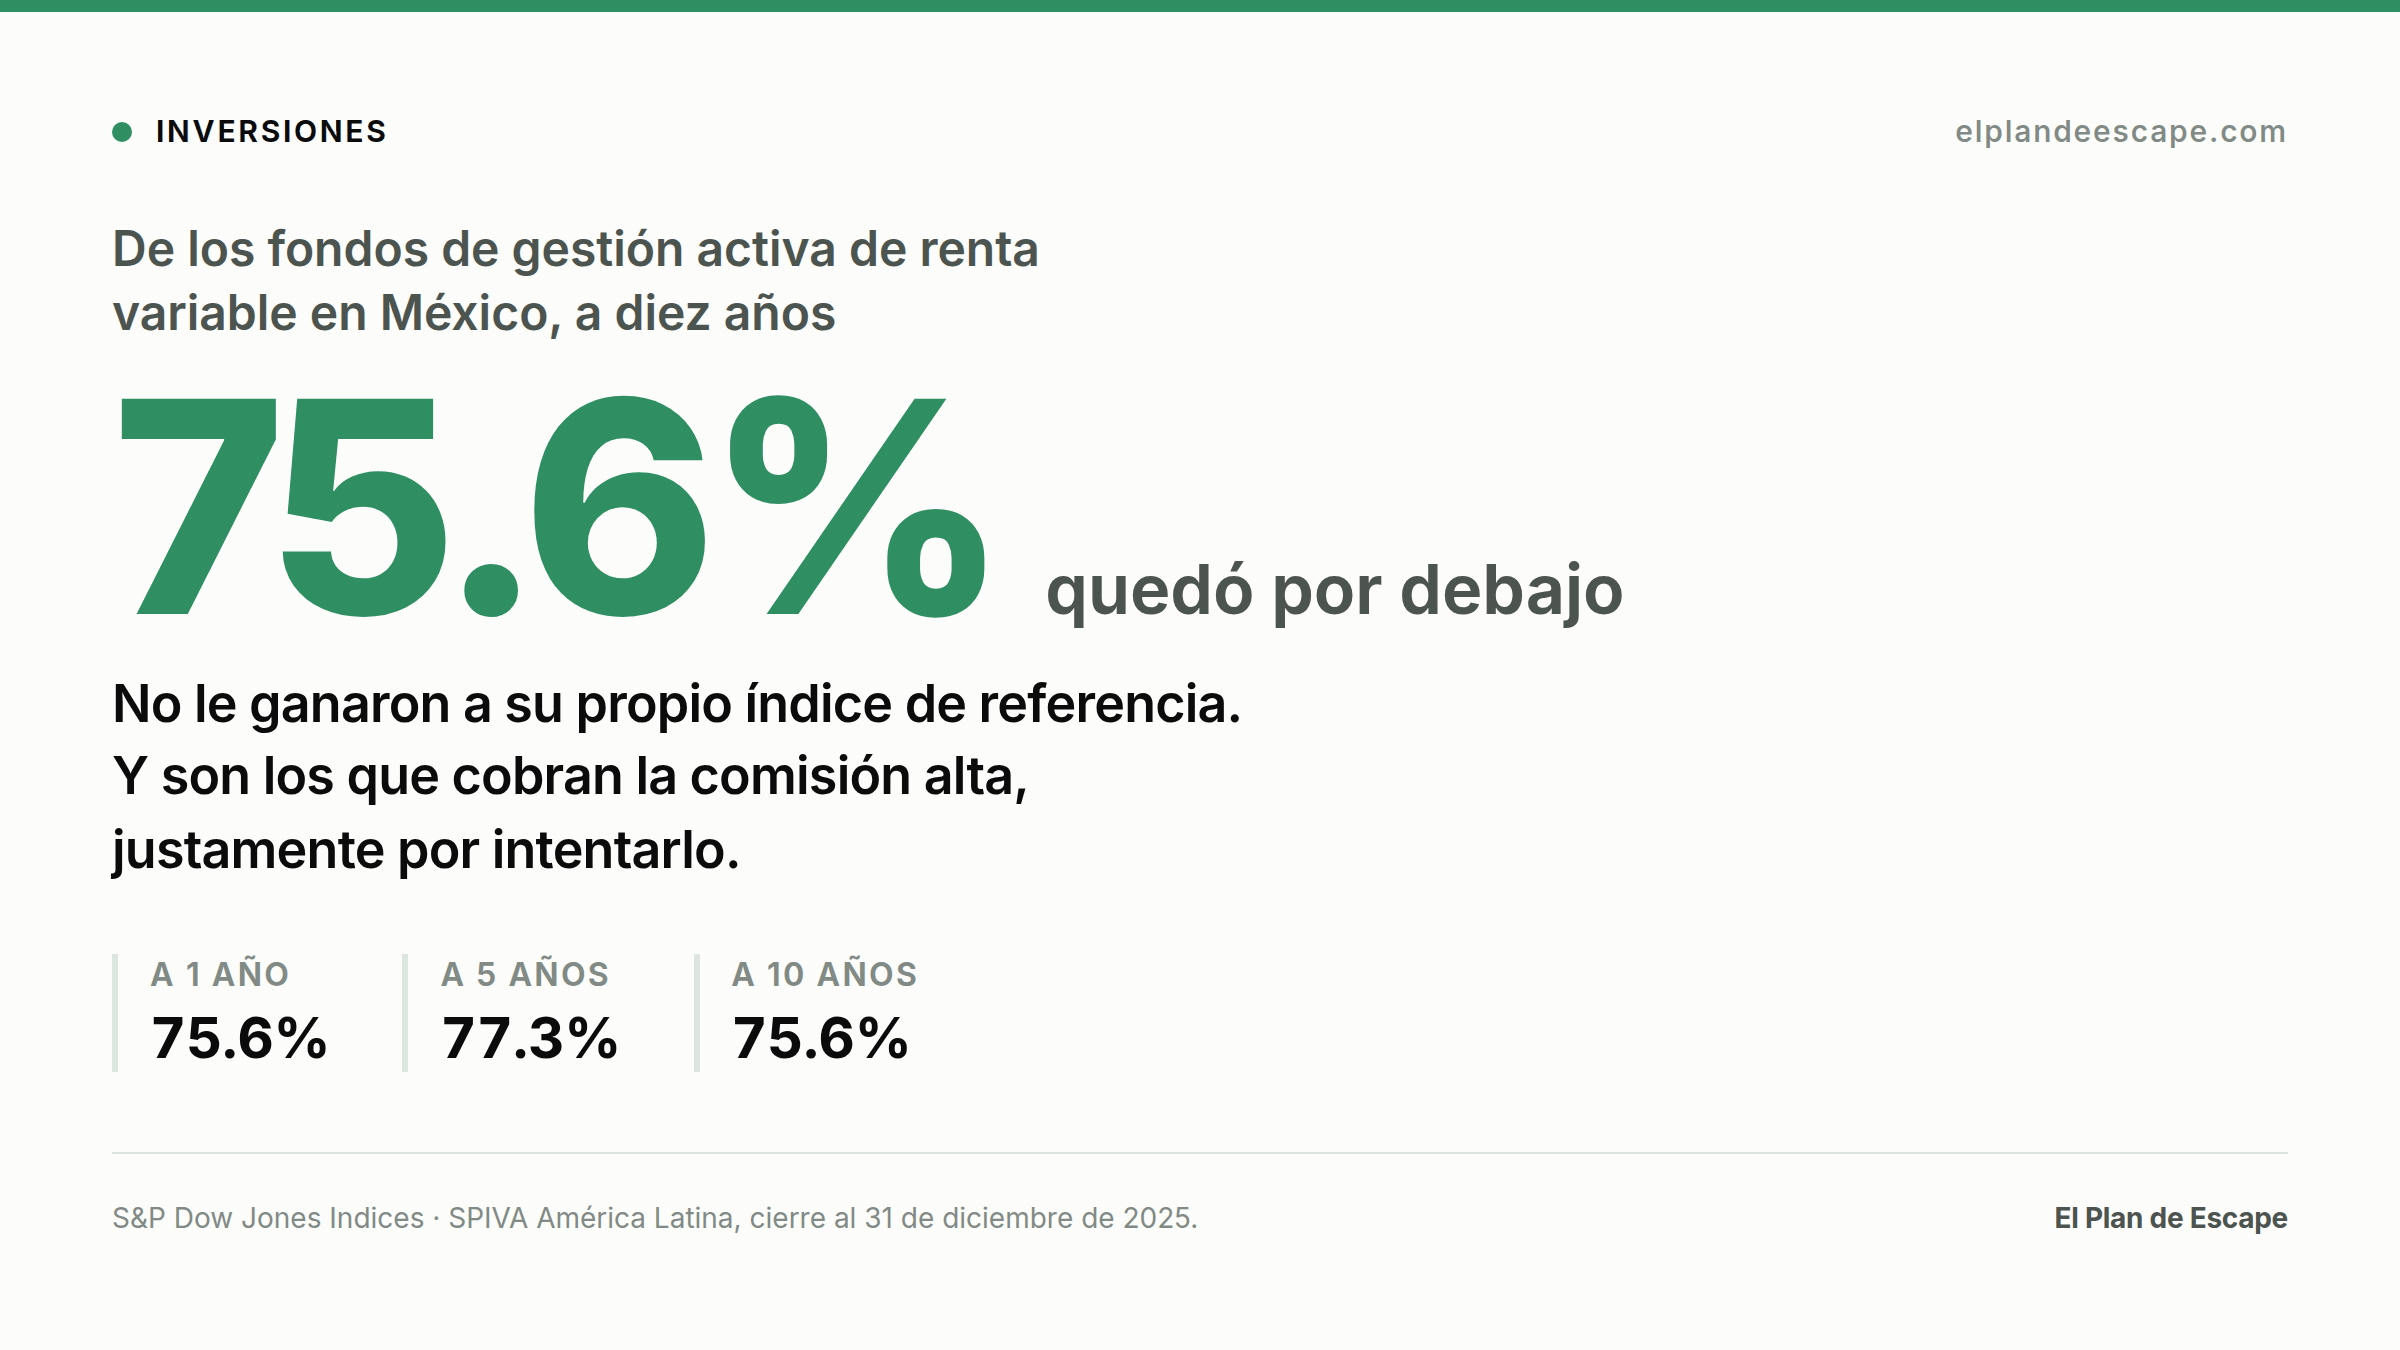
S&P Dow Jones Indices publica este estudio cada semestre. Los porcentajes se mueven poco.
El reporte SPIVA de S&P Dow Jones Indices, con cierre al 31 de diciembre de 2025, encontró que el 75.6% de los fondos de gestión activa de renta variable en México quedó por debajo de su índice de referencia a diez años. A cinco años fue 77.3%. A uno, 75.6%. Tres de cada cuatro, con una consistencia incómoda.
No significa que no existan buenos gestores. Significa que elegir de antemano cuál será uno de ellos es un problema distinto y más difícil que el que creías estar resolviendo, y que mientras tanto pagas la comisión alta de todos modos.
Cómo abrir tu primera cuenta
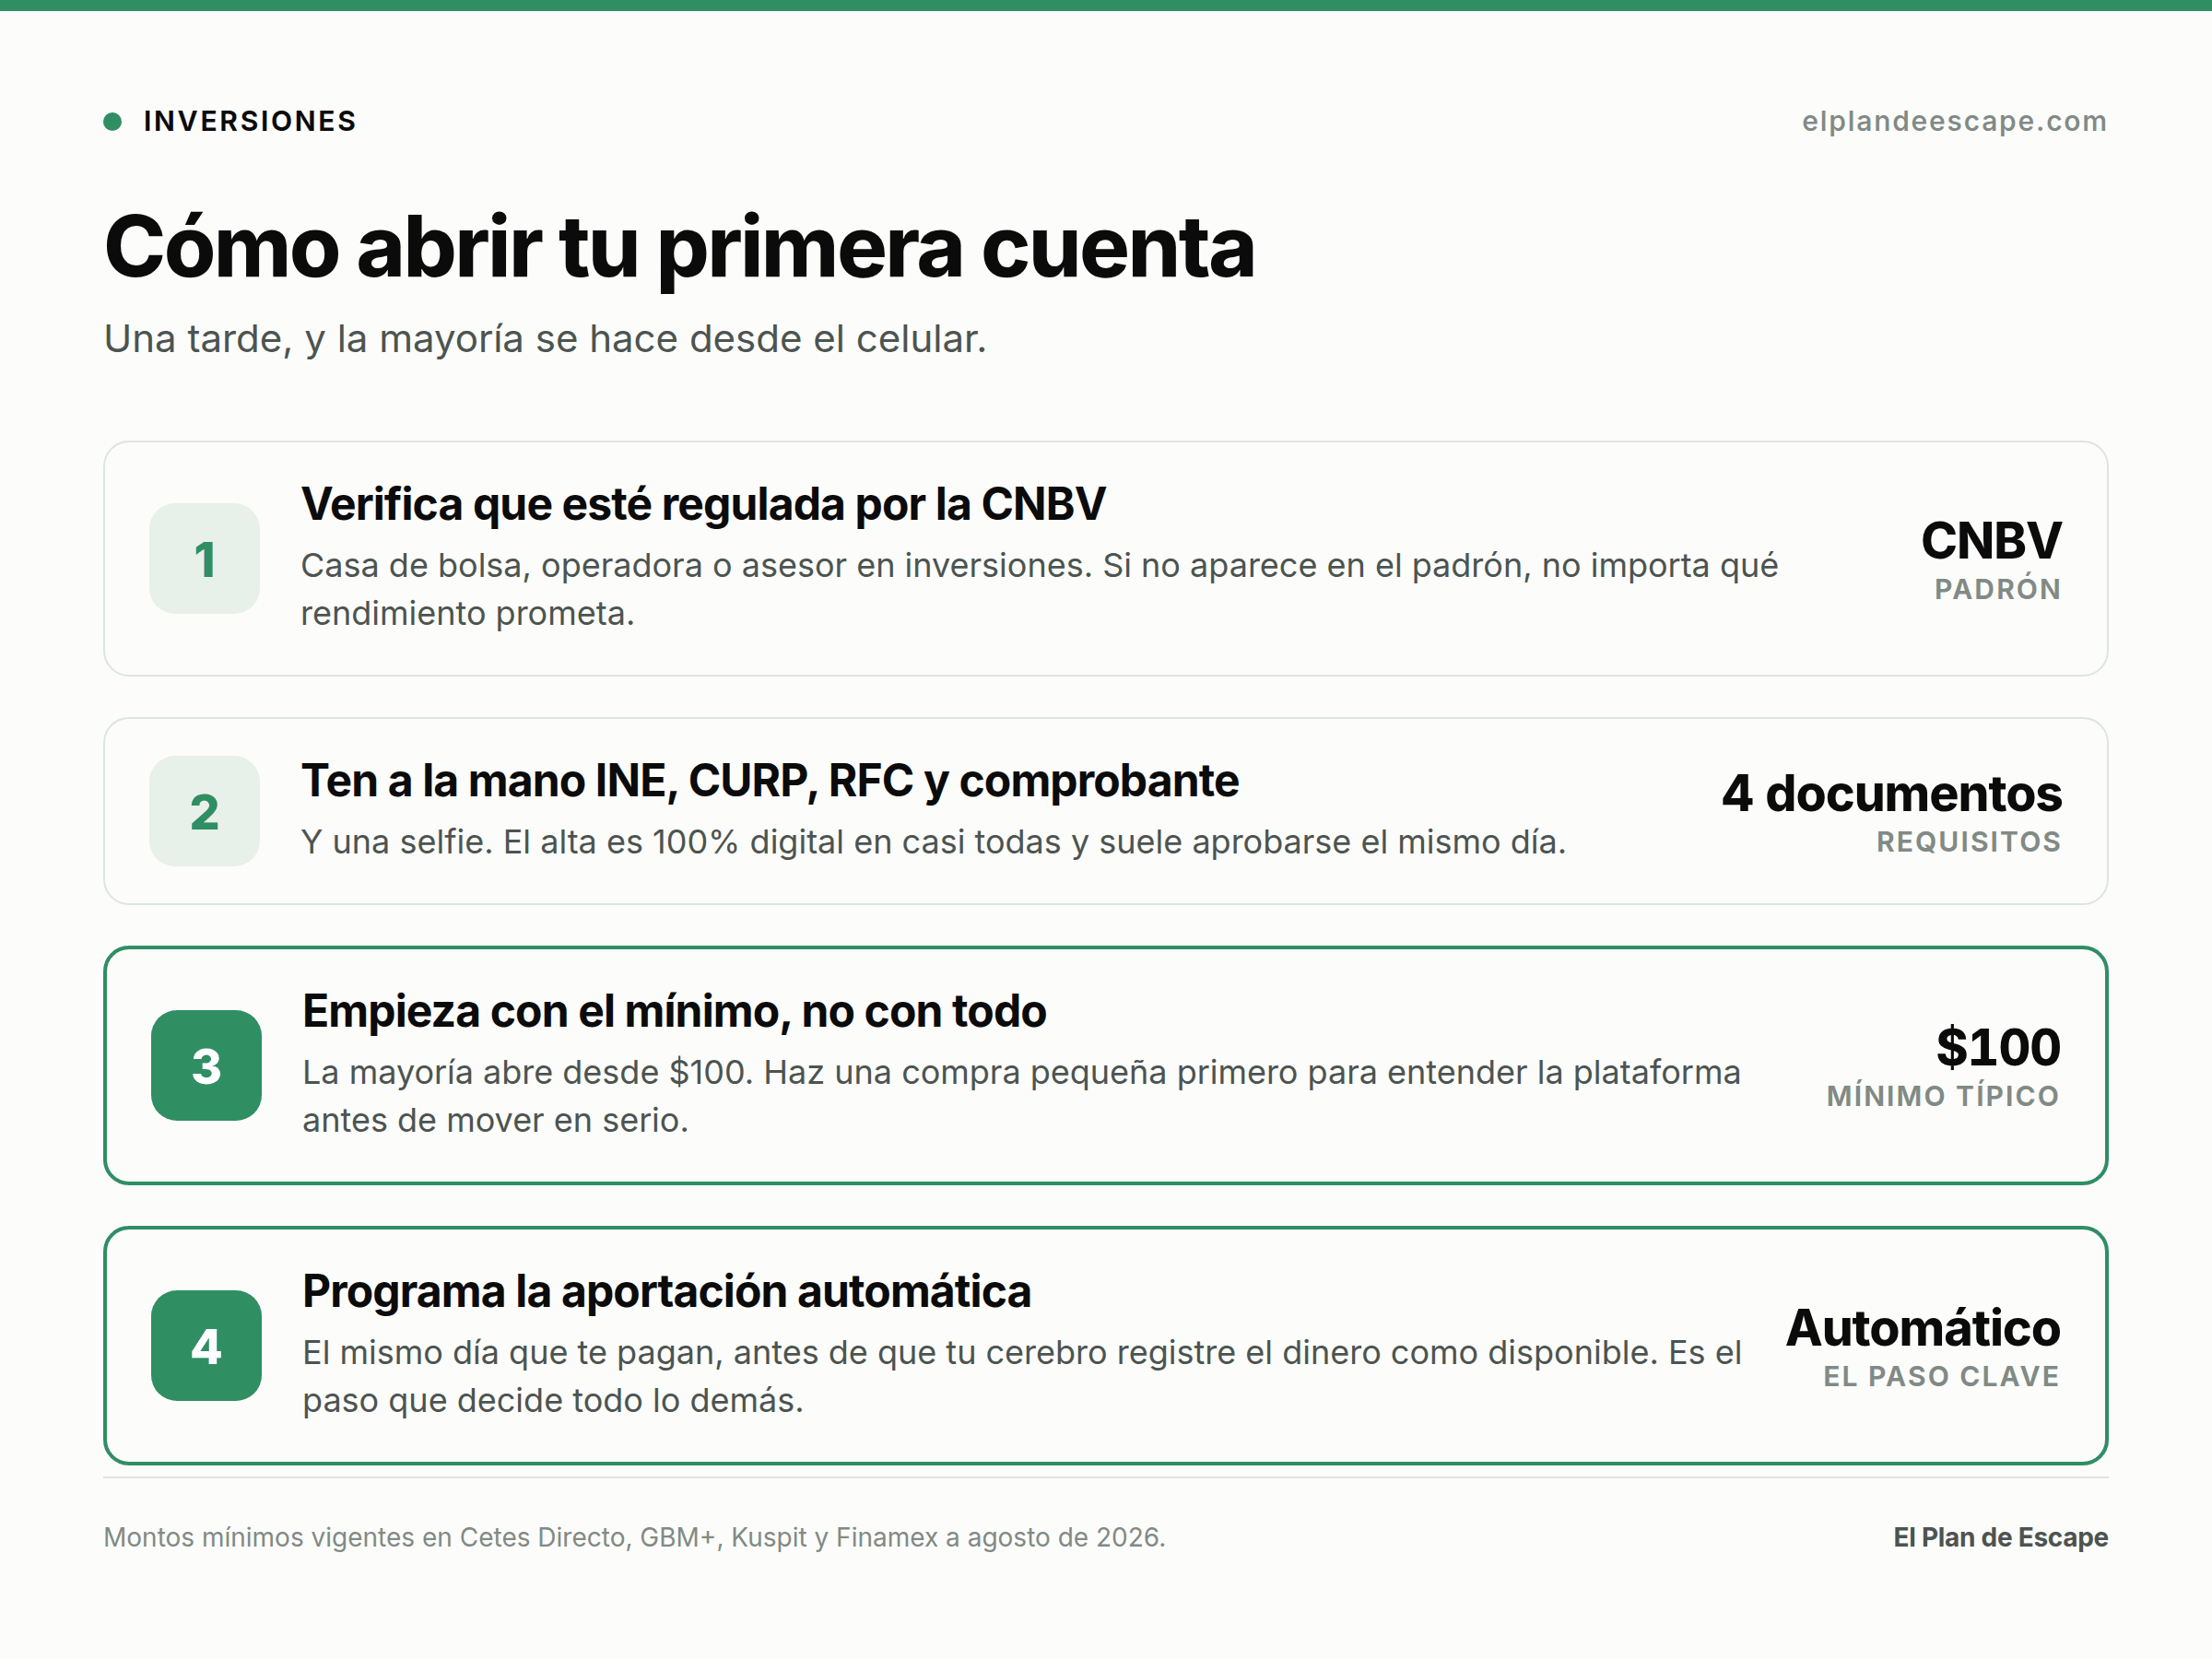
La mayoría de las plataformas abren desde $100 y el alta es 100% digital.
Primero, verifica que esté regulada. Casa de bolsa, operadora de fondos o asesor en inversiones, todas registradas ante la CNBV. Si una plataforma no aparece en el padrón, no importa qué rendimiento prometa: no hay a quién reclamarle.
Luego, ten a la mano cuatro cosas: INE, CURP, RFC y comprobante de domicilio. Más una selfie. El alta suele aprobarse el mismo día.
Empieza con el mínimo, no con todo. Cetes Directo, GBM+, Kuspit y Finamex abren desde $100; Bursanet desde $1,000. Haz una compra pequeña primero, mira cómo se ve tu cuenta al día siguiente, entiende dónde está cada cosa. Después mueves en serio.
Y programa la aportación automática. Este es el paso que decide todo lo demás.
Cuánto y cada cuándo
La respuesta corta: menos de lo que crees que necesitas, y con más constancia de la que crees que hace falta.
La aportación automática el día de la nómina no es un truco de motivación: es reconocer que la fuerza de voluntad es un recurso agotable y que a fin de mes ya se agotó. Si el dinero sale antes de que tu cerebro lo registre como disponible, el sistema funciona solo.
Si aportas | A 20 años tienes | De lo cual aportaste |
|---|---|---|
$500 al mes | $283,769 | $120,000 |
$1,000 al mes | $567,537 | $240,000 |
$3,000 al mes | $1,702,612 | $720,000 |
Y ahora la parte que duele. Este es el costo de esperar «a tener más», con el mismo aporte de $3,000 y el mismo horizonte de 20 años desde hoy:
Si empiezas | Terminas con | Dejas de ganar |
|---|---|---|
Hoy | $1,702,612 | — |
En 1 año | $1,542,277 | $160,335 |
En 3 años | $1,256,268 | $446,344 |
En 5 años | $1,010,961 | $691,651 |
Esperar cinco años a «estar listo» cuesta más que la diferencia entre la comisión buena y la mala. El tiempo es el único insumo que no puedes comprar después.