RápidaPagaré BBVA: rendimiento, plazos y comparación con CETES (2026)
BBVA anunció un pagaré promocional desde $50,000 con tasa de 6.50% anual a 28 días del 5 al 11 de noviembre de 2026. Revisa elegibilidad, ISR y comparación con CETES.
No se trata de huir, se trata de poder elegir.
El Plan de Escape convierte dinero, ingresos y patrimonio en capacidad real de elegir cómo vivir y trabajar.

Editorial semanal · Inversiones e ingresos pasivos
Filtra por tema, etiqueta o marca lectura rápida para artículos de menos de 5 minutos.
41 resultados
RápidaBBVA anunció un pagaré promocional desde $50,000 con tasa de 6.50% anual a 28 días del 5 al 11 de noviembre de 2026. Revisa elegibilidad, ISR y comparación con CETES.
RápidaAprende cómo invertir en FIBRAs en México y qué revisar antes de comprar. Distingue distribuciones y rendimiento total, evalúa inmuebles, deuda y costos, y utiliza una ficha de análisis con un ejemplo hipotético que muestra por qué recibir pagos no garantiza conservar tu capital.
RápidaCompara nueve franquicias en México por inversión publicada, cuotas y condiciones que debes investigar. Los precios pueden representar solo una parte del costo de apertura. Revisa regalías, renta, impuestos, contrato y capital de trabajo antes de decidir; dos opciones requieren cotización para conocer su inversión.
RápidaLos CETES son Certificados de la Tesorería de la Federación: títulos de deuda del Gobierno Federal en pesos. Se compran a descuento y pagan su valor nominal de $10 por título al vencimiento. La diferencia es el rendimiento bruto; vender antes, la inflación y las condiciones de reinversión pueden cambiar lo que obtienes.
RápidaTener un puesto clave no debería costarte la salud. Claves prácticas para mandos y directivos: límites de horario, previsibilidad y margen financiero
RápidaEl margen financiero no solo te protege de emergencias: te da el poder de negociar horarios, frenar urgencias falsas y recuperar tus noches.

Con $1,000 puedes iniciar una inversión pequeña o probar un activo digital, una licencia o una renta si ya tienes los recursos necesarios. Compara 10 formas de empezar con presupuestos independientes, trabajo pendiente y límites claros. Ninguna garantiza ventas ni un ingreso mensual suficiente para sustituir tu sueldo.

Los ingresos pasivos provienen de activos que dependen menos de tu trabajo continuo. Pueden exigir dinero, creación y mantenimiento, y no garantizan cobros estables. Aprende a distinguirlos de un sueldo, de un negocio semipasivo y de una mensualidad recurrente antes de elegir una fuente.

Modalidad 40 puede ayudarte a continuar cotizando, pero no garantiza una pensión. Revisa tu régimen, costo y las medidas temporales de octubre de 2026 antes de comprometer dinero.

Calcular cuánto dinero necesitas es una operación financiera. Sentirte capaz de usar ese margen es otra cosa. Esta guía te ayuda a distinguir entre una cifra insuficiente y una meta que sigue moviéndose por miedo, incertidumbre o identidad.

Para evaluar si un negocio puede ser rentable, calcula contribución, punto de equilibrio, utilidad operativa, flujo de efectivo y recuperación de inversión. Esta guía explica los cinco cálculos con ejemplos en pesos y sus límites. Antes de invertir, contrasta las proyecciones con costos, demanda y capacidad de entrega que puedas documentar.
RápidaPuedes vender servicios a pymes locales si conviertes una necesidad concreta en un piloto con alcance, entregables y plazo definidos. Esta guía compara 15 opciones, qué costos cotizar y qué señal medir. También explica cómo separar tus honorarios de los gastos del cliente y dónde revisar obligaciones generales ante el SAT.

Un negocio de comida puede vender por pedido, evento, punto móvil o canal digital. Comparamos 12 formatos y los costos que debes cotizar, desde ingredientes y merma hasta empaque, entrega y trabajo. Revisa higiene y requisitos de tu modalidad, y valida pedidos antes de comprar equipo o rentar un local.

Los negocios con poca inversión en México pueden aprovechar una habilidad, equipo disponible o pedidos confirmados. Esta guía compara 21 opciones, qué gastos debes cotizar y cómo organizar una prueba con capital limitado. Incluye alternativas desde casa y presupuestos ilustrativos; el costo real depende de tus recursos y de la forma de operar.

Si pagas gastos médicos, intereses hipotecarios, seguros de gastos médicos, donativos o aportaciones para el retiro, podrías disminuir tu base del ISR. Para los gastos efectuados durante 2026, el límite general es el menor entre 15% de tus ingresos totales y $213,973.20; las aportaciones de retiro y algunos conceptos tienen reglas separadas.

Si cotizaste al IMSS antes del 1 de julio de 1997, puedes tener derecho a elegir entre Ley 73 y Ley 97 al pensionarte. Si empezaste desde esa fecha, te corresponde Ley 97. Para estimar cuánto recibirás necesitas revisar edad, semanas reconocidas, salario registrado y, según el régimen, ahorro acumulado.

No existe un mejor PPR para todas las personas. Esta comparación aplica una metodología de 100 puntos a la información pública de cinco productos y muestra qué puedes verificar sobre costos, inversión, flexibilidad, liquidez, regulación y operación fiscal antes de firmar.

Las aportaciones voluntarias a la AFORE pueden ayudarte a ahorrar para el retiro. Su liquidez, rendimiento y beneficio fiscal dependen de la subcuenta y la SIEFORE: elige la modalidad antes de depositar.

Un plan personal de retiro (PPR) es una cuenta o contrato de largo plazo diseñado para acumular dinero hasta los 65 años. En México puede ofrecer una deducción de hasta el menor entre 10% de tus ingresos acumulables y cinco UMA anuales, pero su liquidez, comisiones, inversiones y penalizaciones dependen del contrato.

Puedes encontrar CETES en servicios bancarios de mercado de dinero, pero el acceso depende del segmento y del contrato. BBVA los menciona en su oferta para empresas; Scotiabank anuncia reportos con valores gubernamentales. Un pagaré como Súper CETE es otro producto. Compara qué adquieres, costos y disponibilidad frente a la compra en CETESdirecto.
RápidaUna guía práctica con un caso en pesos mexicanos para usar ChatGPT o Claude al revisar gastos, construir un presupuesto y tomar decisiones sin entregarles el control de tu dinero.

Compara 15 modelos de ingresos pasivos y semipasivos en México según el capital, los bienes o las habilidades que requieren. Identifica el trabajo que permanece, los riesgos y la diferencia entre reinvertir, cobrar y generar utilidad antes de elegir una alternativa.

Reparto concreto en pesos para 50,000, 100,000, 500,000 y aportación mensual, con los instrumentos que sí puedes contratar en México.

Ordenar tus finanzas no requiere una hoja perfecta ni castigarte por cada café. Requiere saber qué entra, qué sale, qué debes y qué decisión automática protege primero a tu futuro.

Para empezar a invertir con poco dinero, revisa tus gastos y deudas, separa una cantidad que puedas repetir y elige una opción compatible con tu meta y plazo. Primero comprueba que la aportación cabe en tu presupuesto; después aprende a contratar el instrumento que hayas elegido.

Aprende cómo hacer un presupuesto mensual en México 2026 con estrategias efectivas. Descubre ejemplos prácticos, organiza tus finanzas y optimiza tus gastos.

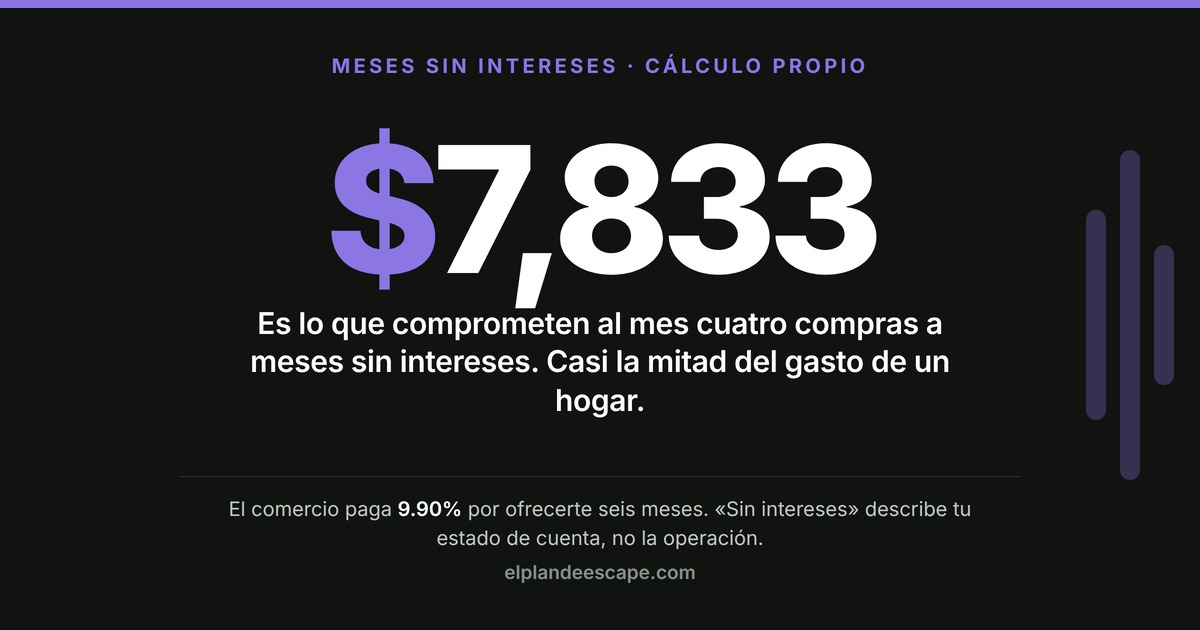
Alguien paga ese financiamiento y no es el banco: el comercio entrega entre 5.42% y 13.19% de la venta, y ese costo está en el precio. Los números reales, la deuda que no llamas deuda y cuándo sí conviene usarlos.

Compara cuentas y productos para guardar dinero disponible en México: revisa cuánto saldo recibe cada tasa, sus requisitos, disponibilidad y protección. Prueba tu monto en el comparador y confirma las cifras vigentes antes de decidir.

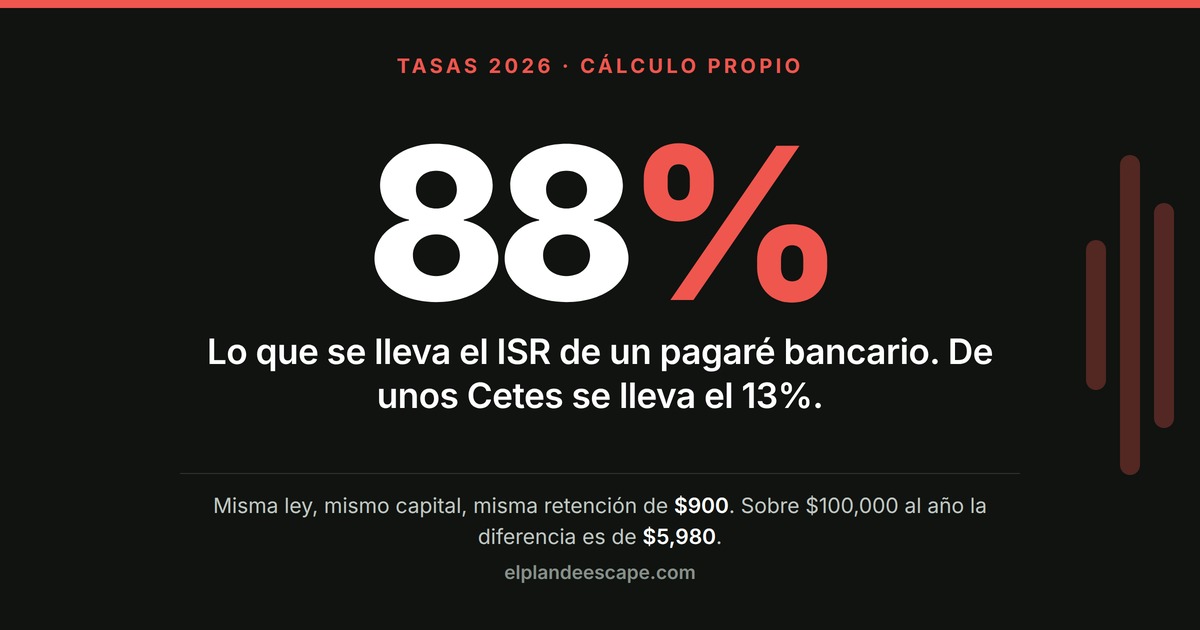
La retención de ISR de 2026 se calcula sobre tu capital, no sobre tu ganancia. Eso convierte el mismo impuesto en una tasa efectiva del 13% o del 88% según dónde tengas el dinero. Las tasas vigentes y cuánto queda de verdad.

Todo el mundo se pelea con el 50%. El problema serio es el 20: una regla que dice «ahorra lo que sobre» está condenada, porque nunca sobra. Los datos de la ENIGH 2024 y la versión adaptada a un ingreso mexicano.

La cantidad exacta a partir de la cual tu vida deja de depender de que el mes que entra siga entrando dinero por trabajar. Con calculadora en pesos, sin la regla del 4% traducida del inglés.

Compara tu Afore dentro de la misma SIEFORE con el corte de septiembre de 2026. Revisa rendimiento neto, comisiones y qué confirmar antes de un traspaso.

Todos publican la tabla de tasas. Casi nadie te dice qué pasa cuando la institución quiebra, y en México ya pasó. Rendimiento real tras impuestos, quién te protege y cómo verificar una Sofipo en cinco minutos.

Entre los negocios rentables en México que puedes evaluar están marketing para pymes, comida por encargo, reparación de equipos, clases y cuidado de mascotas. La rentabilidad depende de demanda, costos y capacidad de entrega. Compara 16 modelos con tabla y gráfico para decidir cuál probar antes de invertir más.

Cómo genera rendimientos el dinero en Mercado Pago, por qué no es un banco, qué protección tienes y cuándo conviene frente a Nu, CETES o un depósito a plazo.

Nu paga rendimientos sobre el saldo apartado en Cajitas. Compara Turbo, 24/7 y ahorro congelado, sus plazos, condiciones y protección IPAB antes de decidir.

Dinero Creciente Santander funciona como un apartado con disponibilidad inmediata, no como una inversión a plazo. Santander no publica su tasa en la página abierta; la referencia pública disponible es 0.50% anual. Con esa tasa, $100,000 generarían cerca de $500 brutos en un año, antes de impuestos, por lo que conviene más para separar dinero que para invertirlo.

CETES suele encajar con metas cercanas cuyo monto y fecha necesitas cuidar. Un fondo indexado de renta variable puede servir para objetivos lejanos si puedes asumir caídas, sin garantía de ganancia. Para elegir entre CETES y fondos indexados, compara plazo, disponibilidad, costos y riesgo; también puedes combinarlos para metas distintas.

«¿En qué invierto?» es la cuarta decisión, no la primera. Las cuatro en orden, el menú real de instrumentos que existen en México y lo que te cuestan las comisiones a veinte años.

Para invertir en CETES, abre tu cuenta en CETESdirecto, envía recursos, elige el vencimiento y registra la compra. Puedes empezar desde $100 con saldo disponible; la domiciliación y el ahorro recurrente parten de $300. Revisa el plazo y las condiciones de retiro antes de confirmar.

Tu número no sale de una regla genérica de 3 a 6 meses: sale de tu gasto base y de qué tan predecible es tu ingreso. Con calculadora, cifras de 2026 e instrumentos que sí existen en México.