Tu presupuesto no falla en la semana dos.
Falla en agosto. Y en diciembre. Falla el mes que llega la tenencia, el que toca el seguro, el que hay que pagar útiles y uniformes de golpe. El resto del año funciona bastante bien — y por eso duele tanto cuando se rompe: parecía que ibas ganando.
No es un problema de disciplina. Es un problema de diseño: construiste un plan mensual para una vida que tiene gastos anuales.
Abajo están los cuatro pasos para armar uno que aguante, y el renglón que casi nadie pone. Empecemos por lo aburrido, que es lo que funciona.
Lo esencial en 30 segundos
Mide tres meses antes de planear. El gasto real suele salir entre 15% y 30% por encima de lo que la gente cree.
Reparte por quincena, no por mes. En México se cobra cada quince días y el hueco del día 25 es de diseño, no de mala suerte.
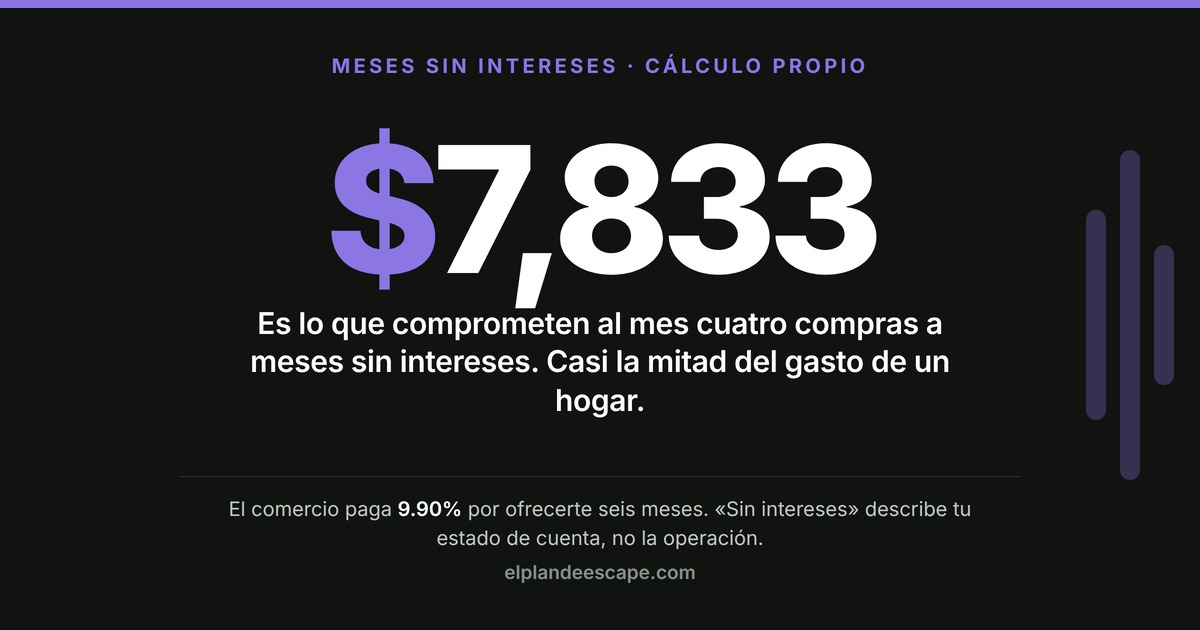
El renglón que falta: los gastos anuales. Solo el regreso a clases cuesta $12,167 por estudiante, y prorrateado son $1,014 al mes que tu presupuesto no contempla.
En un hogar con coche y un hijo, ese renglón invisible puede rondar los $4,300 mensuales: más del 25% de lo que gasta un hogar promedio.
Con ingreso variable, presupuesta sobre tus tres peores meses, no sobre el promedio y menos sobre el mejor.
Paso 1: mide antes de planear
Descarga los estados de cuenta de los últimos tres meses —débito y todas las tarjetas— y clasifica cada movimiento en cuatro cajas: fijos, variables necesarios, discrecionales y deuda. El promedio de esos tres meses es tu punto de partida real.
No lo estimes de memoria. La memoria es un instrumento pésimo para esto: recuerda la renta y olvida las doce compras de $180 en la tienda de la esquina. El resultado real casi siempre sale entre 15% y 30% por encima de lo que la gente creía gastar, y la sorpresa está casi siempre en la caja de discrecionales.
Las cuatro cajas, con ejemplos, para que no dudes al clasificar:
Fijos: renta o hipoteca, colegiaturas, internet, celular, suscripciones. Mismo monto cada mes.
Variables necesarios: despensa, gasolina o transporte, luz, agua, gas, medicinas. Inevitables, pero el monto se mueve.
Discrecionales: restaurantes, ropa, salidas, antojos, lo que compraste porque quisiste.
Deuda: pagos de tarjeta, crédito de auto, préstamos personales. Aparte, siempre, porque compiten con el ahorro.
Si dudas dónde va algo, pregúntate qué pasa si lo quitas seis meses. Si se rompe algo importante, es necesario. Si solo te molesta, es discrecional.
Este paso no es opcional. Un presupuesto construido sobre cifras que te inventaste es una lista de deseos con formato de tabla.
Paso 2: reparte por quincena, no por mes
En México se cobra el 15 y el 30. Tus gastos, en cambio, no se reparten así: la renta cae al inicio, los servicios a mitad, y el resultado es el hueco clásico del día 25, cuando técnicamente «te alcanzaba» pero en la práctica no queda efectivo.
Un presupuesto mensual esconde ese desfase porque promedia. Uno quincenal lo hace visible antes de que te tumbe.
Concepto | Quincena 1 | Quincena 2 |
|---|---|---|
Ahorro automático | El día del depósito | El día del depósito |
Renta y servicios fijos | Casi todo | Lo que vence después del 15 |
Despensa y transporte | La mitad | La mitad |
Discrecional | Tope fijo | Tope fijo |
Fondo de gastos anuales | La mitad | La mitad |
Fíjate en el orden de la primera fila: el ahorro sale el día que entra el dinero, no con lo que sobre al final. Es la única forma que funciona, porque lo que sobra al final es siempre cero.
Paso 3: el renglón que hunde presupuestos
Aquí está la razón real de que tu plan se caiga, y casi ningún artículo de presupuestos lo cuantifica.
Hay gastos que existen todos los años pero no todos los meses: tenencia, refrendo, verificación, predial, seguros, mantenimiento del coche, útiles y uniformes, y el mes de diciembre completo. Tu presupuesto mensual no los ve, así que cuando llegan sales a pedir prestado o a sacar la tarjeta.
Vamos a ponerles número. Dos de estos están verificados y el resto son de ejemplo — sustitúyelos por tus recibos:
Gasto anual | Monto |
|---|---|
Regreso a clases, un hijo (ANPEC, agosto 2026) | $12,167 |
Tenencia, refrendo y verificación (CDMX, 2026) | $1,469 |
Seguro de gastos médicos (ejemplo) | $12,000 |
Seguro de auto (ejemplo) | $10,000 |
Diciembre: regalos, posadas, cena (ejemplo) | $8,000 |
Mantenimiento del coche, dos servicios (ejemplo) | $5,000 |
Predial (ejemplo) | $3,000 |
Total al año | $51,636 |
Equivalente mensual | $4,303 |
Cuatro mil trescientos pesos al mes.
Para dimensionarlo: el gasto mensual de un hogar promedio en México es de $15,891, según la ENIGH 2024 del INEGI. Ese renglón invisible sería más de la cuarta parte de todo lo que gasta el hogar.
Si tu presupuesto no tiene una línea de ese tamaño, no es que te falte disciplina. Es que le falta un cuarto del presupuesto.
La solución es de una línea: suma tus gastos anuales reales, divide entre doce, y trátalo como un gasto fijo más — con su propia cuenta, separada, a la que no se le mete mano. Cuando llegue la tenencia, el dinero ya está.
Es el ajuste que más estabilidad da y el que casi nadie hace.
Los dos meses que rompen todo: agosto y diciembre
Mira el calendario y vas a ver por qué el año se siente desigual.
Diciembre es caro, pero llega con aguinaldo. Hay dolor, hay refuerzo, y más o menos se compensa.
Agosto no tiene nada de eso. Llega el gasto más grande y concentrado del año —el regreso a clases— sin un solo peso extra de ingreso. Y encima subiendo: la ANPEC calculó que el ciclo 2026 costaría 13.8% más que el anterior. Con una inflación general de 3.26%, ese gasto está subiendo más de cuatro veces más rápido que el resto de tu vida.
Por eso agosto es el mes donde más presupuestos mueren, y por eso el fondo de gastos anuales del paso 3 no es un lujo de gente ordenada: es lo que te separa de financiar los útiles con tarjeta al 37% anual.
Paso 4: si tu ingreso es variable
Freelance, comisiones, negocio propio: aquí la mitad de los consejos de presupuesto no aplican, porque suponen una nómina.
Tres reglas que sí funcionan:
Presupuesta sobre tus tres peores meses del año pasado, no sobre el promedio y muchísimo menos sobre el mejor. Si puedes vivir con eso, todo lo demás es margen.
Aparta los impuestos el mismo día que cobras. Si facturas, el IVA no es tuyo: es dinero que estás guardando para el SAT. Tratarlo como ingreso es el error que más liquidez destruye en un negocio pequeño.
Los meses buenos tienen un destino fijo, en este orden: completar el fondo de emergencia, llenar el fondo de gastos anuales y luego invertir. Un mes bueno no es un aumento: es un mes bueno.
Y con ingreso variable el colchón sube de tres a seis meses de gastos a seis o nueve. La variabilidad es un riesgo y se paga con más reserva.
Sobre la regla 50/30/20
Sirve como diagnóstico y falla como molde.
Como diagnóstico es útil: te dice qué tan lejos estás de una distribución sana. Como meta obligatoria se rompe rápido en México, donde en las ciudades grandes la renta sola puede pasar del 30% del ingreso y los cuatro rubros inevitables se llevan casi el 70% del gasto de un hogar.
Úsala para medirte, no para castigarte. El desarme completo de esa regla, con los datos de la ENIGH, está en por qué la regla 50/30/20 falla en México.
Cómo darle seguimiento sin abandonarlo
Los presupuestos no mueren por estar mal hechos. Mueren por abandono, y el abandono empieza cuando el seguimiento cuesta más de lo que rinde.
Dos revisiones, y nada más:
Semanal, cinco minutos. Dos preguntas: cuánto llevo de gasto discrecional y cuánto me queda hasta el próximo depósito. Nada de categorizar.
Mensual, veinte minutos. Comparar lo presupuestado contra lo real y ajustar el mes siguiente con lo aprendido.
Una sola herramienta. Una app o una hoja de cálculo, no las dos. Los sistemas paralelos se abandonan en tres semanas porque duplican el trabajo.
Y cambia la forma de calificarte. Un presupuesto no se mide por cumplirlo al peso: se mide por si el ahorro programado salió y no regresó. Si eso pasó, el mes fue bueno aunque te hayas pasado en restaurantes.
Qué hacer cuando se rompe a medio mes
Se va a romper. Un mes cualquiera vas a llegar al día 20 con el discrecional agotado, y ahí es donde la mayoría abandona el sistema completo por un mes malo.
No lo abandones: ajusta en este orden.
Primero recorta discrecional de la quincena que viene, no del ahorro. Es incómodo y es el punto.
Si no alcanza, toma del fondo de gastos anuales y anótalo como préstamo a ti mismo, con fecha para reponerlo.
El fondo de emergencia es el último recurso, y solo para emergencias de verdad. Quedarte corto en restaurantes no lo es.
Nunca la tarjeta. Al 37% anual, financiar un desajuste de $3,000 durante seis meses te cuesta más que el desajuste.
Y al cerrar el mes, la pregunta no es «¿por qué fallé?». Es «¿qué renglón estaba mal calculado?». Casi siempre la respuesta es que un gasto anual no estaba prorrateado.
Qué hacer esta semana
Descarga tres meses de estados de cuenta y clasifica. Una tarde, una vez.
Haz la lista de tus gastos anuales reales, con recibos en la mano. Súmala y divide entre doce. Ese es el número que te faltaba.
Abre una cuenta separada para ese fondo y domicilia la aportación el día que cobras. Que rinda mientras espera: la comparativa está en qué cuenta de ahorro conviene según tu plazo.
Pon el tope discrecional por quincena, no por mes. Es el único renglón que de verdad controlas día a día.
El siguiente escalón
Cuando el presupuesto aguanta y el ahorro sale solo, la pregunta cambia: deja de ser cuánto apartas y pasa a ser dónde lo pones. Un fondo de gastos anuales parado en la cuenta de nómina pierde poder de compra todo el año esperando a que llegue agosto.
Ahí empieza el resto del camino.
Y si el presupuesto te cuadra pero el resultado sigue sin alcanzar, no insistas con la hoja de cálculo. Ordenar lo que hay tiene un techo, y ese techo se llama ingreso.