Una tasa de 15% sobre los primeros $10,000 no significa que $100,000 rindan al 15%. La cifra que importa es la que recibe todo tu saldo, considerando el tope promocional, la tasa del excedente, los requisitos y el tiempo durante el que esa oferta estará disponible.
Al 6 de noviembre de 2026, la Cuenta Digital Mifel anuncia 10% anual bruto sobre saldos que generan intereses hasta $500,000. DiDi Cuenta anuncia 15% sobre los primeros $10,000 y 7% sobre el excedente. Nu anuncia 13% para la Cajita Turbo, con límite de $25,000 y una vigencia promocional que termina el 18 de noviembre de 2026 o antes si concluye la promoción. Estas son ofertas diferentes, no un ranking permanente.
Para decidir, separa tres preguntas: ¿cuándo necesitas el dinero?, ¿qué parte del saldo recibe realmente la tasa anunciada? y ¿qué entidad y producto lo custodian? Si ya sabes cuánto quieres guardar, prueba el comparador de cuentas con rendimiento. El comparador aún muestra cifras en verificación: confirma sus tasas y supuestos antes de tomar una decisión.
Qué cuenta conviene según tu saldo y tu necesidad de acceso
No hay una ganadora para todos. Una promoción sobre un saldo pequeño puede convenir a quien ahorra $10,000 y dejar de liderar con $100,000. Una cuenta con tasa menor, pero aplicable al saldo completo, puede pagar más. También puede ser preferible una opción con disponibilidad operativa acorde con tu fondo de emergencia aunque pague menos.
Esta fotografía compara productos concretos. La tasa es anual antes de impuestos; no significa que recibirás ese porcentaje completo en un mes. Revisa la carátula y los términos vigentes el día en que abras la cuenta.
Producto | Figura | Tasa anunciada y alcance | Disponibilidad y condición decisiva | Protección del depósito |
|---|---|---|---|---|
Cuenta Digital Mifel | Banco | 10% anual bruto; intereses sobre saldos desde $100 hasta $500,000 | Cuenta sin plazo; tasa sujeta a cambios. GAT calculada el 30/09/2026, vigente anunciada al 31/01/2027 | IPAB para depósitos elegibles |
DiDi Cuenta | Sofipo | 15% anual sobre primeros $10,000; 7% en el excedente | Cuenta a la vista. Revisar nivel de cuenta y límites de depósito, que son distintos del tope remunerado | Fondo de Protección para depósitos elegibles de Sofipos autorizadas |
Nu Cajita Turbo | Banco | 13% anual sobre hasta $25,000 durante la promoción anunciada | Dinero apartado en Turbo; requiere compra con tarjeta Nu según términos. Vigencia anunciada del 08/10 al 18/11/2026, o fin anticipado | IPAB para depósitos elegibles |
Revolut Rendimientos Diarios | Banco | Hasta 15% sobre primeros $25,000; la tasa del excedente varía según plan y condiciones | Después de 30 días se requieren compras y tarjeta en billetera digital, o plan elegible, para conservar tasa mejorada | IPAB para depósitos elegibles |
CETES a 28 días | Deuda del Gobierno federal | 6.47% de tasa de descuento en el reporte de venta de CETESdirecto del 05/11/2026; no es una tasa de depósito | Vencimiento de 28 días; una reinversión posterior puede tener otra tasa | No aplica seguro de depósitos; obligación del Gobierno federal |
Mercado Pago y Klar requieren una comparación por modalidad concreta. Mercado Pago combina, según la oferta, beneficios y un fondo; el dinero en un fondo no adquiere seguro de depósitos por estar dentro de una aplicación de pagos. Klar ofrece varias modalidades, por lo que la tasa de una inversión o segmento no debe adjudicarse a toda cuenta a la vista. Estas opciones volverán a la tabla cuando estén confirmados tasa, tope, vehículo, costo, vigencia y acceso al dinero. Lee también la guía de Sofipos si quieres evaluar su figura y sus riesgos.
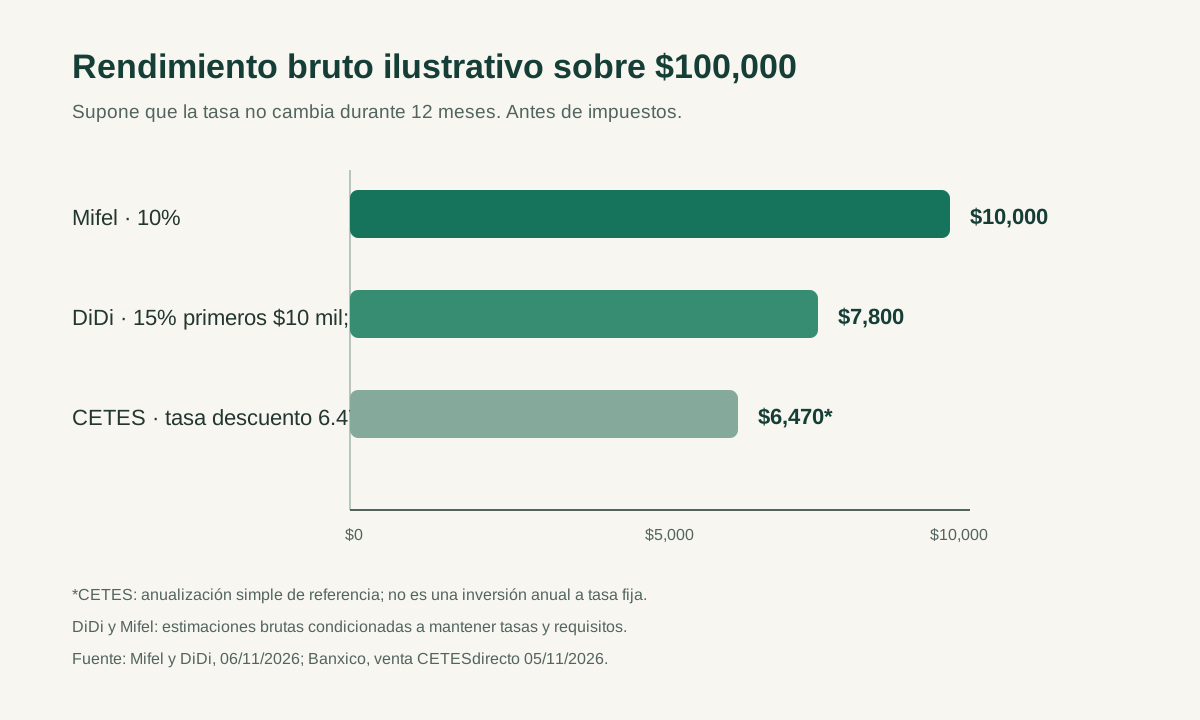
El tope cambia la cuenta
Con $100,000 y suponiendo que las tasas se mantuvieran doce meses, Mifel al 10% produciría aproximadamente $10,000 brutos antes de impuestos. DiDi, con $10,000 al 15% y $90,000 al 7%, produciría aproximadamente $7,800 brutos. El ejemplo sirve para entender los tramos; no predice el próximo año de tasas ni incorpora capitalización diaria, impuestos o cambios en elegibilidad.
En Nu Turbo y Revolut el 13% o 15% cubre solo los primeros $25,000 bajo condiciones. No proyectes esa tasa promocional a todo un año sin confirmar vigencia y tasa del excedente para tu plan. En particular, la promoción publicada de Nu tiene una fecha de término próxima. Puedes introducir tu saldo en el comparador, pero revisa el aviso de verificación y la ficha oficial antes de usar su resultado.
Si repartes dinero entre instituciones, compara la ganancia adicional con el trabajo de cumplir condiciones y revisar vencimientos. Una combinación que parece óptima en una tabla puede dejar de serlo al cambiar una tasa o perder un requisito.
Cuándo podrás usar el dinero
Para el fondo de emergencia, la disponibilidad real pesa más que una diferencia pequeña de tasa. Pregunta si el saldo está en la cuenta principal, un apartado, una inversión a plazo o un fondo; cuánto tarda en volver a una cuenta gastable; y si puedes disponer de él en fin de semana o de noche. Que los intereses se calculen cada día no garantiza retiros inmediatos a toda hora.
Los CETES a 28 días tienen una fecha de vencimiento. BONDDIA es un fondo diferente con liquidez diaria: Cetesdirecto indica que sus instrucciones de retiro se realizan en días hábiles hasta las 13:00. Considera esos horarios si ese dinero debe cubrir una urgencia. La calculadora de fondo de emergencia te ayuda a definir cuánto necesitas mantener disponible; después puedes comparar dónde colocarlo.
Banco, Sofipo o fondo: qué protección corresponde
El IPAB cubre depósitos bancarios elegibles hasta 400,000 UDIS por persona y por banco. El Fondo de Protección de Sofipos cubre depósitos elegibles de instituciones autorizadas hasta 25,000 UDIS por persona y por institución. Los límites se expresan en UDIS: su equivalente en pesos cambia con el valor diario de esa unidad. Tener varias cuentas en el mismo banco no multiplica el límite por cuenta.
Nu opera como banco en México desde agosto de 2026; sus Cajitas actuales corresponden a la cobertura bancaria que Nu explica. Un fondo de inversión, incluso si se ofrece dentro de una aplicación, no está cubierto por IPAB ni por el Fondo de Protección de Sofipos. La cobertura tampoco sustituye revisar la entidad legal, el producto y las condiciones de retiro.
Impuestos e inflación: cómo leer el resultado
La tasa anunciada es bruta. En 2026, la retención anual sobre intereses prevista en la Ley de Ingresos es de 0.90% sobre el capital en los supuestos legales aplicables; es provisional y no equivale al impuesto final de todas las personas. El artículo 93, fracción XX, de la Ley del ISR prevé exenciones condicionadas para determinados intereses de depósitos bancarios y Sofipos, según el tipo de cuenta y saldo promedio diario. La marca por sí sola no determina el tratamiento fiscal.
Por eso una misma resta de 0.90 puntos no sirve para todas las filas. Tampoco basta restar inflación de forma simple:. Un cálculo fiscal personal exige más datos y puede cambiar con el ejercicio. El artículo de tasas de inversión desarrolla la metodología.
Cómo elegir sin perseguir una cifra publicitaria
Empieza por el uso del dinero. Mantén tu reserva de emergencias donde puedas acceder a ella cuando de verdad la necesitarías. Para una compra con fecha, compara productos con vencimientos compatibles. Después calcula cuánto rinde todo el saldo, cuánto cuesta cumplir los requisitos y qué protección corresponde al producto.
El comparador de cuentas con rendimiento permite probar distintos montos y plazos. Úsalo para explorar escenarios y contrasta cada resultado con la fuente fechada del producto; sus datos internos están en actualización. Si eliges CETES, la calculadora de CETES estima ese instrumento con sus propios supuestos.