La regla 50/30/20 falla en México, pero no por donde crees.
Todo el mundo se pelea con el 50. «Es imposible vivir con la mitad», «aquí la comida es carísima». Y sí, los números dan la razón a medias. Pero el problema serio está en el otro extremo: el 20 va al final.
Una regla que te dice «ahorra lo que sobre» está condenada, porque nunca sobra. Y por debajo hay un supuesto todavía más frágil: que cobras lo mismo cada mes. En un país donde el 55.2% de los trabajadores está en la informalidad, ese supuesto se cae para más de la mitad de la gente.
Abajo está la regla explicada y la versión adaptada que sí aguanta un ingreso mexicano. Empecemos por lo que dice el original.
Lo esencial en 30 segundos
La regla original: 50% necesidades, 30% gustos, 20% ahorro, sobre tu ingreso neto. Viene de un libro estadounidense de 2005.
Los cuatro rubros inevitables —comida, transporte, vivienda y salud— se llevan el 69.7% del gasto de un hogar mexicano, no el 50%.
Invierte el orden. El 20% se aparta el día que cobras, no al final del mes. Ese solo cambio es la diferencia entre ahorrar y pretender ahorrar.
Si tu ingreso es variable, no uses porcentajes: aparta una cantidad fija en pesos calculada sobre tu peor mes, y sube en los meses buenos.
El 20% del ingreso promedio de un hogar son $5,191 al mes. Invertidos veinte años al 4.5% real, son $2,014,754.
¿Qué dice exactamente la regla 50/30/20?
Que repartas tu ingreso neto —lo que llega a tu cuenta, ya sin impuestos— en tres bloques: 50% a necesidades, 30% a gustos y 20% a ahorro y pago de deuda.
Necesidades es lo que no puedes dejar de pagar sin que tu vida se rompa: renta o hipoteca, comida, transporte al trabajo, servicios, salud. Gustos es todo lo demás que compras porque quieres: restaurantes, suscripciones, ropa que no necesitas, viajes.
Viene de All Your Worth, un libro de Elizabeth Warren publicado en Estados Unidos en 2005. Su virtud es real: convierte un presupuesto de cincuenta renglones en tres cajas que puedes revisar en un minuto. Por eso sigue viva veinte años después.
Así se ve con números. Alguien que recibe $30,000 netos al mes tendría $15,000 para necesidades, $9,000 para gustos y $6,000 para ahorro e inversión. Puesto así parece cómodo.
Ahora aterrízalo: si esa persona renta en Guadalajara o Monterrey por $9,000, le quedan $6,000 para comida, transporte, servicios y salud de todo el mes. Son $200 al día para el resto de la vida material. Ahí es donde la regla deja de ser una guía y se vuelve una fantasía con estructura.
Su defecto es ese: se calibró con la estructura de gasto de otro país, en otra década, con otro mercado laboral.
Lo que gasta de verdad un hogar mexicano
Aquí es donde el 50 empieza a crujir. Según la ENIGH 2024 del INEGI, así se reparte el gasto de un hogar promedio:
Rubro | % del gasto |
|---|---|
Alimentos, bebidas y tabaco | 37.7% |
Transporte y comunicaciones | 19.5% |
Educación y esparcimiento | 9.6% |
Vivienda y servicios | 9.1% |
Cuidados personales | 7.8% |
Enseres domésticos | 6.3% |
Vestido y calzado | 3.8% |
Salud | 3.4% |
Transferencias y otros | 2.7% |
Suma los cuatro que no se pueden esquivar —comida, transporte, vivienda y salud— y te da 69.7% del gasto. Solo la comida y el transporte ya son 57.2%.
Compara eso con Estados Unidos, donde la comida ronda el 13% del gasto de un hogar. La regla nació en un país donde alimentarse es una fracción pequeña del presupuesto. Aquí es el rubro más grande, con diferencia.
Y hay una trampa en esa tabla: el 9.1% de vivienda parece bajo porque la mayoría de los hogares mexicanos son propietarios y no pagan renta. Si tú rentas en una ciudad grande, ese renglón se te va al 25% o 30% tú solo, y ahí el 50% se vuelve aritméticamente imposible.
El dato que pone todo en perspectiva
El hogar promedio ingresa $25,955 al mes y gasta $15,891. Sobre esos números, el 50/30/20 hasta parece razonable.
Pero un promedio nacional esconde a un país entero. El decil más alto ingresa catorce veces más que el más bajo: $78,698 al mes contra $5,598.
Ponlo junto: la cuenta de comida del hogar promedio son unos $5,991 al mes. Eso es el 107% de todo lo que ingresa un hogar del decil más bajo. El gasto en comida de la media es más grande que el ingreso completo de los que están abajo.
Para ese hogar no existe un 50, ni un 30, ni un 20. Discutir porcentajes con quien no llega al final del mes es una falta de respeto disfrazada de educación financiera. Si estás ahí, tu problema no es de reparto: es de ingreso, y la solución está en el último apartado.
El error de fondo: el 20 va al final
Ahora la parte que casi nadie corrige, y que aplica te vaya bien o te vaya mal.
La regla, tal como se cuenta, es residual: gastas y ahorras lo que queda. Y lo que queda es siempre cero, porque el gasto tiene una propiedad conocida: se expande hasta llenar el espacio disponible. Te suben el sueldo y a los tres meses no sabes en qué se fue.
La corrección es de una línea: el 20% se aparta el día que cobras, antes de tocar nada. Una transferencia automática programada para el mismo día de la nómina. Después vives con el 80% restante, y ahí sí reparte como quieras entre necesidades y gustos.
No es un truco de motivación. Es quitar la decisión de en medio. Ahorrar deja de depender de que tengas disciplina el día 28 y pasa a depender de una domiciliación que ya está hecha.
Y hay un efecto de segundo orden que casi nadie menciona: cuando el dinero desaparece de la cuenta el día uno, tu cerebro recalibra cuánto tienes. No estás «privándote» de $5,000 cada mes, que es una decisión que tomas treinta veces al año y pierdes casi siempre. Simplemente ganas $5,000 menos, que es un hecho y no una tentación.
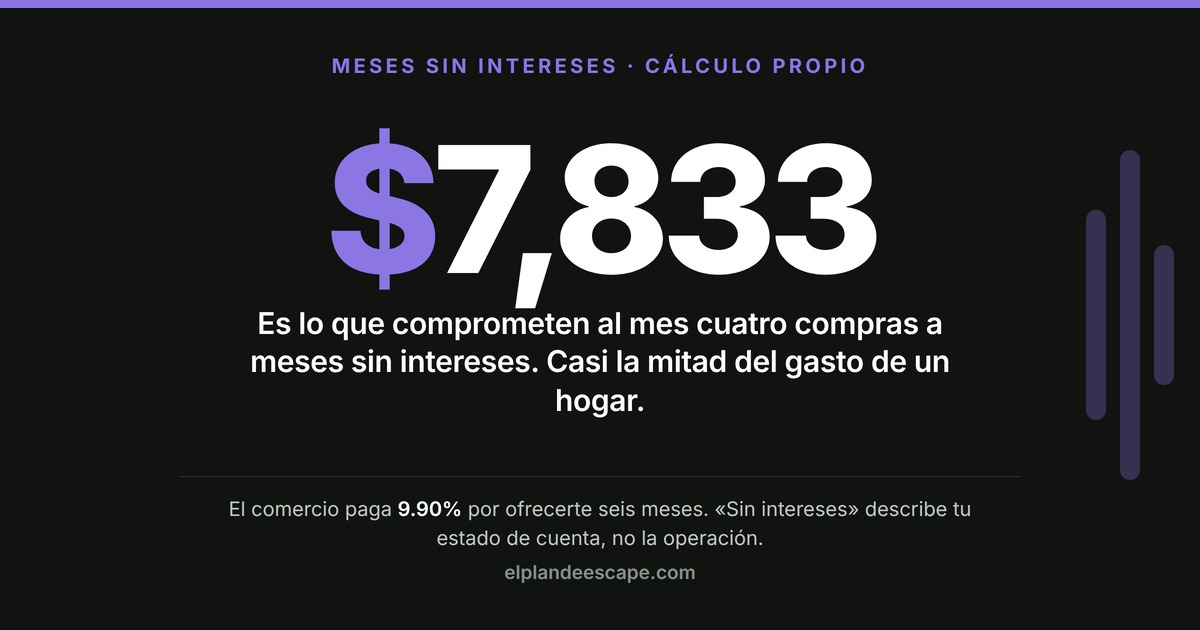
Los $5,191 mensuales que serían el 20% del ingreso promedio, invertidos veinte años a un rendimiento real del 4.5%, se convierten en $2,014,754. Con $2,000 al mes serían $776,249. El monto importa, pero mucho menos que el automatismo: el que ahorra $2,000 automáticos termina por delante del que se propone $5,000 y cumple tres meses de cada doce.
Si tu ingreso es variable, no uses porcentajes
Con informalidad de 55.2%, más freelances, comisionistas y dueños de negocio, el ingreso fijo mensual es la excepción, no la regla. Y un porcentaje de un número que cambia cada mes es un plan que no se puede ejecutar.
La versión que funciona con ingreso irregular:
Calcula tu piso. Mira tus últimos doce meses y quédate con el peor. Ese es el ingreso con el que tienes que poder vivir.
Saca el 20% de ese piso, no del mes actual. Si tu peor mes fueron $18,000, tu aportación fija son $3,600. Todos los meses, incluidos los buenos.
Los meses buenos van casi enteros al colchón. No subas el nivel de vida con un mes bueno: un mes bueno no es un aumento, es un mes bueno.
Con ingreso variable, el fondo de emergencia sube a 6-9 meses en vez de 3-6. La variabilidad es un riesgo y se paga con más colchón.
Este ajuste no lo trae ningún artículo traducido, porque en el país donde se escribió la regla la mayoría de la gente cobra lo mismo cada quincena.
Los porcentajes que sí puedes usar en México
Si el 50/30/20 te queda imposible, no lo abandones: recalíbralo. Estas son referencias realistas según dónde estés, siempre sobre ingreso neto.
Situación | Necesidades | Gustos | Ahorro |
|---|---|---|---|
Rentas en ciudad grande, ingreso medio | 65% | 25% | 10% |
Casa propia o sin renta | 50% | 30% | 20% |
Ingreso variable | 60% | 20% | 20% del peor mes |
Con deuda cara (tarjeta) | 60% | 10% | 30% a liquidar deuda |
La fila de la deuda cara no es negociable, y la aritmética es brutal: la tasa efectiva promedio de una tarjeta de crédito para quien no liquida el total es del 37.1% anual. Ninguna inversión legal en México te da eso de forma consistente. Mientras arrastras ese saldo, cada peso que metes a una inversión al 8% está perdiendo 29 puntos contra el peso que podrías haber usado para liquidar.
Por eso «pagar deuda cara» no compite con «ahorrar»: es la inversión de mayor rendimiento garantizado a la que vas a tener acceso. Y es la única con resultado seguro, porque el interés que dejas de pagar sí está prometido por contrato.
Y el número que de verdad importa no es el porcentaje, sino que suba con el tiempo. Empezar en 8% y llegar a 20% en tres años es mejor plan que fallar el 20% doce veces seguidas.
¿Y a dónde va ese 20%?
En este orden, sin saltarse pasos:
Deuda cara primero. Todo lo que pase del 15% anual se paga antes de invertir un peso.
Fondo de emergencia. De 3 a 6 meses de gastos, o de 6 a 9 si tu ingreso es variable. Está calculado en cuánto ahorrar para tu fondo de emergencia.
Dónde guardarlo. Ese dinero no va en la cuenta de nómina, donde pierde contra la inflación: dónde guardar tu dinero líquido.
El excedente, a largo plazo. Cuando lo urgente está cubierto, empieza a invertir en fondos indexados.
Corre los números antes de decidir el porcentaje: la calculadora de interés compuesto te enseña qué pasa con tu aportación mensual a diez y veinte años. Ver la diferencia entre $2,000 y $3,500 al mes convence más que cualquier argumento.
Qué hacer esta semana
Descarga tres meses de estados de cuenta —débito y tarjetas— y clasifica cada cargo en necesidad o gusto. Sin juicios, solo clasificar. El resultado real casi siempre sale entre 15% y 30% por encima de lo que la gente cree que gasta.
Saca tus porcentajes de hoy. No los que te gustaría tener: los que tienes.
Programa una transferencia automática para el día de tu nómina, aunque empiece en $500. El monto se sube después; el automatismo se instala una vez.
Elige un solo gasto fijo para eliminar este mes. Uno. Los gastos fijos mueven el presupuesto; los caprichos, no.
Si después de todo no alcanza
Puede pasar, y hay que decirlo sin adornos: si tus necesidades reales se comen el 80% de lo que ingresas, no hay reparto que lo arregle. Puedes optimizar hasta el último peso y seguir sin margen.
Cuando llegas a ese punto, el presupuesto ya hizo todo lo que podía hacer y el problema cambia de naturaleza. Deja de ser cuánto gastas y pasa a ser cuánto entra.
Ese es el siguiente escalón, y el más incómodo, porque no se resuelve con una hoja de cálculo: negocios rentables en México, con la inversión y el margen real de cada modelo.
Ordenar lo que tienes es el paso uno. Pero nadie ha llegado lejos recortando.