Un negocio puede vender mucho y aun así perder dinero. Para saber si una idea será rentable antes de arrancar, necesitas cinco datos: precio, costo variable por venta, costos fijos mensuales, inversión inicial y ventas realistas. Con ellos puedes calcular cuánto deja cada operación, cuántas ventas cubren el mes y cuánto efectivo necesitas antes de cobrar.
La respuesta corta: los cinco números que debes conocer
No empieces con una proyección anual ni con el escenario perfecto. Arma una hoja mensual con estos cinco números:
Precio promedio: lo que realmente cobrarás después de descuentos.
Costo variable por venta: insumos, empaque, envío, comisión de cobro y cualquier costo que aparezca solo cuando vendes.
Costos fijos: renta, herramientas, internet, sueldos, contador y una remuneración razonable para ti.
Inversión inicial: equipo, adecuaciones, permisos, inventario inicial y depósito de renta.
Ventas posibles: clientes o unidades que tu capacidad y tu canal pueden conseguir, no el tamaño total del mercado.
Si todavía no puedes estimarlos, la idea no está lista para recibir una inversión grande. Primero cotiza con proveedores, publica una oferta, habla con compradores y consigue una preventa o un piloto pagado. Una intención de compra ayuda; un pago valida mucho mejor.
Margen bruto, margen de contribución y margen neto no son lo mismo
Confundir estos márgenes es una de las formas más rápidas de creer que existe una utilidad que en realidad ya está comprometida.
Margen bruto
Es la proporción que queda de las ventas después del costo directo de producir o comprar lo vendido. En un producto, suele incluir mercancía o materia prima; en un servicio, puede incluir trabajo subcontratado y herramientas consumidas por cliente.
Fórmula: margen bruto = (ventas − costo de ventas) ÷ ventas × 100.
El margen bruto sirve para comparar precios y costos directos, pero todavía no paga renta, administración, publicidad, tu sueldo, intereses ni impuestos. En un negocio de comida, por ejemplo, un margen atractivo en la receta puede encogerse al sumar merma, empaque, reparto y energía.
Margen de contribución
Para calcular el punto de equilibrio conviene usar la contribución: precio menos todos los costos variables de esa venta. Si cobras $4,000 por un servicio y atenderlo provoca $600 de herramientas, comisiones y apoyo externo, cada cliente aporta $3,400 para cubrir los costos fijos y después generar utilidad.
Fórmula por venta: contribución = precio − costo variable.
Fórmula porcentual: margen de contribución = contribución ÷ precio × 100.
Margen operativo y margen neto
La utilidad operativa resta también los costos fijos necesarios para funcionar. La utilidad neta llega después de intereses e impuestos. Para decidir antes de abrir, calcula primero la utilidad operativa e incluye un sueldo para quien trabajará en el negocio; después estima impuestos y financiamiento según tu régimen y situación. Si omites tu trabajo, no calculas un negocio rentable: calculas un autoempleo subsidiado.
Fórmula de planeación: margen operativo = (ventas − costos variables − costos fijos) ÷ ventas × 100.
Cómo calcular el punto de equilibrio
El punto de equilibrio es el nivel en el que los ingresos totales igualan los costos totales: no hay pérdida, pero tampoco utilidad. Nacional Financiera explica que se obtiene al dividir los costos y gastos fijos entre la contribución marginal; puede expresarse en unidades o en pesos.
En unidades o clientes: punto de equilibrio = costos fijos ÷ contribución por venta.
En pesos: ventas de equilibrio = costos fijos ÷ margen de contribución.
Redondea las unidades hacia arriba. Si el cálculo da 4.2 clientes, necesitas cinco; no puedes vender una quinta parte de un proyecto, salvo que tu modelo cobre por hora o por consumo.
Ejemplo completo: un servicio mensual para pymes
Supón que quieres vender uno de estos servicios para pymes locales. Cobras $4,000 al mes por cliente. Cada cuenta genera $600 de software, comisión de cobro y apoyo operativo. Tus costos fijos son $13,600 e incluyen herramientas generales, teléfono, contador, prospección y un sueldo base para ti.
Concepto | Cálculo | Resultado |
|---|---|---|
Contribución por cliente | $4,000 − $600 | $3,400 |
Margen de contribución | $3,400 ÷ $4,000 | 85% |
Punto de equilibrio | $13,600 ÷ $3,400 | 4 clientes |
Ventas de equilibrio | $13,600 ÷ 85% | $16,000 |
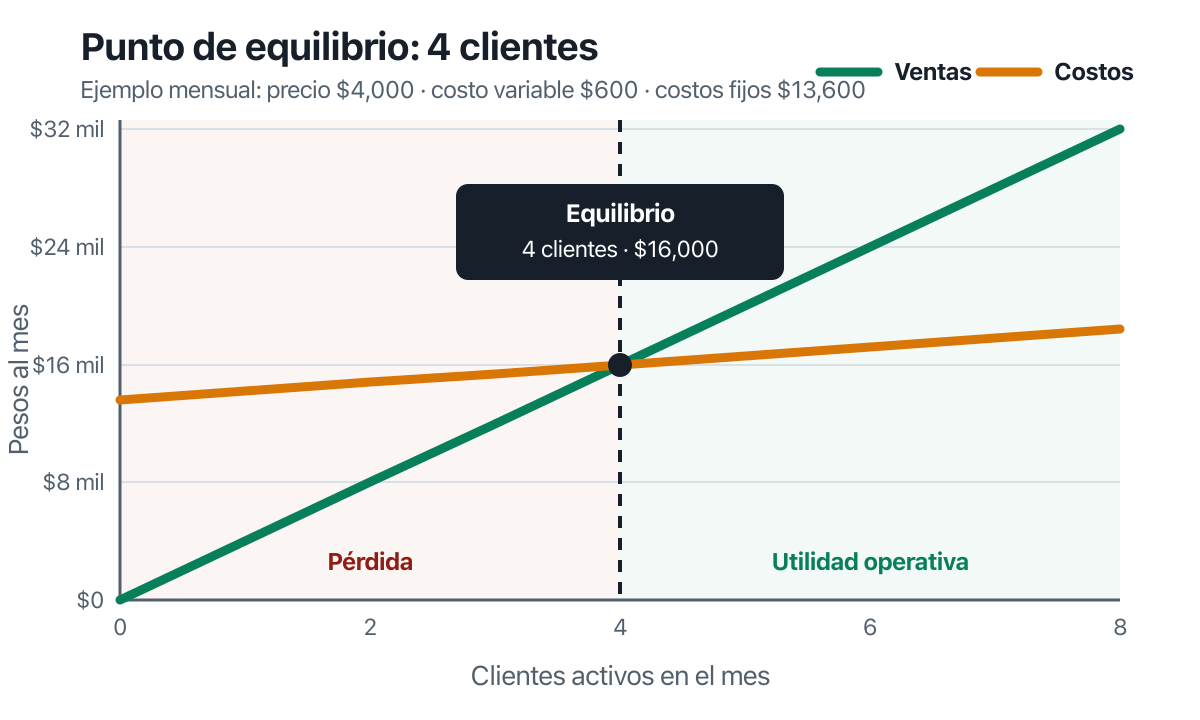
Cuatro clientes pagan la operación, pero no producen utilidad operativa. Tu meta comercial debe estar por encima de cuatro y seguir dentro de tu capacidad de entrega. Si solo puedes atender cuatro cuentas, el modelo necesita un precio mayor, costos menores, más capacidad o una oferta distinta.
Prueba tres escenarios, no una sola proyección
La proyección base casi siempre sale bonita porque usa tus supuestos favoritos. Oblígala a competir con un escenario conservador y otro favorable. En el mismo ejemplo, sin cambiar precios ni costos:
Escenario | Clientes | Ventas | Costos variables | Utilidad operativa | Margen operativo |
|---|---|---|---|---|---|
Conservador | 4 | $16,000 | $2,400 | $0 | 0% |
Base | 6 | $24,000 | $3,600 | $6,800 | 28.3% |
Favorable | 8 | $32,000 | $4,800 | $13,600 | 42.5% |
Luego estresa las variables. Si el precio baja a $3,500 y el costo variable sigue en $600, la contribución cae a $2,900 y necesitas cinco clientes para cubrir $13,600. Si los costos fijos suben a $17,000 con la contribución original de $3,400, también necesitas cinco. Esa sensibilidad importa más que una cifra con dos decimales.
Haz además estas preguntas: ¿qué pasa si vendes 30% menos?, ¿si el proveedor sube 15%?, ¿si un cliente paga con 30 días de retraso?, ¿si necesitas contratar apoyo antes de crecer? Cambia una variable por vez y después combina las dos amenazas más probables.
La rentabilidad no sustituye al flujo de efectivo
Una operación puede ser rentable en papel y quedarse sin dinero. Ocurre cuando pagas inventario hoy y cobras en 30 días, compras equipo antes de vender o apartas impuestos demasiado tarde. Por eso necesitas un calendario semanal de entradas y salidas durante los primeros tres meses.
Capital de arranque: compras únicas necesarias antes de la primera venta.
Capital de trabajo: efectivo para pagar la operación mientras llega el cobro.
Reserva del negocio: colchón para retrasos, devoluciones, merma o reparación de equipo.
La recuperación de la inversión también se calcula: inversión inicial ÷ utilidad mensual promedio. Si inviertes $15,000 y el escenario base deja $6,800 de utilidad operativa, la recuperación teórica es de 2.2 meses. Trátala como referencia, no como promesa: la venta tarda en estabilizarse y la utilidad puede necesitar reinversión.
La regla de no tocar el fondo de emergencia
Tu fondo de emergencia personal no es capital semilla. Su trabajo es pagar comida, vivienda, salud y otros imprevistos personales cuando el ingreso falla. La CONDUSEF recomienda mantener este fondo seguro, accesible y con bajo riesgo; apostar ese dinero a una idea elimina precisamente la protección que debía darte.
Separa tres bolsas desde el inicio: fondo de emergencia personal, presupuesto máximo de validación y dinero operativo del negocio. Si la idea solo funciona usando el primero, todavía no puedes financiarla de forma responsable. Reduce el piloto, vende por encargo, pide anticipo, renta equipo por horas o empieza con un servicio antes de asumir costos fijos.
Una hoja de decisión antes de invertir
Valida el precio: consigue cotizaciones comparables y pide una preventa o anticipo.
Cotiza costos: usa precios actuales de al menos dos proveedores e incluye comisiones y merma.
Págate en el modelo: asigna valor a las horas operativas, aunque al inicio reinviertas parte.
Calcula la contribución: ninguna venta debe empeorar tu resultado, salvo un piloto deliberado y limitado.
Obtén el punto de equilibrio: compáralo con tu capacidad y con ventas demostrables.
Proyecta caja: registra cuándo cobras y cuándo pagas, no solo el total mensual.
Protege el límite: fija cuánto puedes perder sin deuda ni fondo de emergencia y no lo rebases.
La decisión no es simplemente “rentable” o “no rentable”. Puedes arrancar si el punto de equilibrio es alcanzable con evidencia y el flujo resiste el escenario conservador; ajustar si el problema está en precio, costo o capacidad; o descartar por ahora si requiere ventas no probadas, deuda cara o dinero que protege tu vida personal.
Errores que hacen ver rentable un negocio que no lo es
Usar el precio de lista y olvidar descuentos, devoluciones y meses flojos.
Contar materia prima, pero no empaque, comisión, traslado, merma o garantía.
Tratar tu sueldo como utilidad y tu tiempo como gratuito.
Dividir los costos fijos entre ventas optimistas para inventar un costo unitario bajo.
Confundir saldo bancario con ganancia antes de pagar proveedores e impuestos.
Comprar equipo para “verse profesional” antes de probar que alguien pagará.
No existe un porcentaje universal que vuelva buena cualquier idea. Un margen menor puede funcionar con alta rotación y cobro inmediato; uno grande puede fracasar si casi nadie compra o si depende por completo de tus horas. Para comparar modelos y sus riesgos, vuelve a la guía de negocios rentables en México. El mejor negocio no es el que promete más: es el que conserva margen, efectivo y capacidad cuando tus supuestos dejan de ser perfectos.