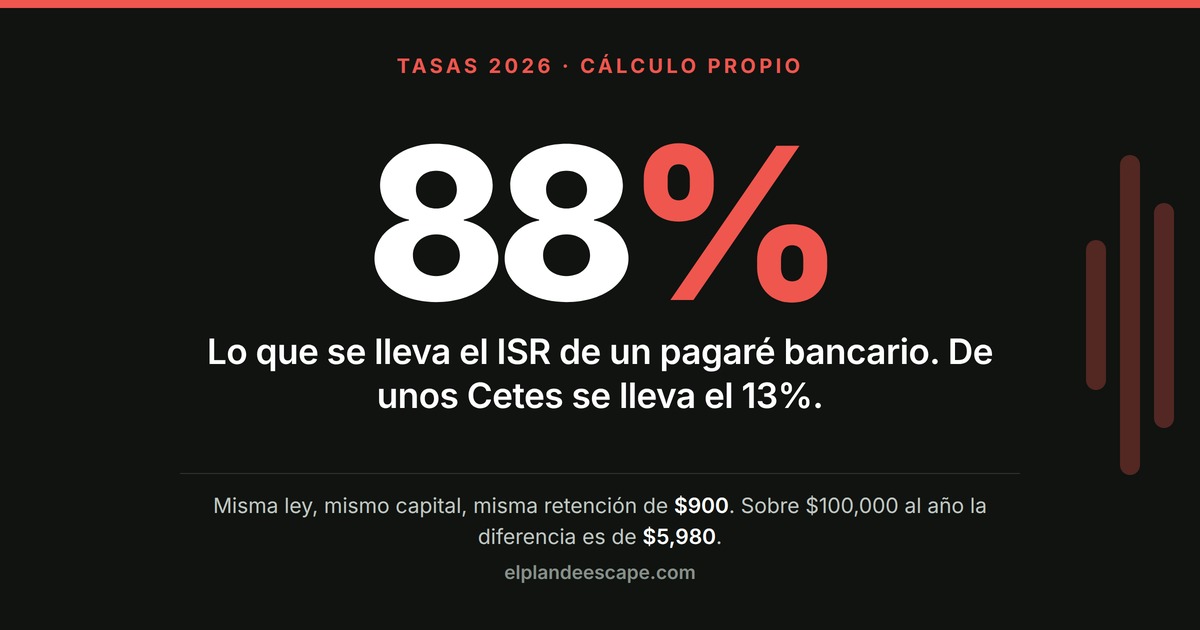
El SAT te va a cobrar exactamente lo mismo si tu dinero gana $1,020 al año que si gana $7,000. La misma cifra: $900. No es un error de redacción ni una interpretación forzada: así está escrita la retención de 2026, y significa que el impuesto que pagas no depende de cuánto ganes, sino de cuánto tengas.
Abajo está la tabla con lo que paga hoy cada instrumento y cuánto queda después de impuestos e inflación, porque a eso viniste. Pero la tabla no se entiende sin la mecánica, así que empecemos por ahí.
¿Cuánto ganas realmente con una tasa anual?
Una tasa de inversión es lo que te pagan por prestar tu dinero, y siempre se expresa como porcentaje anual. Si un instrumento a 28 días anuncia 6.49%, no te da 6.49% en esos 28 días: te da la parte proporcional. La fórmula es una sola:
Interés = capital × (tasa anual ÷ 360) × días del plazo
Con $10,000 a 6.49% durante 28 días: 10,000 × (0.0649 ÷ 360) × 28 = $50.48. Ese es el número real. No $649.
El divisor es 360 y no 365 por convención del mercado de deuda mexicano. Es un detalle contable, pero explica por qué tus cuentas nunca cuadran exactamente cuando las haces con calendario en mano.
¿Cuánto ISR te retienen por tus intereses en 2026?
El 0.90% anual sobre el capital invertido, no sobre lo que ganas. Lo fija el artículo 24 de la Ley de Ingresos de la Federación 2026 y subió desde el 0.50% que estuvo vigente en 2024 y 2025: un aumento del 80% en la tasa de retención. Si mantienes $100,000 invertidos todo el año, te retienen $900, sin importar si ese capital te generó mil pesos o siete mil.
Es la parte que casi ningún comparador incorpora. La mayoría de las calculadoras de rendimiento te muestran la tasa bruta y, con suerte, le restan inflación: muy pocas descuentan una retención que se calcula sobre una base distinta a la ganancia.
¿Por qué la misma retención es un impuesto del 13% o del 88%?
Porque el numerador cambia y el denominador no. Los $900 son fijos; lo que varía es cuánto ganaste. Si tu instrumento paga 7%, esos $900 son el 12.9% de tu interés. Si paga 1.02%, son el 88.2%. Es la misma ley, el mismo monto retenido y el mismo contribuyente, con dos tasas efectivas que no se parecen en nada.
Esto es lo que pasa con $100,000 durante un año, con las tasas vigentes al 1 de septiembre de 2026:
Dónde está el dinero | Tasa anual | Interés bruto | ISR retenido | Interés neto | Lo que se llevó el ISR |
|---|---|---|---|---|---|
Banamex Ahorro Fácil | 0.00% | $0 | $0 | $0 | — |
Banamex Pagaré 14 días | 0.91% | $910 | $900 | $10 | 98.9% |
Banamex Pagaré 366 días | 1.02% | $1,020 | $900 | $120 | 88.2% |
Cetes 28 días | 6.49% | $6,490 | $900 | $5,590 | 13.9% |
Cetes 364 días | 7.00% | $7,000 | $900 | $6,100 | 12.9% |
Las tasas de la izquierda no son estimaciones: están tomadas del documento de GAT que Banamex publica por obligación, con fecha de cálculo del 5 de agosto de 2026, y de la subasta de Banxico del 1 de septiembre.
Ahora súmale la inflación. Con 3.26% anual, tus $100,000 necesitan generar $3,260 solo para no perder poder de compra. El pagaré bancario a un año te deja $120 netos: pierdes $3,140. Los Cetes a 364 días te dejan $6,100: ganas $2,840. Casi $6,000 de diferencia al año, sobre el mismo capital, en el mismo país, pagando exactamente el mismo impuesto.
¿Qué tasa paga hoy cada instrumento en México?
Las tasas cambian cada semana, así que lo útil no es memorizar un número sino saber dónde consultarlo y qué figura legal hay detrás. Estas son las vigentes al momento de escribir, con la protección que corresponde a cada una:
Instrumento | Tasa vigente | Liquidez | Qué lo respalda |
|---|---|---|---|
Cetes 28 días | 6.49% | Al plazo o venta anticipada | Deuda del Gobierno Federal |
Cetes 91 días | 6.54% | Al plazo | Deuda del Gobierno Federal |
Cetes 182 días | 6.69% | Al plazo | Deuda del Gobierno Federal |
Cetes 364 días | 7.00% | Al plazo | Deuda del Gobierno Federal |
Cuentas de ahorro de banca tradicional | 0.00% – 1.06% | Diaria | IPAB hasta $3,525,753 |
Pagarés bancarios, persona física | 0.91% – 1.16% | Solo al vencimiento | IPAB hasta $3,525,753 |
Sofipos y neobancos | 6.50% – 7.80% sin tope de saldo | Diaria o a plazo | Prosofipo hasta $220,360 |
Fondos de deuda | Variable, sin garantía | De 1 a 3 días hábiles | Nada: el precio puede bajar |
Los topes de protección están en unidades de inversión, no en pesos, así que se mueven todos los días. Con la UDI en $8.814383 al 7 de septiembre de 2026, los 400,000 UDIS del IPAB son $3,525,753 y los 25,000 UDIS de Prosofipo son $220,360 por persona y por institución.
Ese tope de Prosofipo es la razón por la que una tasa de sofipo no es directamente comparable con una de banco: arriba de $220,360 el respaldo se acaba. En la comparativa de planes de ahorro están los productos uno por uno, con sus topes de saldo y sus tasas de excedente.
¿Por qué el mismo banco le paga cinco veces más a una empresa que a ti?
Porque los bancos le ponen precio al depósito según qué tan probable es que te vayas. En el mismo documento de Banamex, el mismo pagaré, al mismo plazo de 366 días, paga 1.02% a una persona física con $2,500 y 5.32% a una persona moral con $500,000. Cinco veces más por prestarle el mismo dinero al mismo banco durante el mismo tiempo.
Pagaré a 366 días, mismo banco | Tasa anual |
|---|---|
Persona física, desde $2,500 | 1.02% |
Persona física, desde $500,000 | 1.16% |
Persona moral, desde $2,500 | 4.09% |
Persona moral, desde $500,000 | 5.32% |
No hay nada oculto ni ilegal en esto: está publicado en el mismo PDF y cualquiera puede descargarlo. La lógica es fría y es la misma en todos los bancos. El dinero de una tesorería corporativa compara tasas cada semana y se muda el jueves si encuentra diez puntos base más. El de una persona lleva ocho años en la misma cuenta de nómina.
Tu tasa es, en buena medida, una función de qué tan fácil te mueves. Y esa es la única variable de toda esta tabla que depende enteramente de ti.
Nominal, GAT y GAT real: cuál mirar y cuál ignorar
Son tres números distintos y solo uno sirve para decidir. La tasa nominal es la que anuncian, sin descontar nada. La GAT nominal —Ganancia Anual Total— incluye el efecto de la reinversión y las comisiones del producto. La GAT real le resta además la inflación esperada, y es la única que te dice si tu dinero está ganando o perdiendo poder de compra. Bancos y sofipos están obligados a publicarla.
Vale la pena verla en un caso concreto. La cuenta Ahorro Fácil de Banamex publica una GAT real de −4.01%. Eso no es una opinión de este artículo ni un cálculo de un blog: es el propio banco declarando, en el documento que la ley lo obliga a difundir, que quien deja su dinero ahí pierde poco más del cuatro por ciento de poder de compra al año.
La GAT real, eso sí, no incorpora el ISR. Para tener el número completo hay que restarle también la retención, y ahí es donde los productos de tasa baja terminan de derrumbarse.
¿Conviene amarrar plazo largo con Banxico en pausa?
Depende de si crees que las tasas van a bajar, y hoy hay más argumentos para pensar que sí que para pensar que no. Banxico cerró su ciclo de recortes en mayo de 2026 dejando la tasa objetivo en 6.50% y la mantuvo en agosto. Cuando la tasa de referencia baja, los Cetes, los pagarés y las cuentas de ahorro bajan detrás de ella con semanas o meses de rezago.
La curva de hoy te paga por esperar: de 28 a 364 días hay 51 puntos base de diferencia. Sobre $100,000, amarrar el año completo en vez de reinvertir cada mes son $510 brutos adicionales, siempre y cuando las tasas no suban. Si suben, te quedaste con la tasa vieja doce meses.
La salida sensata no es adivinar: es escalonar. Una parte a 28 días para lo que puedes necesitar, otra a 182 y otra a 364. Así ninguna decisión depende de acertarle al siguiente movimiento de Banxico, que es una apuesta que pierden con frecuencia personas que se dedican a eso de tiempo completo.
¿Puedes recuperar el ISR que te retuvieron?
Sí, y casi nadie lo hace. La retención del 0.90% es un pago provisional, no un impuesto definitivo. El ISR que realmente debes se calcula sobre tu interés real —el nominal menos el ajuste por inflación—, así que si la inflación se comió tu rendimiento, tu base gravable es cero y lo retenido se convierte en saldo a favor que puedes solicitar en devolución al presentar tu declaración anual.
El caso del pagaré bancario lo ilustra bien. Con $100,000 al 1.02%, tus intereses nominales son $1,020 y el ajuste por inflación ronda los $3,260: tu interés real es negativo. No hubo ganancia que gravar, y sin embargo te retuvieron $900. Ese dinero es recuperable.
La trampa está en que muchas personas asalariadas nunca presentan declaración anual porque no están obligadas, y para ellas la retención se vuelve definitiva en la práctica: se quedan sin los $900 sin saber que podían pedirlos. Si estás en ese caso, vale la pena revisarlo con un contador antes de abril.
Qué hacer esta semana
Tres movimientos, en orden de cuánto pesan:
Busca la GAT real de la cuenta donde tienes tu dinero. Está en la web de tu banco por obligación legal, aunque no siempre a la vista. Si es negativa, ya sabes cuánto te cuesta la comodidad.
Calcula tu tasa efectiva de ISR: divide 0.90 entre la tasa nominal de tu producto. Si el resultado pasa del 20%, tu problema no es el impuesto, es el producto.
Escalona los plazos en vez de apostar todo a un escenario de tasas, y revisa la subasta de Banxico cada martes. Es el número que arrastra a todos los demás.
Y una advertencia que aplica siempre: una tasa muy por encima del resto del mercado está pagando por un riesgo, por una restricción de liquidez o por un tope de saldo que todavía no viste. Antes de mover el dinero, identifica cuál de los tres.
Si lo que estás decidiendo es entre deuda y renta variable para dinero a más de cinco años, la comparación completa está en Cetes contra fondos indexados. Y si es dinero que puedes necesitar mañana, la pregunta no es qué tasa sino dónde guardar el dinero líquido.
Proyecta lo que hace la tasa con el tiempo
Una tasa de 6.49% no se siente como nada en un mes: son $50 sobre $10,000. Reinvirtiendo durante veinte años es otra conversación, y la diferencia entre 1.02% y 6.49% deja de ser una brecha para volverse un abismo. Ponle tus números: