Hay treinta artículos en español que te dan la tabla de tasas de las Sofipos. Este es sobre lo otro: qué pasa cuando la institución que tiene tu dinero se cae. No es hipotético. En septiembre de 2025 la CNBV le revocó la licencia a CAME, una Sofipo con $1,697 millones de pesos en depósitos, y el seguro que respalda a todas las demás pagó por primera vez en serio. Funcionó — y quedó tocado. Esta guía te dice dónde poner tu dinero líquido en México con las tasas de agosto de 2026, y cómo verificar en cinco minutos que la institución no va a ser la siguiente.
Lo esencial en 30 segundos
Primero mira quién te protege, después la tasa. Hay tres niveles: IPAB en un banco ($3.5 millones), Prosofipo en una Sofipo ($220,147) y nada en un fondo de inversión.
El ISR subió a 0.90% en 2026, desde 0.50%. Se retiene sobre tu capital, no sobre lo que ganas, y eso cambia todo el cálculo.
Por debajo de 4.02% anual estás perdiendo dinero. Ese es el punto donde el ISR más la inflación se comen el rendimiento completo.
Tu cuenta de nómina rinde −3.41% real. No poco: negativo.
Las tasas de dos dígitos casi siempre tienen tope de saldo. El 13% de Nu aplica a los primeros $25,000; con $100,000 tu tasa mezclada baja a 8.12%.
Una Sofipo se verifica en cinco minutos con su NICAP en el portal de la CNBV. Arriba de 131% es categoría 1.
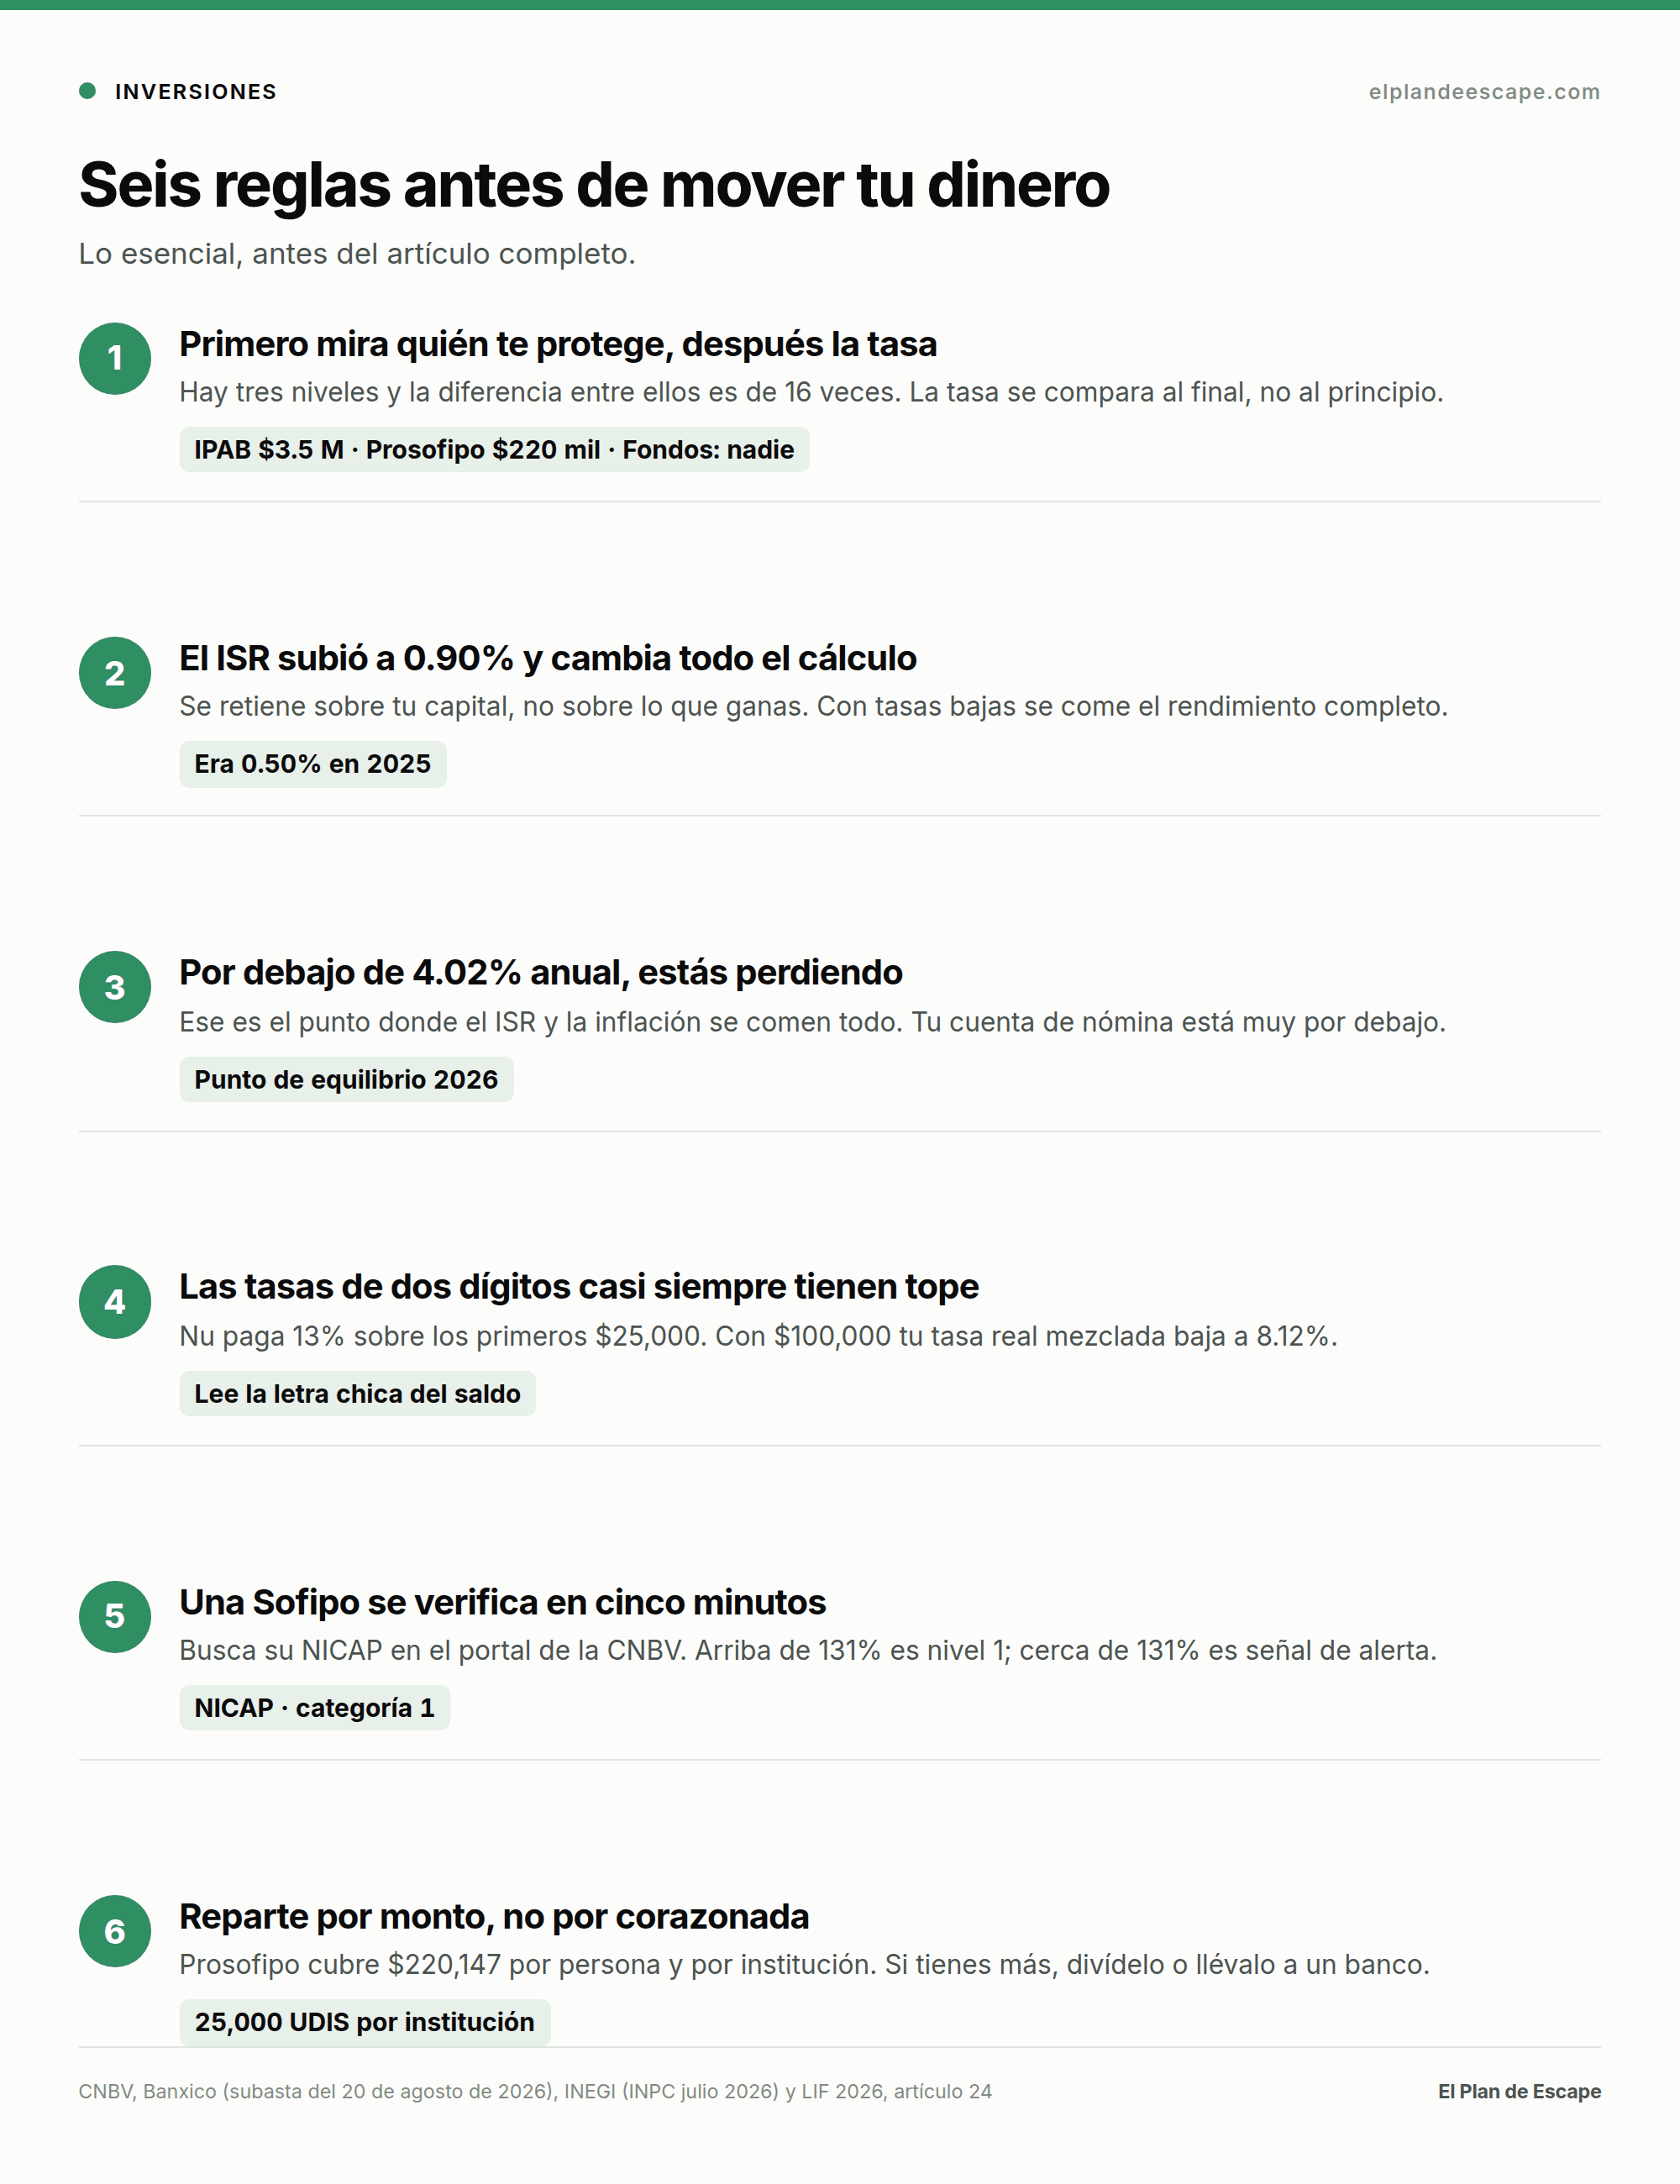
Guarda esta imagen. Es el artículo completo en una pantalla.
Antes que la tasa, mira quién te protege
Este es el orden que casi nadie respeta. Abres tres apps, comparas 15% contra 7% contra 6.5%, y decides. El problema es que estás comparando el premio sin haber comparado el riesgo, y en dinero líquido —el que necesitas que esté ahí el día que lo pidas— el riesgo es lo único que importa.
En México hay tres figuras distintas detrás de las apps que te ofrecen rendimiento, y la diferencia entre ellas es de dieciséis veces.
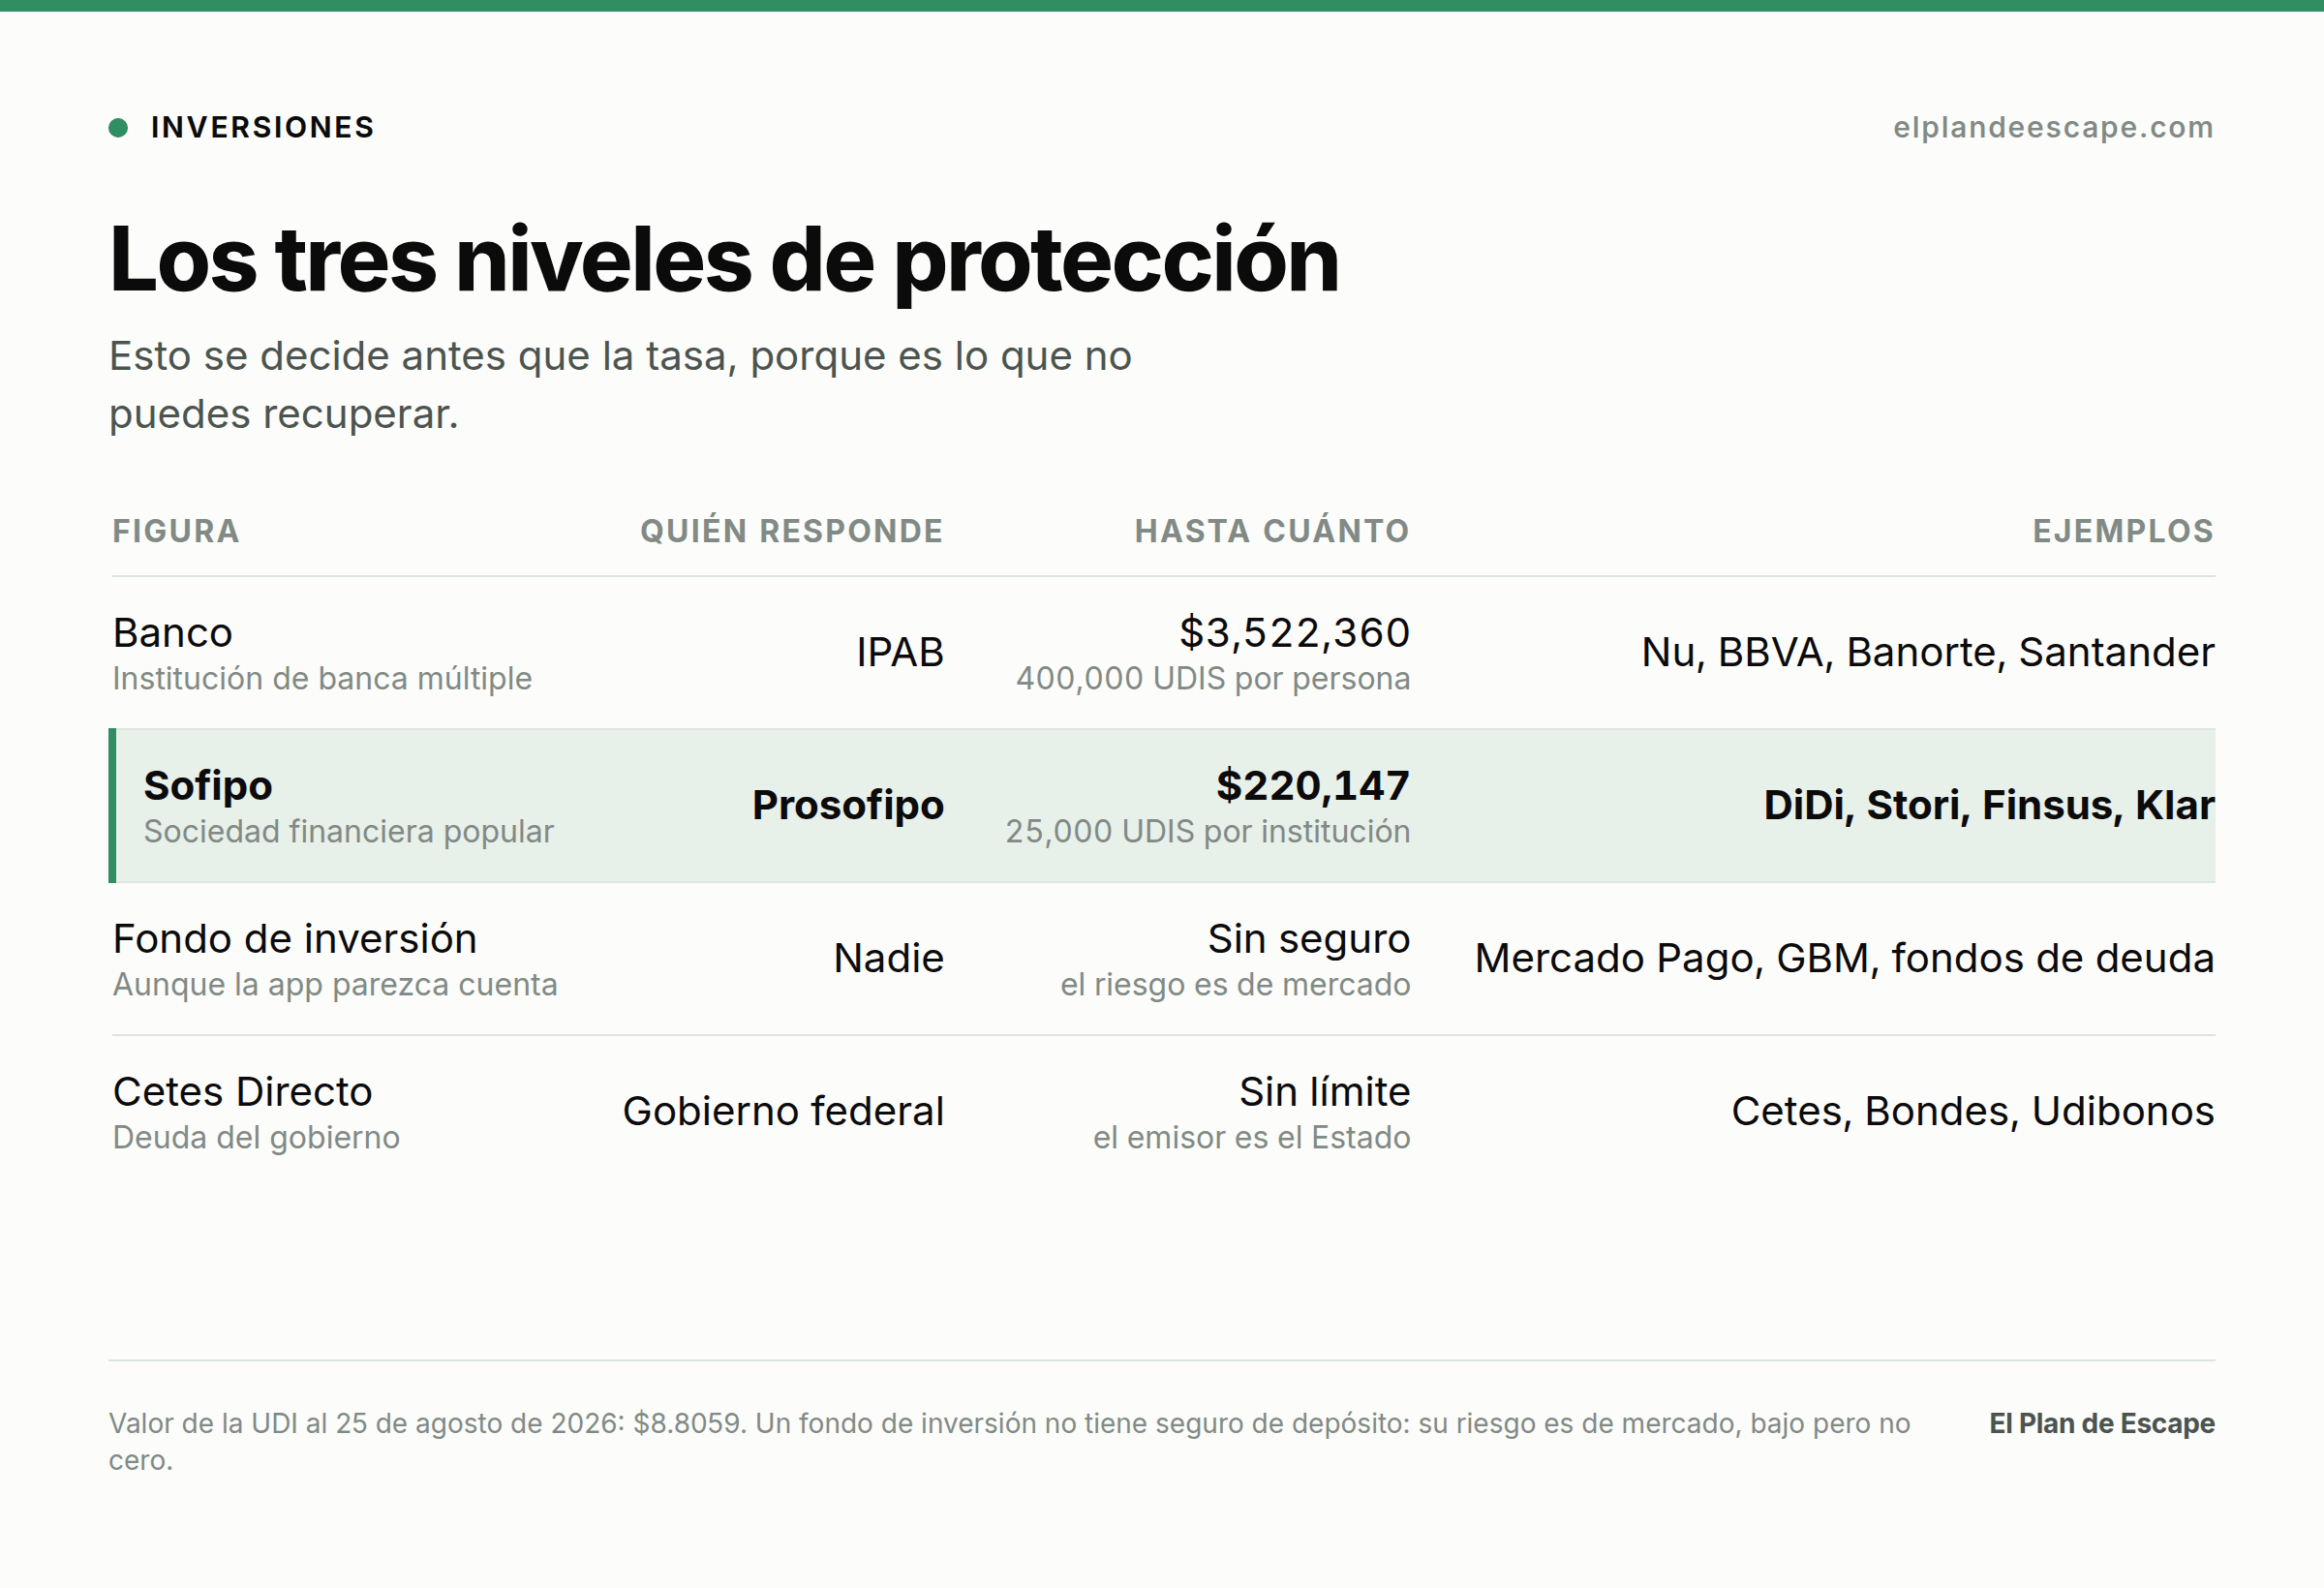
La UDI vale $8.8059 al 25 de agosto de 2026. Los límites están en UDIS, así que suben con la inflación.
Banco. Si la institución es un banco —una «institución de banca múltiple»— tus depósitos los garantiza el IPAB hasta 400,000 UDIS, unos $3,522,360 por persona por institución. Aquí hay un dato que muchos artículos todavía tienen mal: Nu ya no es Sofipo. Opera como Nubank S.A., Institución de Banca Múltiple, y su dinero está cubierto por el IPAB, no por Prosofipo. Es una diferencia de dieciséis veces en cobertura que cambia por completo dónde conviene tener saldos grandes.
Sofipo. Las sociedades financieras populares están reguladas por la CNBV y las respalda Prosofipo, hasta 25,000 UDIS —unos $220,147 por persona por institución. Es una cobertura real, y ya se probó. Pero es dieciséis veces menor, y el fondo que la respalda es mucho más pequeño de lo que la gente asume.
Fondo de inversión. Aquí es donde más gente se confunde, porque la app se ve igual. Cuando metes dinero a Mercado Pago, no estás depositando: estás comprando participaciones de un fondo de inversión operado por una casa de bolsa. No hay IPAB ni Prosofipo, porque no hay depósito que asegurar. El riesgo es de mercado —bajo, porque son instrumentos de deuda de corto plazo, pero no cero, y sobre todo, distinto. Si quieres el detalle, está en nuestro análisis de rendimientos de Mercado Pago.
Cómo saber cuál es cuál en treinta segundos. Baja al pie de página de la app o del sitio. Ahí, por obligación legal, dice qué es. Si lees «Institución de Banca Múltiple» y «garantizado por el IPAB», es banco. Si lees «Sociedad Financiera Popular», es Sofipo. Si lees «fondo de inversión» u «operadora», no hay seguro de depósito. Ninguna app te lo va a poner en la pantalla principal.
Lo que pasó con CAME, y por qué te importa aunque no fueras cliente
En junio de 2025 la CNBV intervino a CAME, una Sofipo con más de veinte años operando y $1,697.7 millones de pesos en depósitos. Sin reportes regulatorios, sin oficinas abiertas, sin respuestas. El 22 de septiembre le revocaron la licencia y entró en liquidación. Los ahorradores sostienen que no fue quiebra sino desfalco.
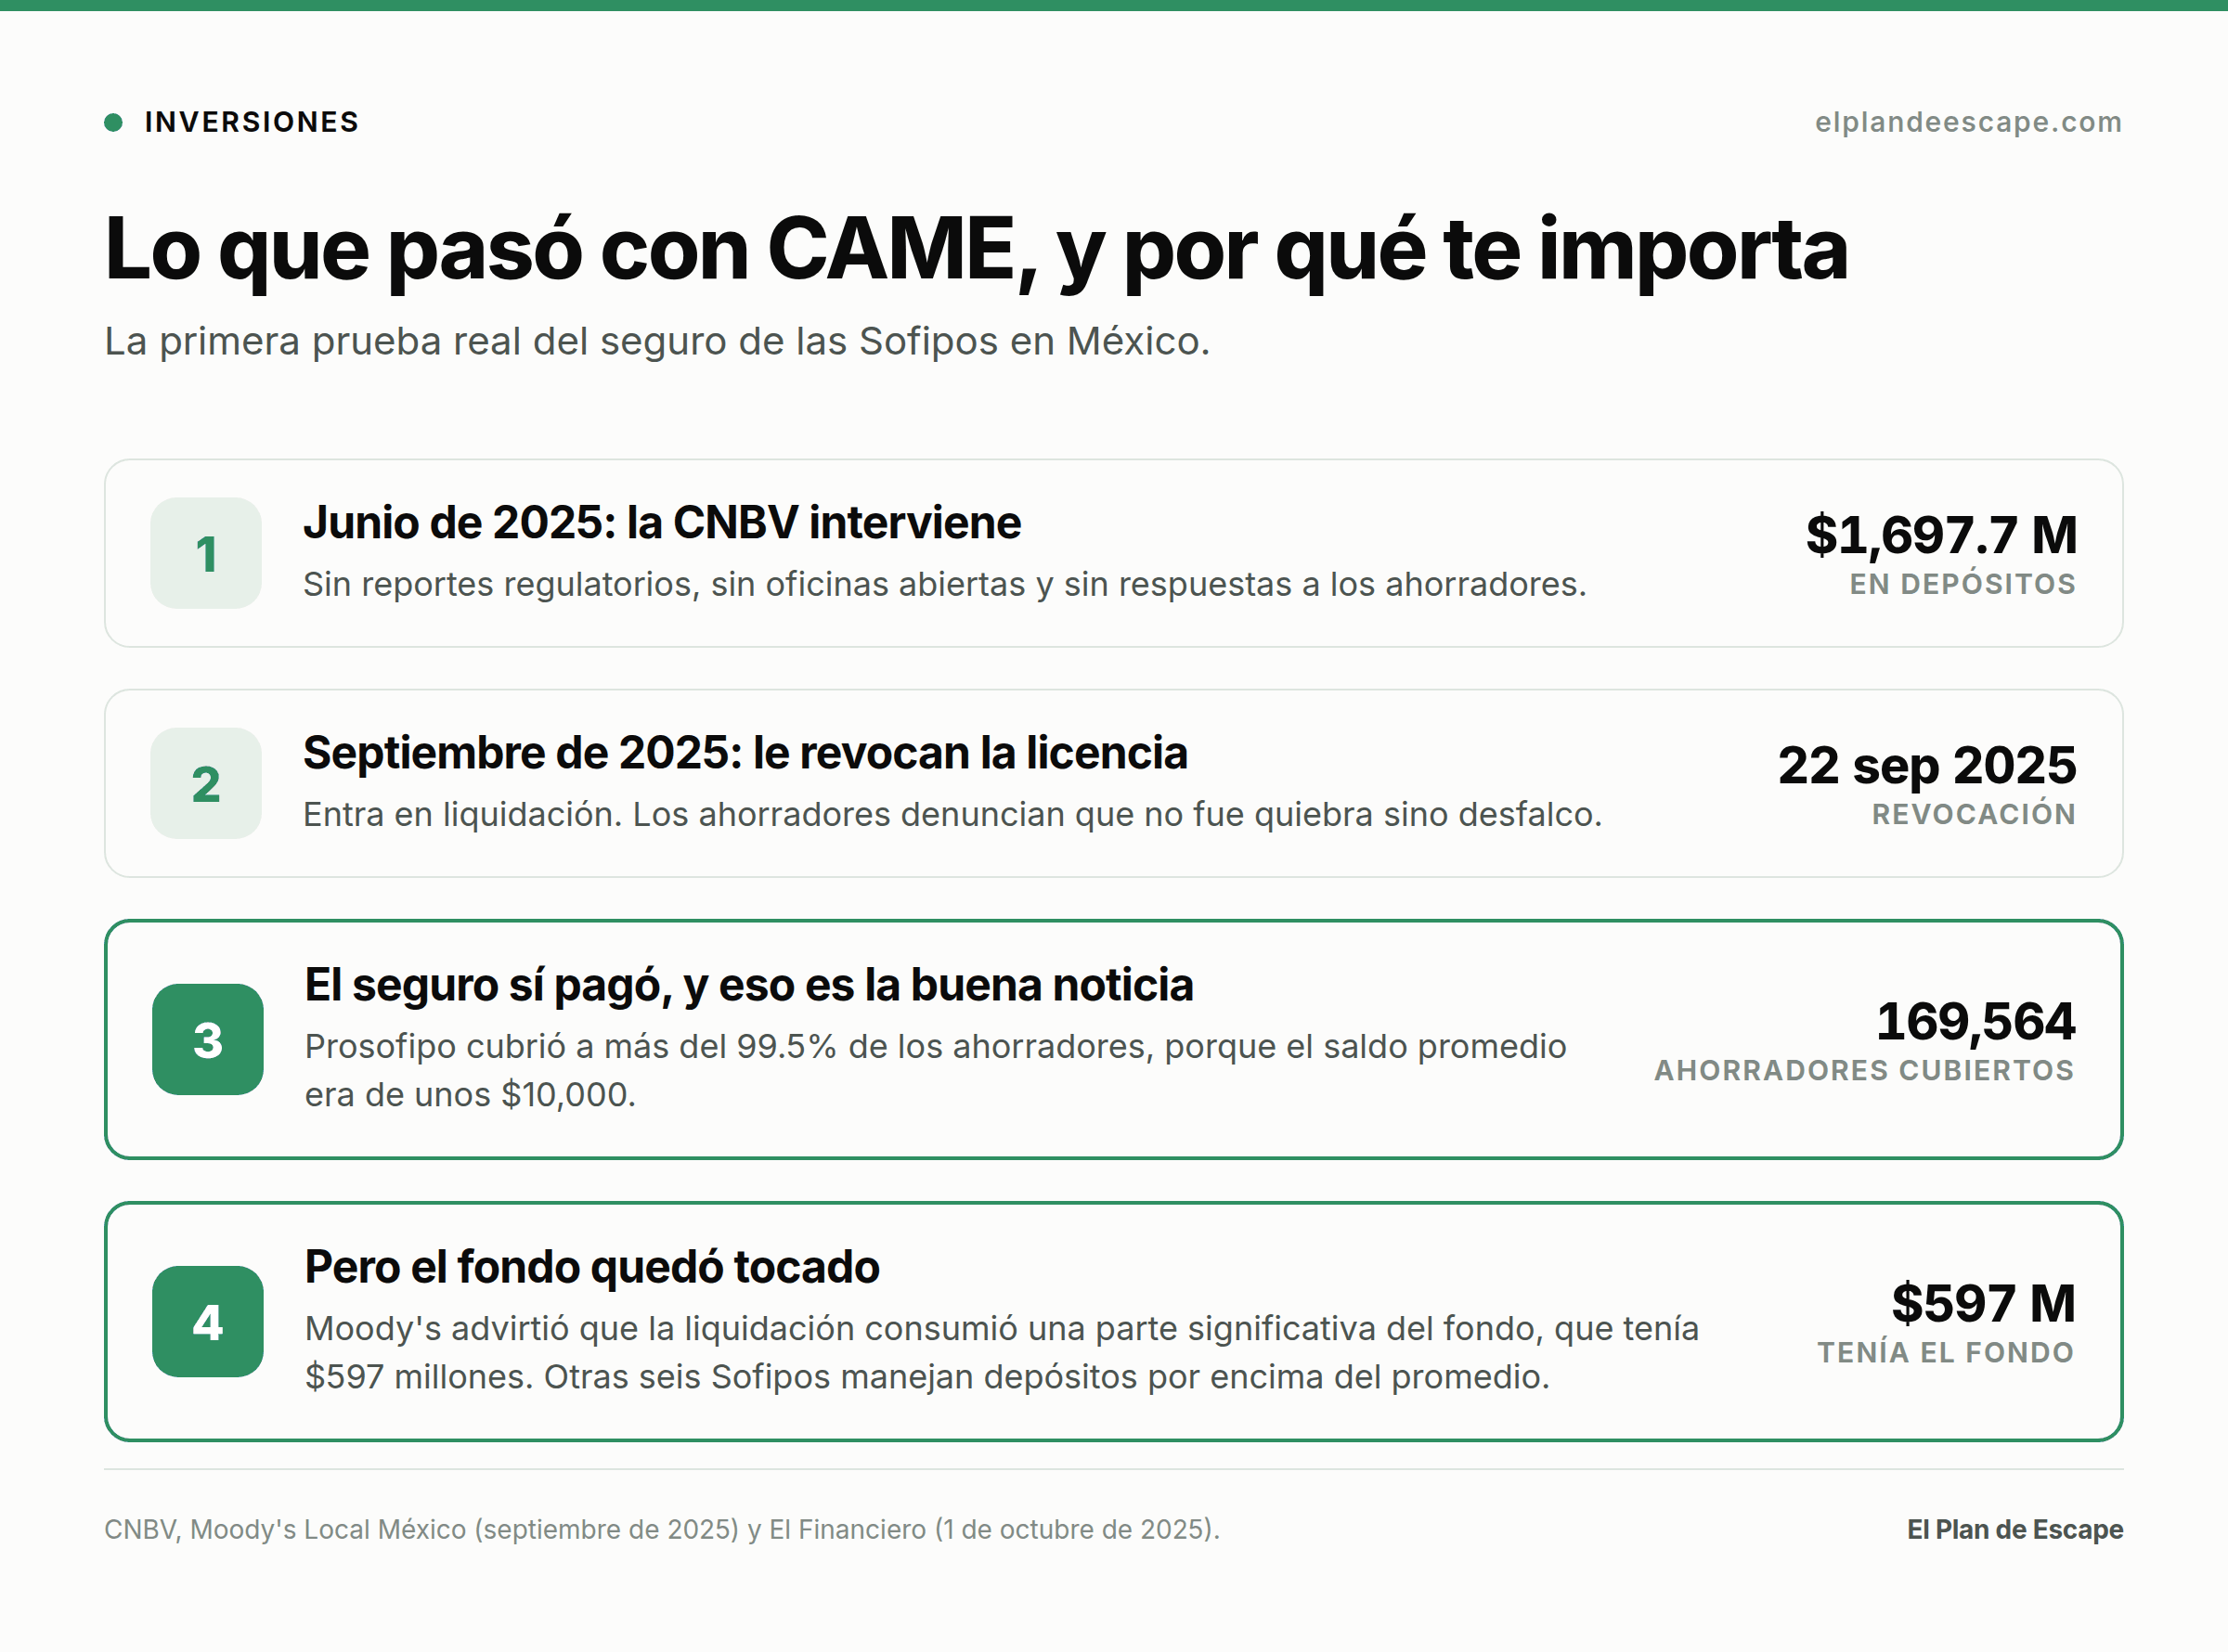
El seguro pagó. Ese es el titular. El resto del titular es que el fondo quedó mucho más delgado.
Y aquí viene la parte buena: el seguro funcionó. Prosofipo cubrió a 169,564 ahorradores, más del 99.5% de los depositantes de CAME. Si tenías tu fondo de emergencia ahí, lo recuperaste. Esa es exactamente la razón por la que la cobertura importa más que la tasa.
Ahora la parte incómoda. Prosofipo tenía $597 millones de pesos a diciembre de 2024. CAME tenía casi tres veces esa cantidad en depósitos. La razón por la que alcanzó es que el saldo promedio por ahorrador era de unos $10,000: la enorme mayoría cabía muy por debajo del techo de $220,147. Moody's advirtió que la liquidación consumió una parte significativa del fondo, y que hay otras seis Sofipos con depósitos por encima del promedio del sector.
Traducido a decisiones tuyas: Prosofipo protege bien a los saldos pequeños y no está diseñado para absorber dos caídas grandes seguidas. No es razón para huir de las Sofipos —siguen siendo la mejor relación entre rendimiento y liquidez del mercado mexicano—. Es razón para no tener $200,000 en una sola y para revisar cuál eliges.
El número que cambió en 2026: el ISR subió a 0.90%
Este es el cambio más importante del año en finanzas personales en México y casi nadie lo está incorporando a sus comparativas. El artículo 24 de la Ley de Ingresos de la Federación para 2026, publicada el 7 de noviembre de 2025, subió la tasa de retención de ISR sobre intereses de 0.50% a 0.90% anual. Un aumento del 80%.
El detalle que lo vuelve brutal: esa retención se calcula sobre el capital que tienes invertido, no sobre lo que ganas. Da igual si tu cuenta rindió 15% o 0.5%: te retienen 0.90% de tu saldo. Con tasas altas es una molestia. Con tasas bajas, se lleva el rendimiento completo y sigue.
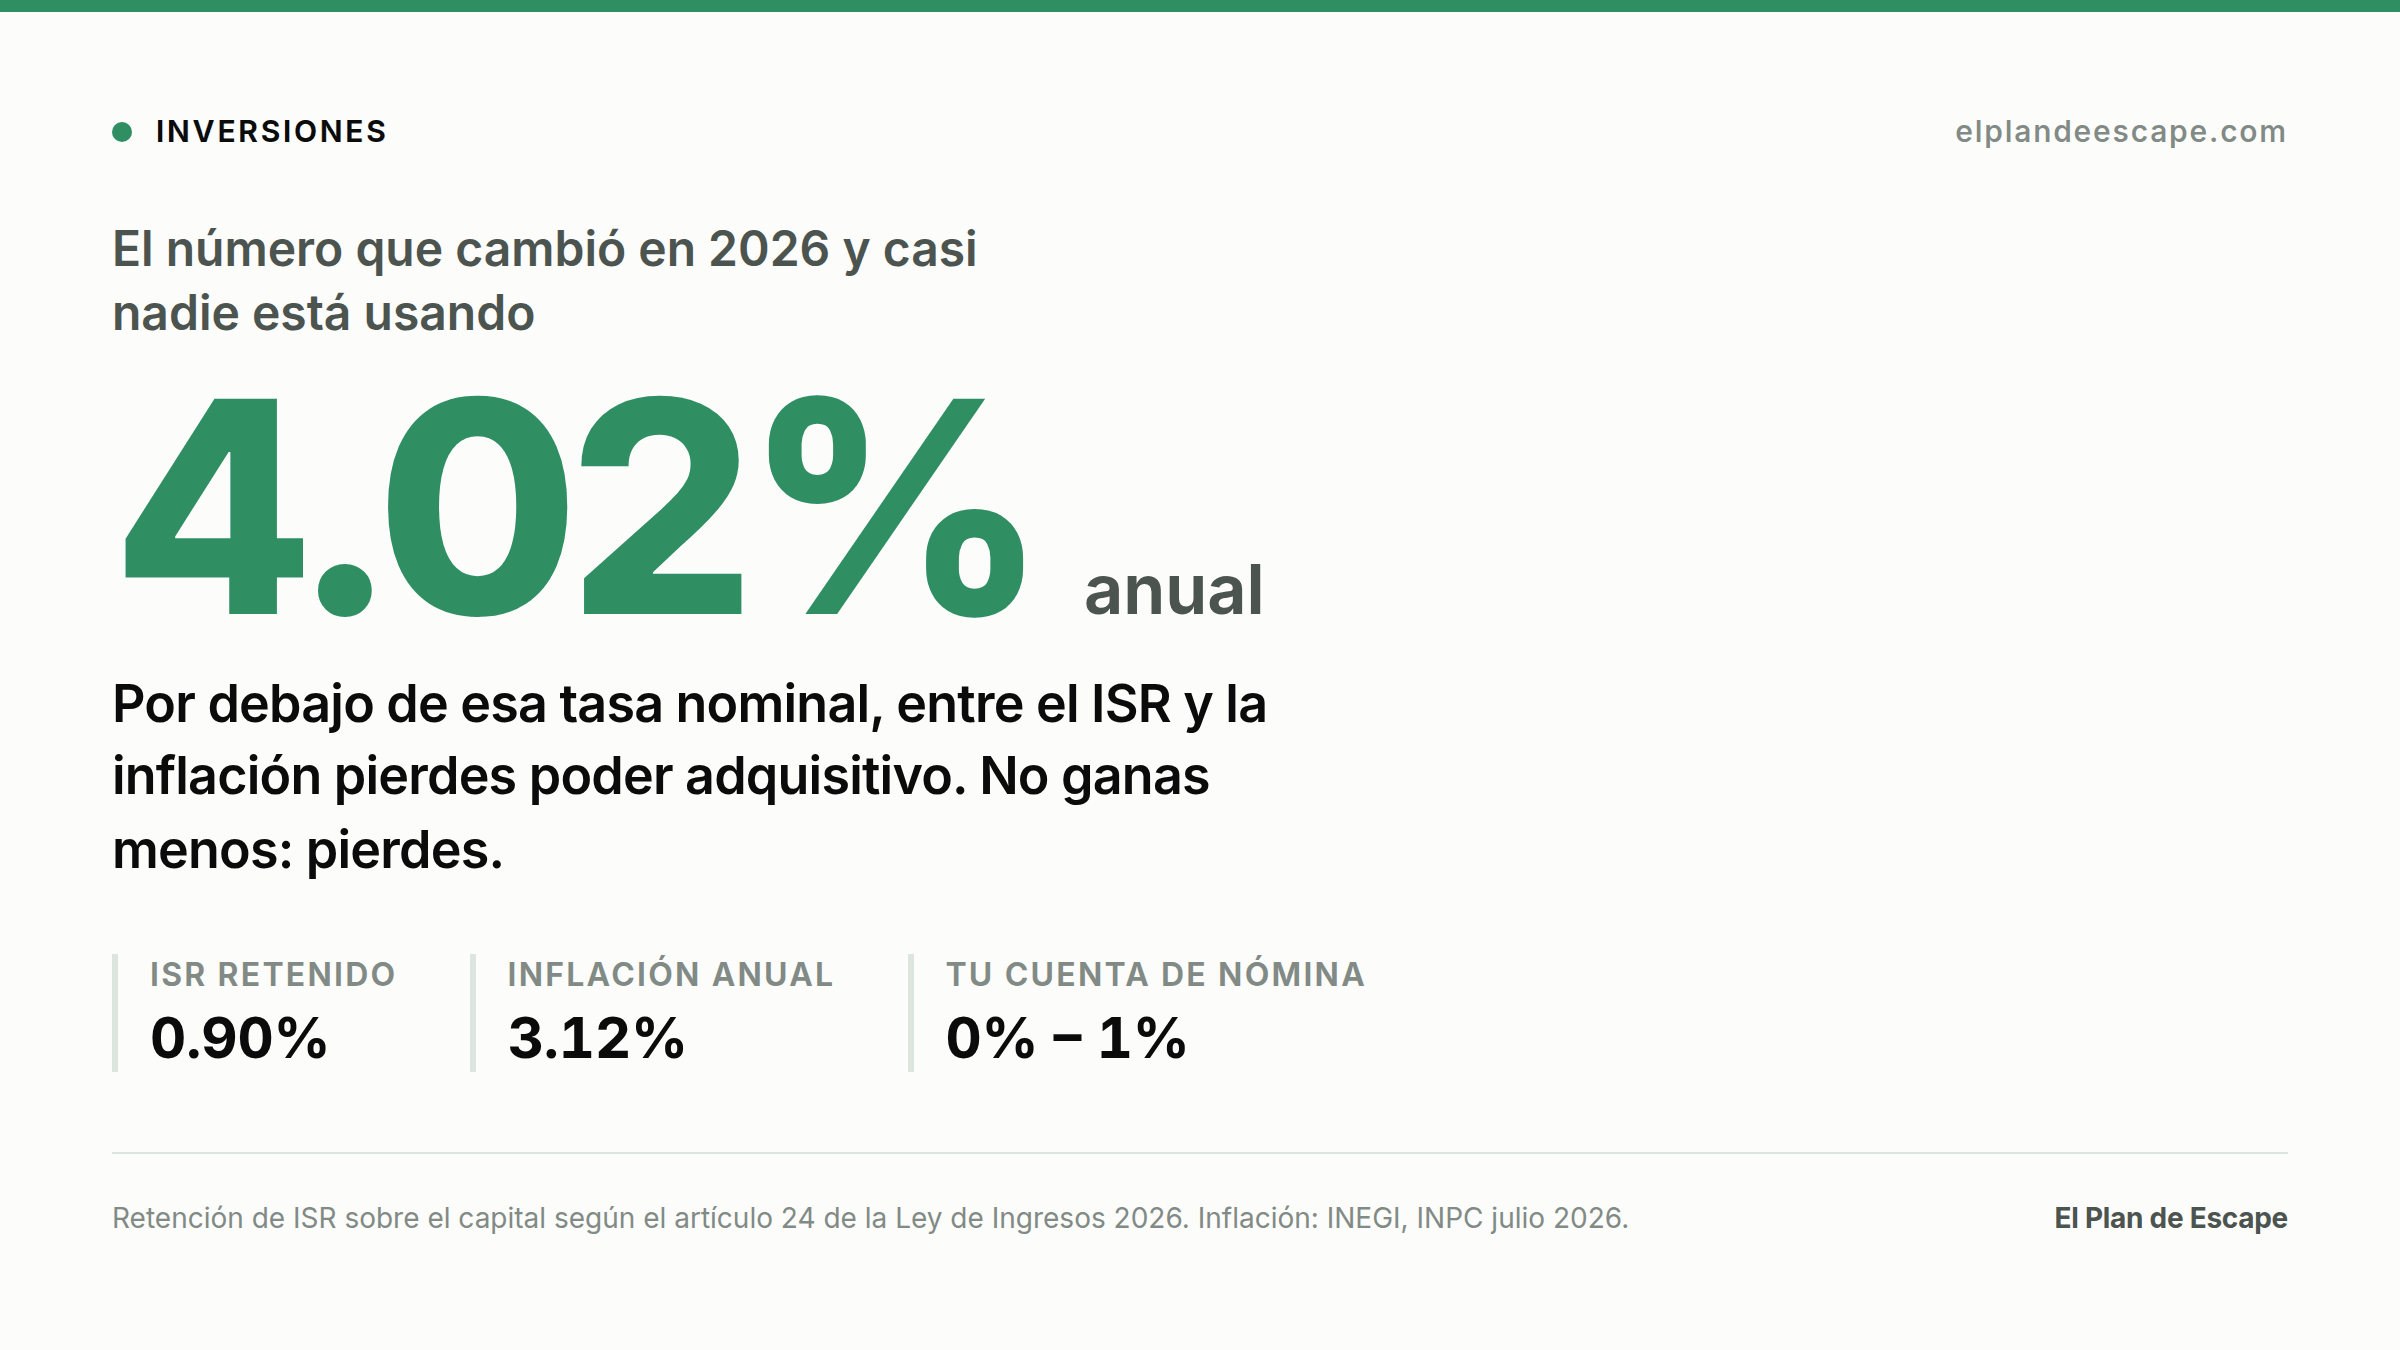
Cualquier instrumento por debajo de 4.02% nominal te hace perder poder adquisitivo en 2026.
Junta los dos números —0.90% de ISR y 3.12% de inflación anual— y sale un umbral limpio: 4.02%. Por debajo de esa tasa nominal, el dinero que guardaste vale menos en un año del que valía hoy. No «rinde poco»: pierde.
La retención es un pago provisional acreditable en tu declaración anual, así que si tu tasa efectiva es baja puedes recuperar parte. Pero para la mayoría de la gente que solo tiene ahorro, el dinero se va y no vuelve.
Lo que de verdad ganas: la tabla completa
Aquí están las tasas vigentes al 25 de agosto de 2026, pasadas por el filtro que importa: descontar el ISR y la inflación sobre un saldo de $100,000 durante un año.
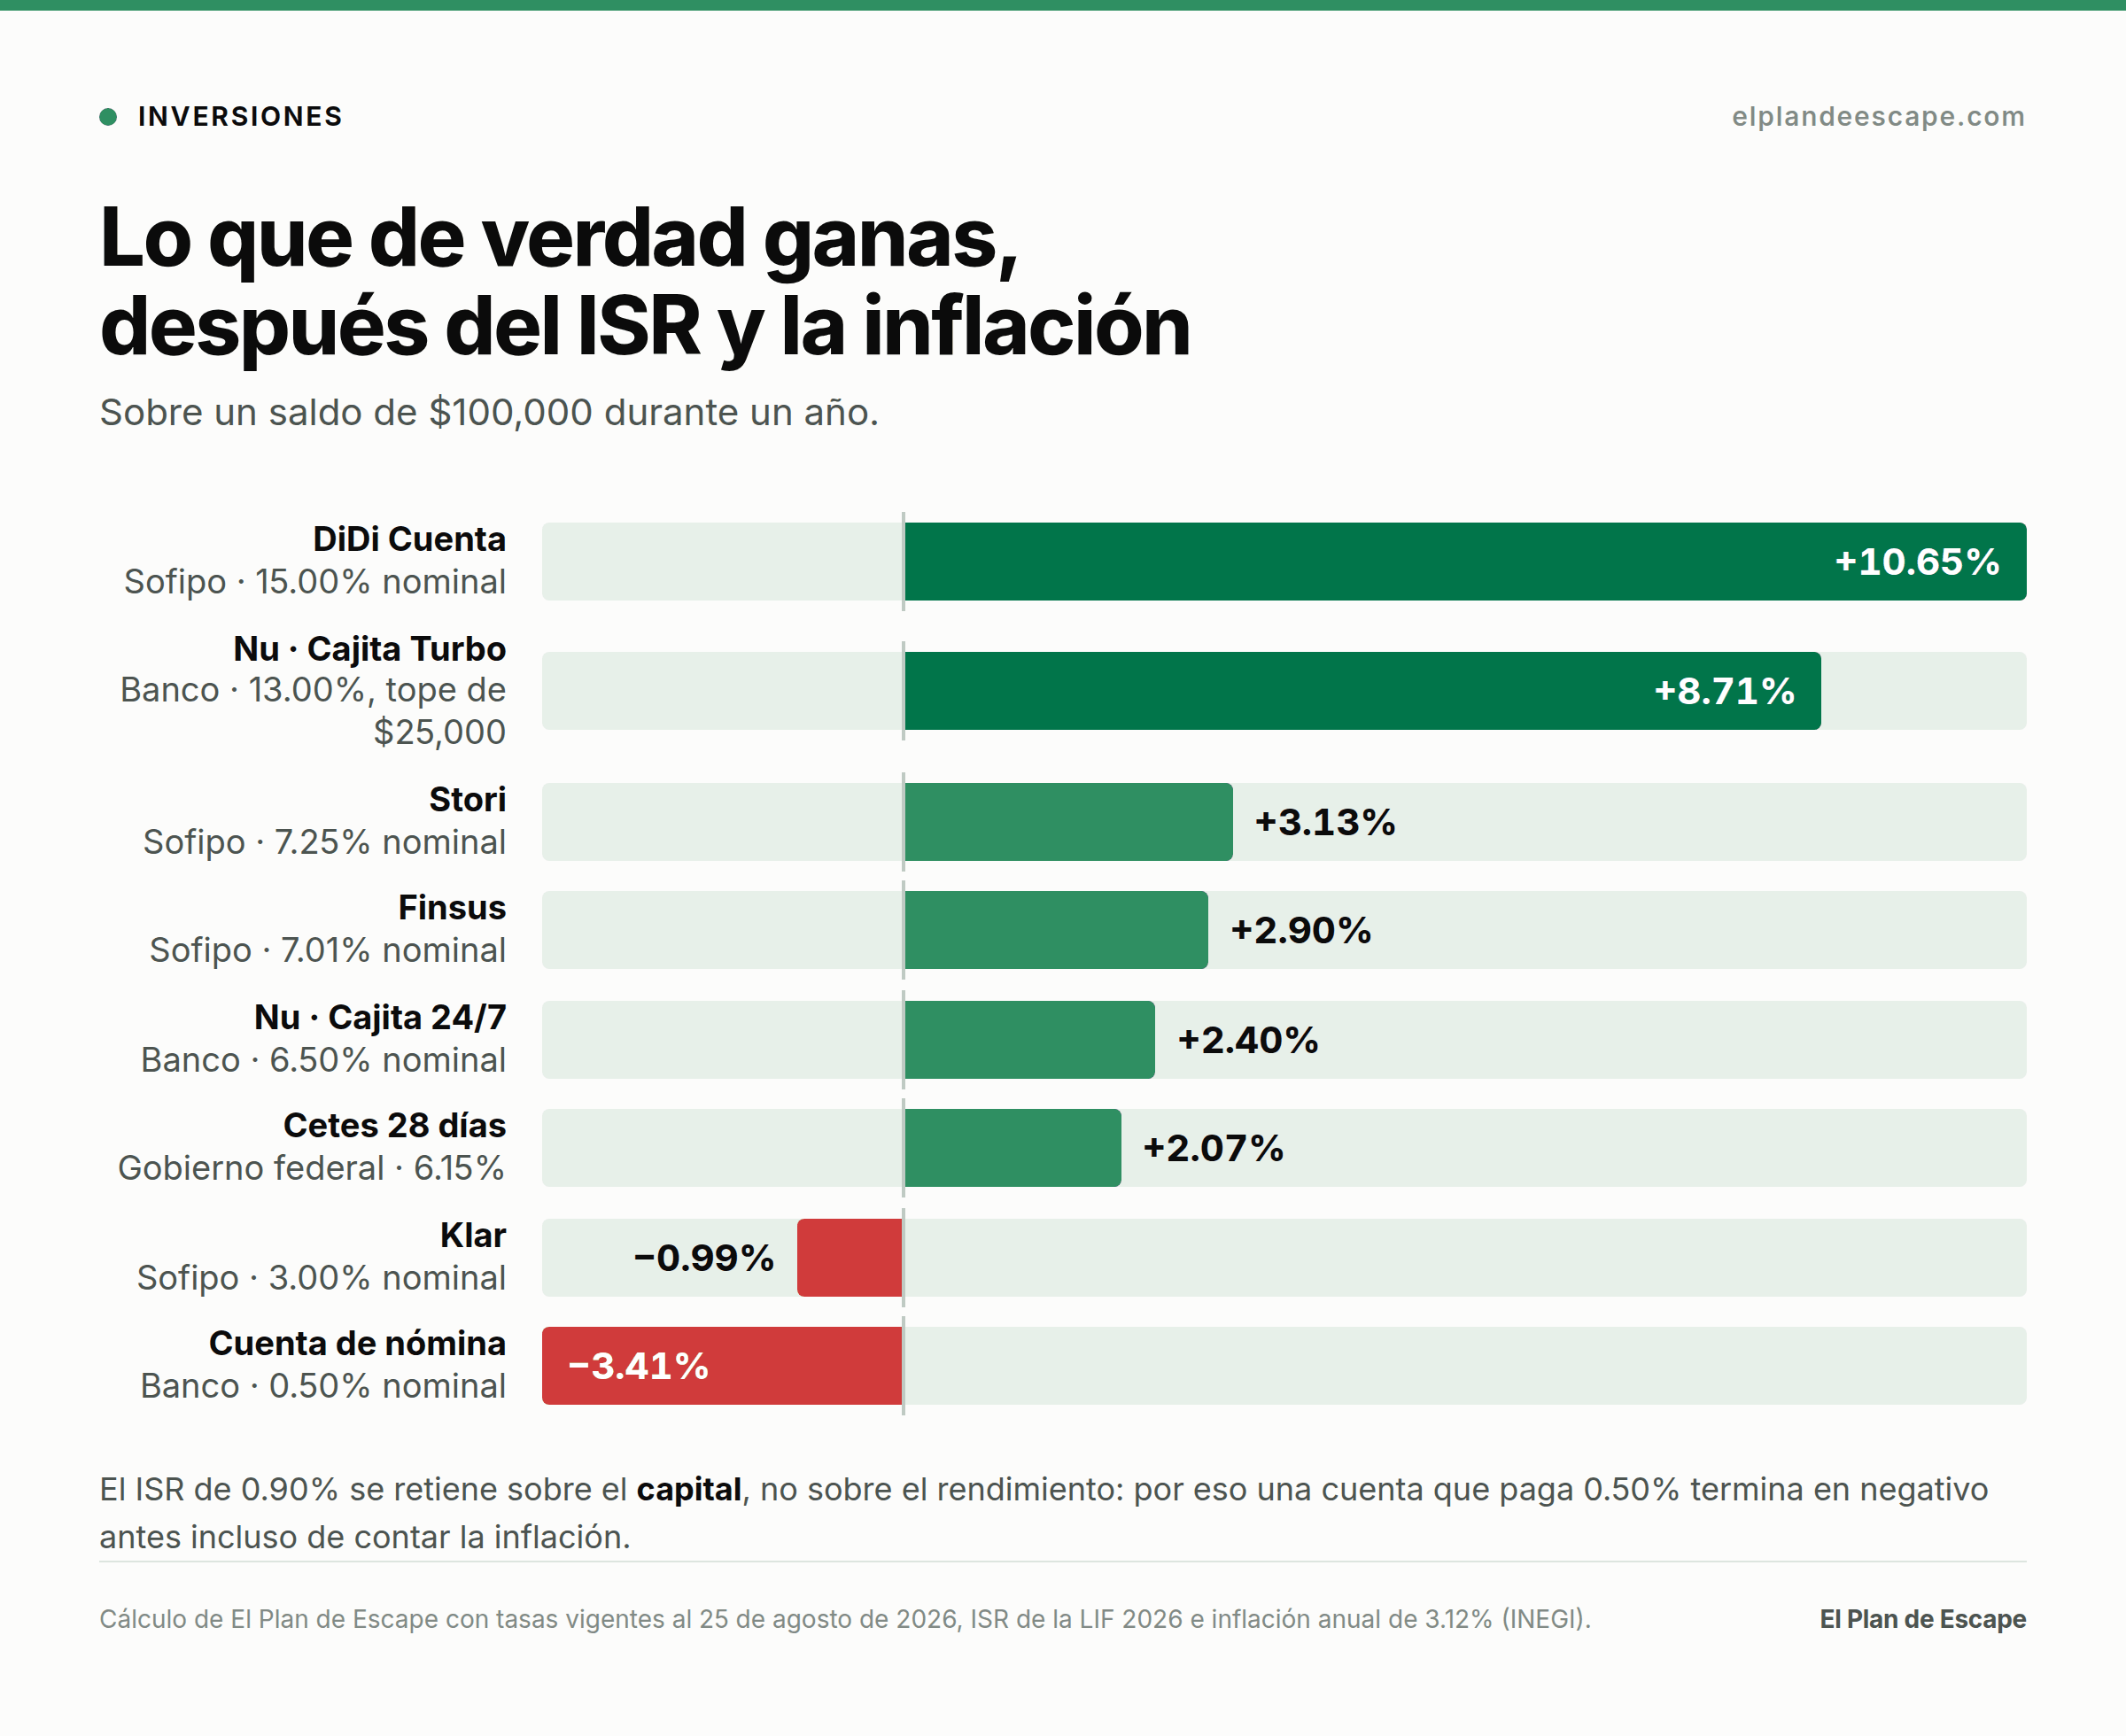
Dos de los nueve instrumentos están en rojo. Uno de ellos es donde la mayoría de los mexicanos tiene su dinero.
Dónde | Figura | Nominal | Neto tras ISR | Real tras inflación | NICAP |
|---|---|---|---|---|---|
DiDi Cuenta | Sofipo | 15.00% | 14.10% | +10.65% | 2,146% |
Nu · Cajita Turbo — Tope de $25,000 | Banco | 13.00% | 12.10% | +8.71% | — |
Stori | Sofipo | 7.25% | 6.35% | +3.13% | 137% |
Finsus | Sofipo | 7.01% | 6.11% | +2.90% | 131% |
Nu · Cajita 24/7 | Banco | 6.50% | 5.60% | +2.40% | — |
SuperTasas | Sofipo | 6.30% | 5.40% | +2.21% | 421% |
Gobierno | 6.15% | 5.25% | +2.07% | — | |
Klar | Sofipo | 3.00% | 2.10% | −0.99% | 152% |
Cuenta de nómina | Banco | 0.50% | −0.40% | −3.41% | — |
Tres cosas que saltan de esa tabla y que no verás en una comparativa de solo tasas nominales:
1. La cuenta de nómina ya no es «rendimiento bajo». Es rendimiento negativo antes de contar la inflación. Al 0.50%, el ISR de 0.90% sobre el capital se lleva casi el doble de lo que la cuenta te paga. Si tienes $100,000 ahí, el banco te da $500 al año y Hacienda te retiene $900.
2. Klar en su cuenta base está por debajo del punto de equilibrio. No es una crítica a la institución —tiene NICAP de 152% y otros productos—, es aritmética: 3% nominal en 2026 pierde poder adquisitivo.
3. Las dos tasas altas de la tabla no son comparables entre sí. DiDi es Sofipo con Prosofipo de $220,147. Nu es banco con IPAB de $3.5 millones, pero solo paga 13% sobre los primeros $25,000. Ninguna de las dos gana en abstracto: gana una u otra según cuánto tengas.
La letra chica de las tasas de dos dígitos
Cuando una institución anuncia 13% o 15% en dinero disponible al día, hay casi siempre una condición. Las tres más comunes: tope de saldo, requisito de depósito mensual o nivel de cliente.
El caso más citado es la Cajita Turbo de Nu: 13% anual sobre los primeros $25,000, y el resto de tu saldo cae a la tasa normal. Eso significa que tu tasa efectiva depende de cuánto metas:
Tu saldo | Rinde al 13% | Rinde al 6.50% | Tu tasa real mezclada |
|---|---|---|---|
$25,000 | $25,000 | $0 | 13.00% |
$50,000 | $25,000 | $25,000 | 9.75% |
$100,000 | $25,000 | $75,000 | 8.12% |
$220,000 | $25,000 | $195,000 | 7.24% |
La lección no es «no uses Nu». Es que el tope define el monto óptimo: los primeros $25,000 de tu dinero líquido tienen un lugar obvio, y el resto es otra decisión. Lo mismo aplica a cualquier promoción con tope. Más detalle en nuestro análisis de rendimientos de Nu y de la cuenta Dinero Creciente de Santander.
Cómo verificar una Sofipo en cinco minutos
Esto es lo que separa a alguien que elige con criterio de alguien que elige por la tasa más alta que vio en TikTok. Toma cinco minutos, se hace una vez antes de meter el primer peso y se repite cada seis meses.
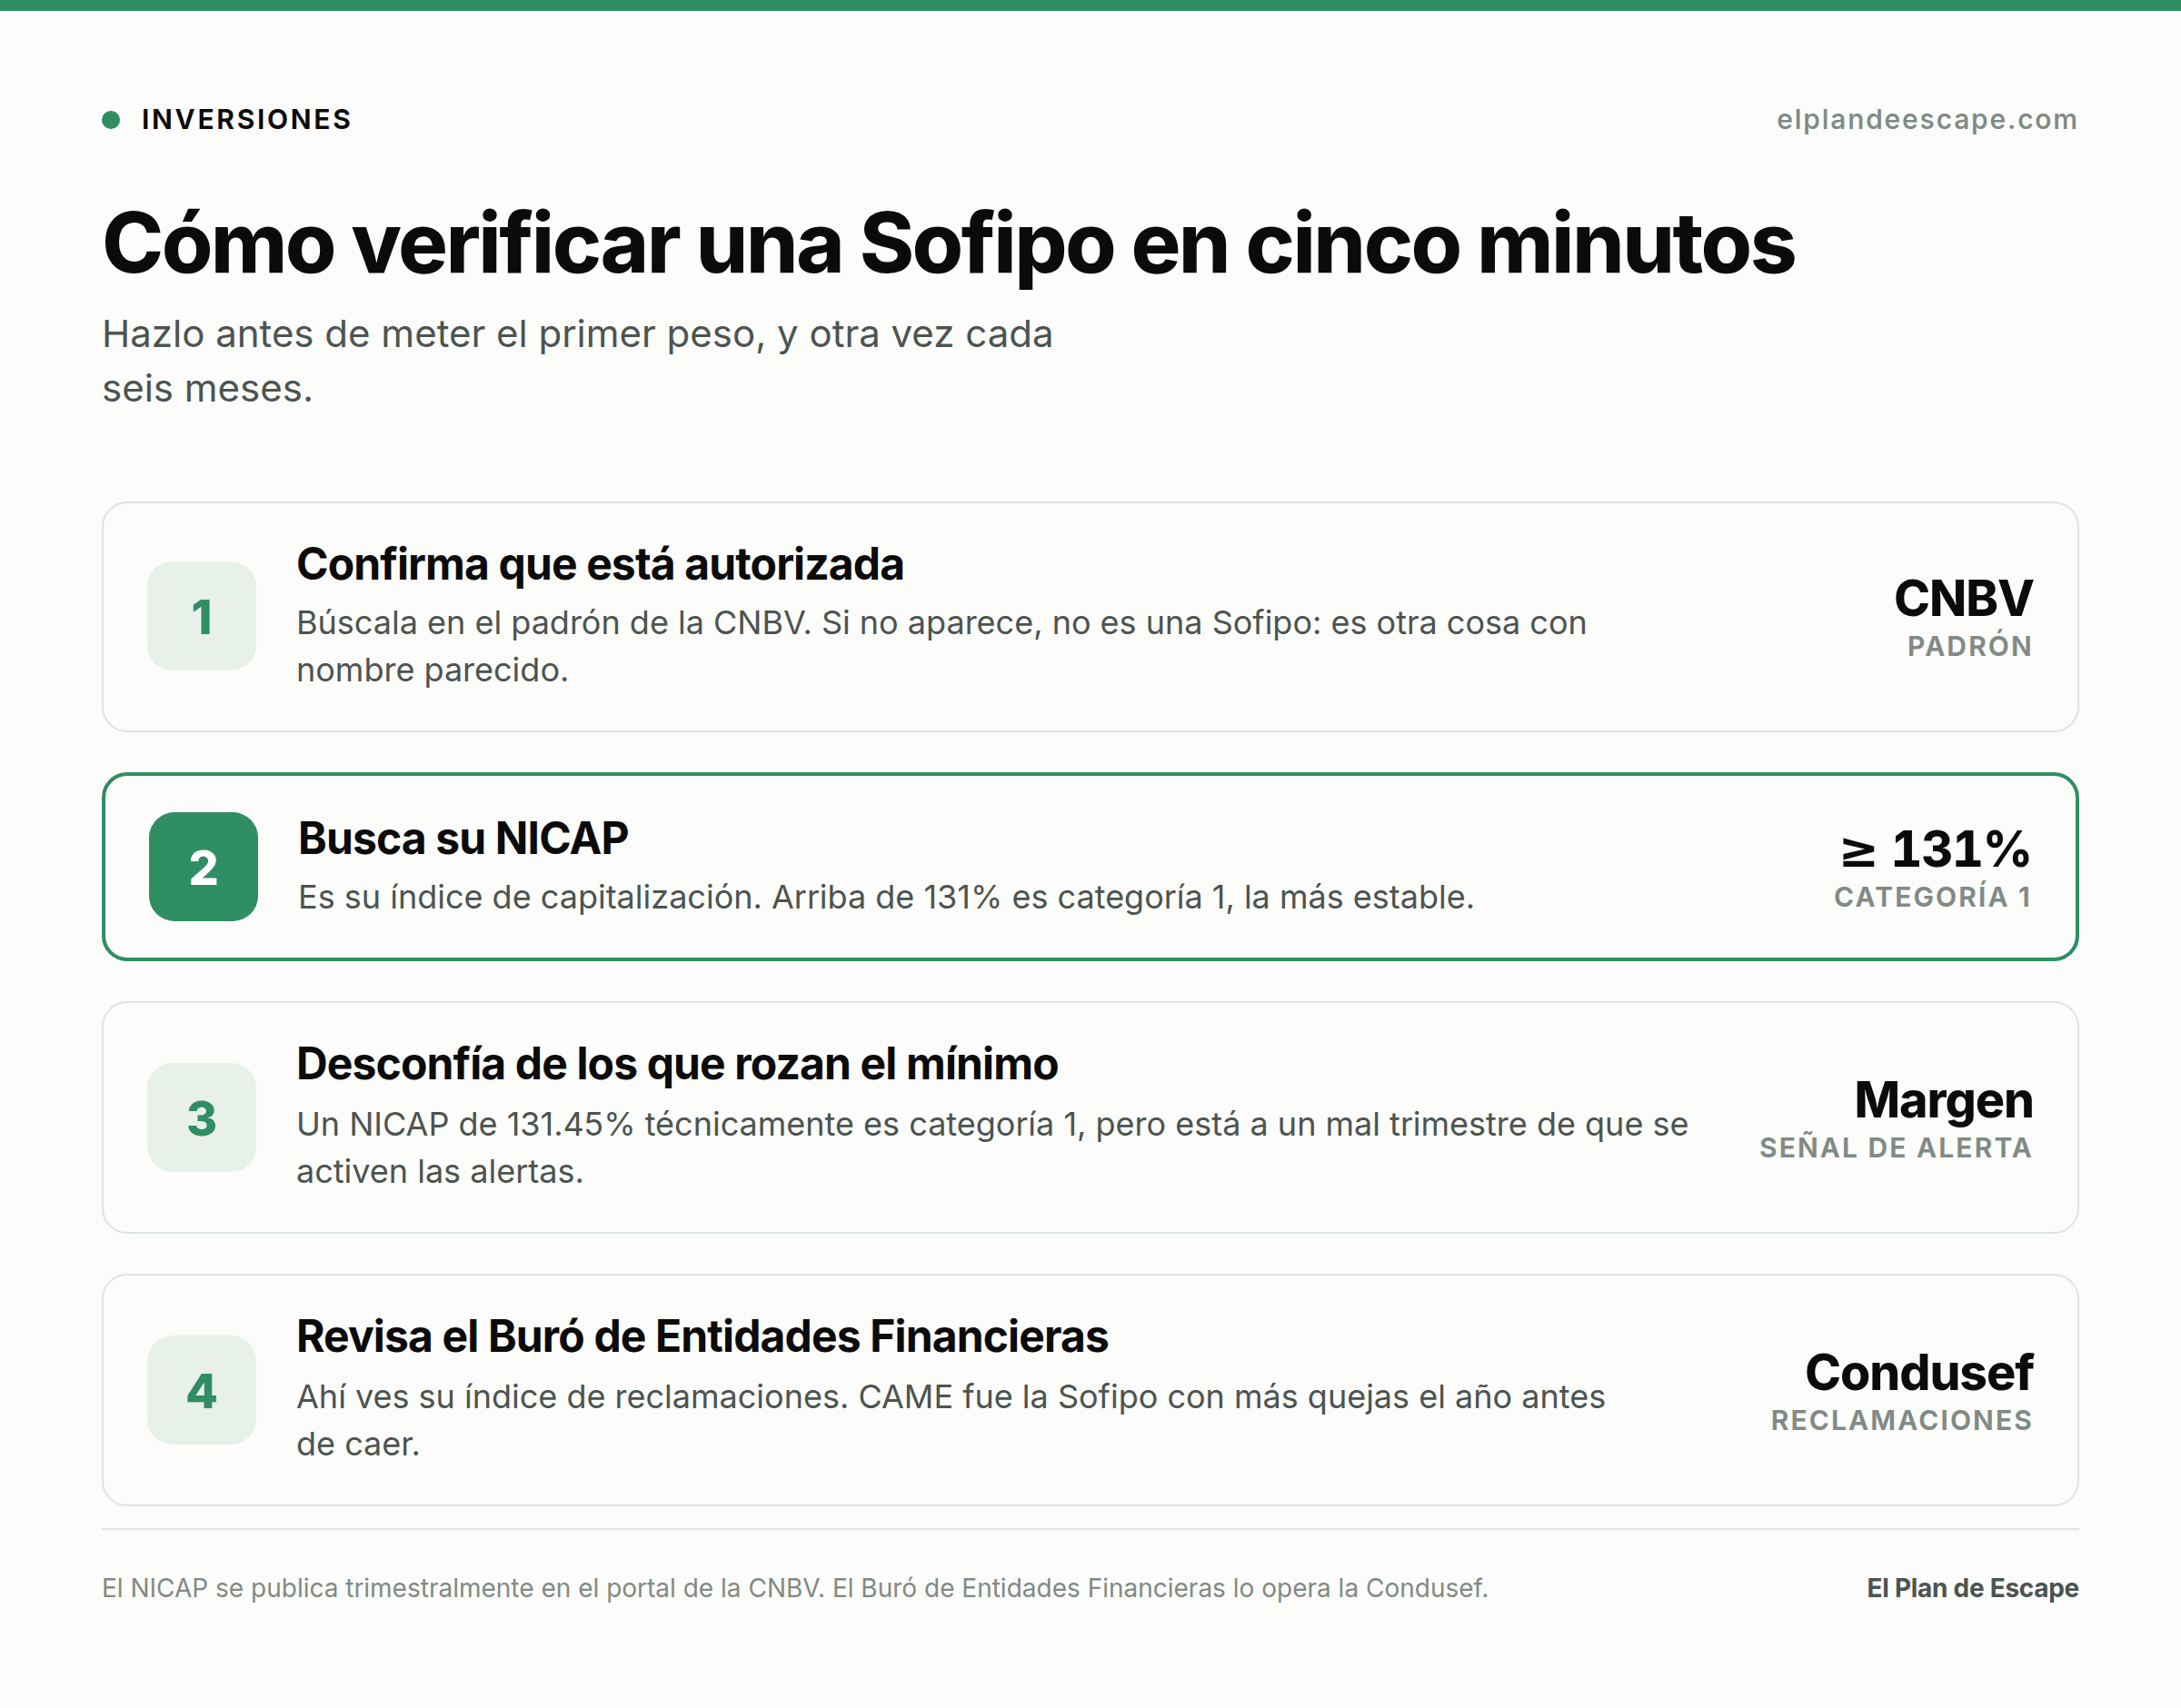
El NICAP se publica trimestralmente. Es público y es gratis.
El número que importa se llama NICAP: el índice de capitalización de la Sofipo. Mide cuánto capital propio tiene contra los riesgos que asume, y lo publica la CNBV cada trimestre. Por encima de 131% es categoría 1, el nivel más estable; por debajo, la autoridad activa alertas y puede intervenir.
Pero el umbral por sí solo engaña. Una Sofipo con NICAP de 131.45% es técnicamente categoría 1 y está a un mal trimestre de dejar de serlo. Una con 400% o 2,000% tiene un colchón que absorbe varios malos años. Compara el margen, no el aprobado.
Y cierra con el Buró de Entidades Financieras de la Condusef, donde ves el índice de reclamaciones. CAME fue la Sofipo con más reclamaciones el año anterior a su caída. La señal estuvo ahí antes que la noticia.
Cómo repartirlo según cuánto tengas
El monto decide la estrategia, no al revés. Con las coberturas de 2026, el mapa es este:
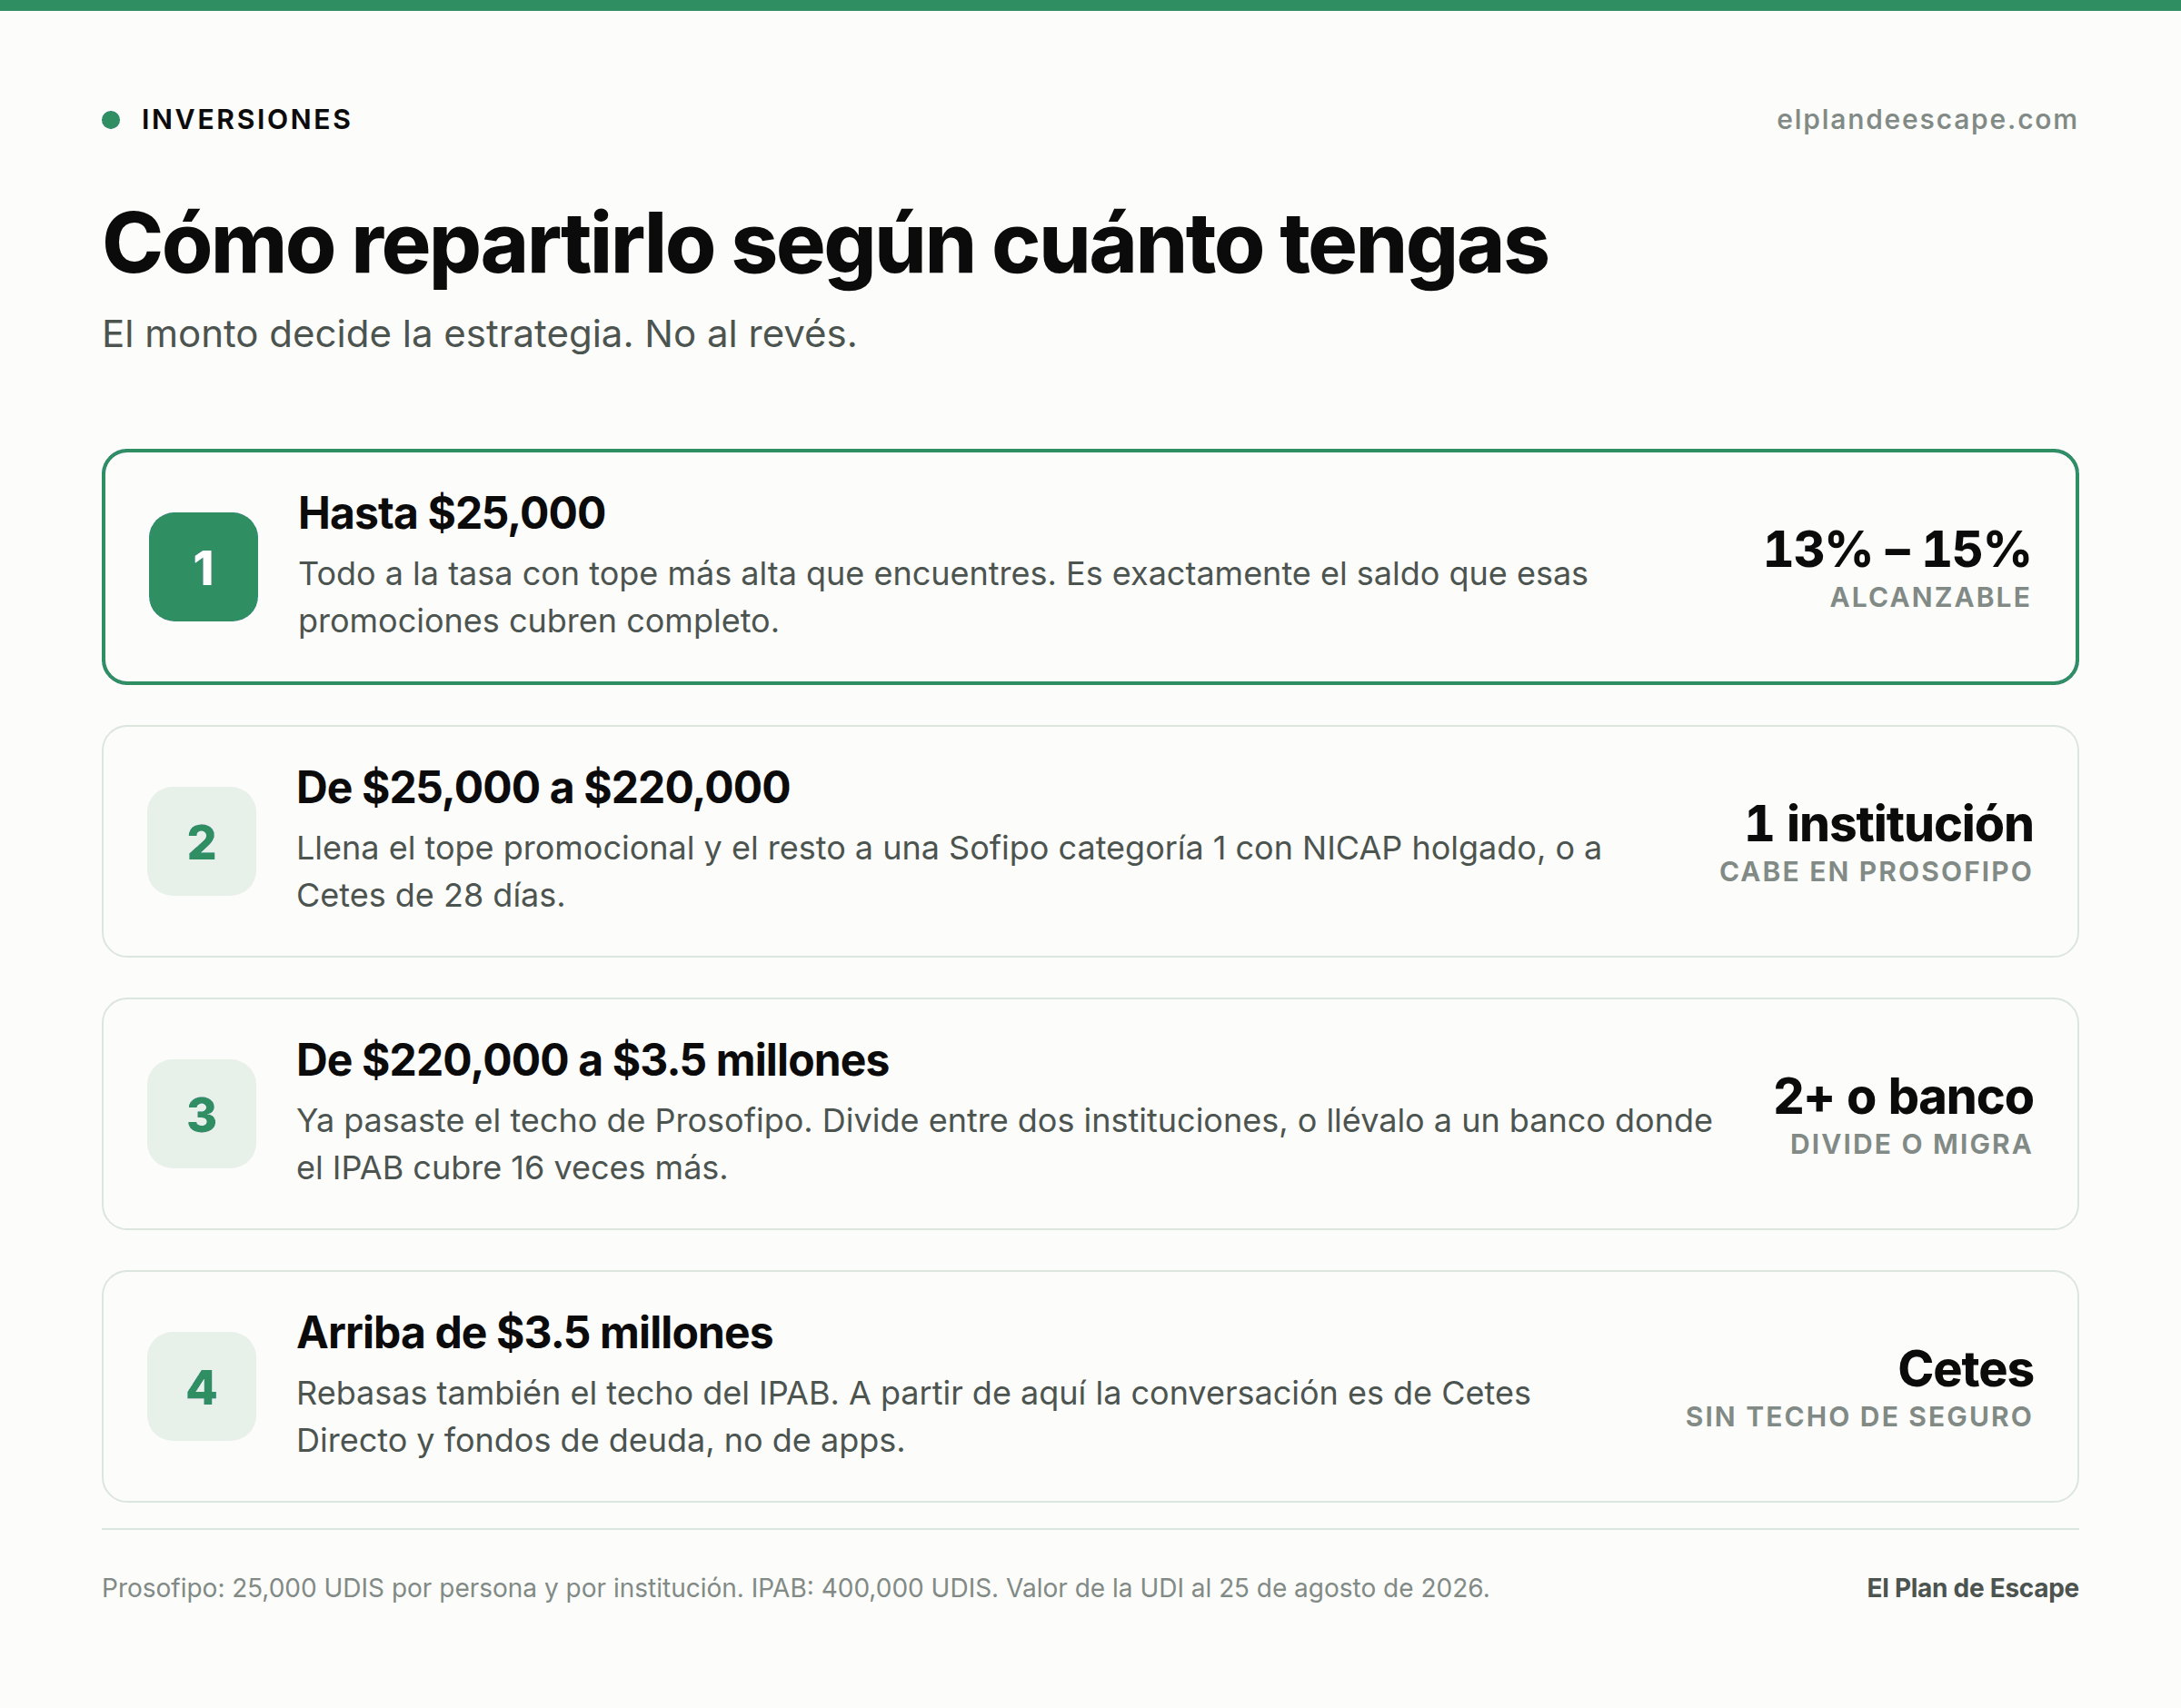
Los cortes no son arbitrarios: son los topes de las promociones y de los seguros de depósito.
Hasta $25,000. Todo a la tasa con tope más alta que encuentres, porque tu saldo cabe completo dentro de la promoción. Es el único tramo donde el 13% es 13% de verdad.
De $25,000 a $220,000. Llena el tope promocional y manda el resto a una Sofipo categoría 1 con NICAP holgado, o a Cetes de 28 días con reinversión automática. Todavía cabes bajo el techo de Prosofipo en una sola institución.
De $220,000 a $3.5 millones. Rebasaste Prosofipo. Aquí hay dos caminos honestos: dividir entre dos instituciones —la cobertura es por persona por institución— o llevarlo a un banco, donde el IPAB cubre dieciséis veces más. A este nivel, medio punto de tasa vale menos que dormir tranquilo.
Arriba de $3.5 millones. Ya no cabes ni en el IPAB. La conversación deja de ser de apps y pasa a ser de Cetes Directo, fondos de deuda gubernamental y diversificación por instrumento. Puedes calcular escenarios en nuestra calculadora de Cetes.
Y si esto es tu fondo de emergencia. Entonces hay una condición extra que pesa más que la tasa: que sacarlo cueste un poco de trabajo. Una cuenta separada, sin tarjeta de débito conectada, con retiro en 24 a 72 horas. Ese retraso es una barrera contra la compra impulsiva y no es barrera para una emergencia real. Lo explicamos completo en la guía del fondo de emergencia, que además tiene calculadora para sacar tu número.
Qué no hacer con tu dinero líquido
No lo persigas por décimas. Mover $50,000 de 7.01% a 7.25% te da $120 al año. La hora que gastas abriendo la cuenta vale más. Cambia por cobertura o por conveniencia, no por 24 puntos base.
No lo metas a plazo forzoso. Un 12% a seis meses fijos no es dinero líquido: es una inversión con el nombre equivocado. Si es el dinero que necesitas disponible, la disponibilidad es el producto.
No lo pongas en instrumentos que pueden bajar. Acciones, ETFs, cripto y fondos de renta variable no son para este dinero, por muy buenos que sean para otro. Si te interesa esa parte, ahí sí empieza otra conversación: Cetes contra fondos indexados y la guía de fondos indexados.
No lo dejes en la nómina «mientras decides». Ese «mientras» te está costando 3.41% al año en poder adquisitivo. Mover el dinero toma veinte minutos una sola vez.