Para plazos menores a 3 años, la mejor opción en México son los CETES, ya que ofrecen renta fija, rendimiento garantizado y nula volatilidad. Para plazos mayores a 5 años, los fondos indexados (como los que replican al S&P 500) son mucho mejores, pues históricamente superan la inflación y generan interés compuesto masivo a largo plazo, a cambio de aceptar variaciones de precio en el corto plazo.
📊 Comparativa rápida: Rendimiento, riesgo y plazos
Característica | CETES (Certificados de la Tesorería) | Fondos Indexados (ETFs / Fondos) |
Tipo de Renta | Fija (Sabes cuánto ganarás desde el día uno) | Variable (Depende del mercado de acciones) |
Plazo Ideal | Corto y mediano plazo (1 mes a 2 años) | Largo plazo (Más de 5 a 20 años) |
Nivel de Riesgo | El más bajo de México (Respaldado por el Gobierno) | Moderado a Alto en el corto plazo |
Protección Inflación | Buena en tasas altas, rezagada en tasas bajas | Excelente en el largo plazo (Supera el 10% histórico) |
Impuestos | Retención automática sobre el capital | 10% sobre la ganancia real al vender (Acciones/ETFs) |
No compiten.
Llevas media hora buscando cuál es mejor y la respuesta es que la pregunta está mal hecha. Los Cetes protegen dinero que vas a necesitar pronto. Los fondos indexados hacen crecer dinero que puedes dejar quieto durante años. Son dos herramientas para dos trabajos distintos, y quien te diga que una es «mejor» sin preguntarte cuándo necesitas el dinero, no sabe lo que está comparando.
Así que la pregunta útil no es cuál elegir. Es cuánto va a cada uno.
Lo esencial en 30 segundos
Menos de 3 años: Cetes. Más de 5 años: fondos indexados. Entre 1 y 5, mezcla con peso en deuda.
Cetes al 6.49% deja 2.07% real después de la retención de ISR y de la inflación. Protege tu dinero; no lo hace crecer.
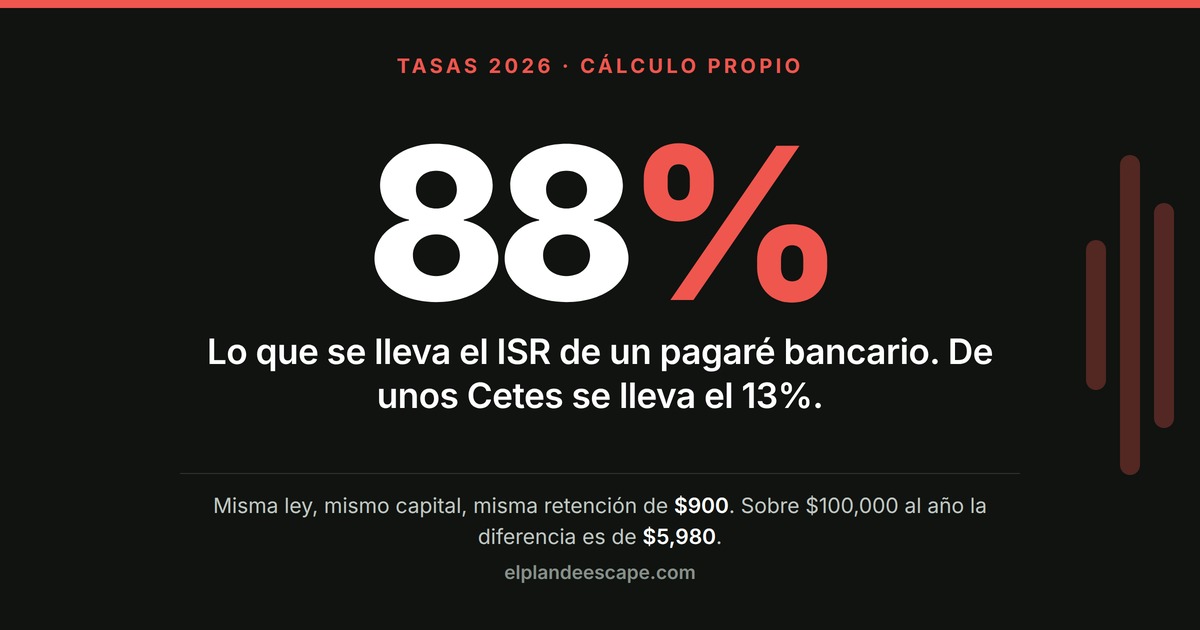
Los impuestos funcionan al revés en cada uno: en Cetes te retienen 0.90% sobre el capital aunque no ganes; en bolsa pagas 10% sobre la ganancia y solo cuando vendes.
El 75.6% de los fondos activos en México no le ganó a su índice en diez años. Pagar por gestión es, tres de cada cuatro veces, pagar por perder.
Con $100 puedes empezar en los dos. El mínimo no es la barrera.
¿Qué compras exactamente con cada uno?
Con un Cete le prestas dinero al Gobierno Federal a un plazo definido —28, 91, 182 o 364 días, según la subasta—. Conoces el precio de compra y el valor al vencimiento desde el primer día, así que el rendimiento en pesos es previsible si mantienes el título hasta el final.
Con un fondo indexado te vuelves copropietario de cientos o miles de empresas a través de un índice. Nadie te promete nada: hay años excelentes y años con caídas de dos dígitos.
Esa es toda la diferencia de fondo. En uno eres acreedor y cobras un interés pactado. En el otro eres dueño y te llevas lo que pase. Prestar es predecible y limitado; ser dueño es incierto y sin techo.
Criterio | Cetes | Fondos indexados |
|---|---|---|
Qué compras | Deuda del Gobierno Federal, en pesos | Participación en un índice de empresas |
Resultado | Conocido al vencimiento | Desconocido, depende del mercado |
Riesgo de perder valor | Muy bajo si mantienes al vencimiento | Alto en el corto plazo, se suaviza con los años |
Plazo natural | De 28 días a 1 año | 5 años o más |
Costos | Sin comisión en Cetes Directo | 0.03%–0.9% anual, más lo del intermediario |
Impuesto | 0.90% anual sobre el capital | 10% sobre la ganancia, al vender |
Para qué sirve | Fondo de emergencia y metas cercanas | Retiro, patrimonio, metas lejanas |
La única pregunta que decide: ¿cuándo vas a usar ese dinero?
Contesta eso antes de mirar un solo rendimiento. Es el filtro que evita casi todos los errores.
Menos de 12 meses —colchón, enganche cercano, un viaje, el pago de impuestos—: Cetes o deuda de corto plazo. Aquí la prioridad no es ganar, es que el dinero esté completo el día que lo necesitas.
Entre 1 y 5 años: zona gris. Mezcla con peso mayoritario en deuda, para que una caída del mercado no te agarre justo en la fecha de la meta.
Más de 5 años: fondos indexados. El horizonte permite absorber las caídas sin tener que vender dentro de una.
Fíjate en lo que hace esta pregunta: convierte una decisión de opinión en una de calendario. Ya no discutes si el mercado va a subir. Miras tu fecha.
Y si todavía no tienes el colchón armado, ninguna de las dos es tu siguiente paso: empieza por cuánto ahorrar antes de invertir.
Cuánto rinden de verdad, después de impuestos e inflación
Aquí es donde casi todas las comparaciones mienten por omisión.
Cetes a 28 días pagaba 6.49% en la subasta del 20 de agosto de 2026. Réstale la retención de ISR del 0.90% y la inflación anual del 3.12%, y lo que queda es 2.07% real.
Dos puntos. Tu dinero está protegido, no creciendo. Y eso está bien: es exactamente el trabajo que le pediste. El error es esperar que ese instrumento construya un patrimonio.
Del lado indexado no hay una cifra equivalente que pueda darte con honestidad, porque no existe: el rendimiento futuro no se conoce. Lo que sí se sabe es qué te cobran por intentarlo, y ahí sí hay números duros. Según SPIVA, el 75.6% de los fondos de gestión activa en México no superó a su índice a diez años. Los ETFs indexados cobran entre 0.03% y 0.5% anual; los fondos activos, entre 0.5% y 2%.
Los impuestos funcionan al revés en cada uno
Esta asimetría cambia dónde conviene tener cada peso, y casi nadie la explica.
Cetes y otros intereses: retención del 0.90% anual sobre el capital invertido, no sobre lo que ganaste. Pagas aunque el rendimiento sea malo. Con tasas bajas, esa retención se come una porción enorme de lo poco que hay.
Fondos indexados y ETFs: 10% sobre la ganancia, y solo cuando vendes. Si no vendes, no pagas: el impuesto se difiere mientras el dinero sigue componiendo.
Traducción práctica: el instrumento «seguro» te cobra por existir y el «arriesgado» solo te cobra si ganaste. No es un argumento para saltarte los Cetes — es un argumento para no dejar ahí dinero que no necesitas pronto.
Las reglas fiscales cambian cada ejercicio y dependen de tu situación. Si tu caso no es sencillo, confírmalo con un contador.
Cómo repartir: tres capas, no dos bandos
En vez de elegir uno, ordena el dinero por capas. Se llenan de abajo hacia arriba y no se saltan.
Emergencias. De 3 a 6 meses de gastos en Cetes de plazo corto o deuda líquida. No se toca para invertir, nunca, por buena que se vea la oportunidad.
Metas con fecha. Lo que necesitas en menos de 3 años, en Cetes con el plazo alineado a la fecha de la meta.
Largo plazo. El excedente mensual, en fondos indexados, con aportaciones automáticas y sin revisar la cuenta cada semana.
Con esta estructura las caídas del mercado dejan de ser una amenaza, y no por optimismo: porque nunca te obligan a vender. Lo urgente ya está cubierto en la capa de abajo.
Ese es el verdadero valor de tener Cetes. No es el rendimiento. Es que te permiten no vender lo otro en el peor momento.
Los cinco errores que más se repiten
Comparar la tasa de un Cete de 28 días con el rendimiento histórico de un índice a 10 años. Plazos distintos, riesgos distintos, comparación sin sentido.
Poner el fondo de emergencia en renta variable porque «está subiendo».
Dejar todo el patrimonio en Cetes durante veinte años y perder poder de compra sin darse cuenta.
Renovar Cetes en automático sin revisar si el plazo sigue coincidiendo con la fecha en que necesitas el dinero.
Invertir en índices en dólares y olvidar que vas a gastar en pesos. El tipo de cambio pasa a ser parte de tu resultado.
Cómo empezar en cada uno, desde $100
El mínimo no es la barrera. Los dos abren desde cien pesos.
Cetes: la plataforma oficial es Cetes Directo, sin comisión y sin intermediarios. El paso a paso está en cómo invertir en Cetes Directo desde 100 pesos.
Fondos indexados: necesitas una casa de bolsa regulada por la CNBV. Con mínimo de $100: GBM+ (0.10%–0.25% por operación), Finamex (desde 0.06%), Kuspit (0.40%). Bursanet pide $1,000. Fintual cobra entre 0.3% y 1% anual y no exige mínimo.
Antes de abrir nada, corre los números: la calculadora de Cetes te dice cuánto rinde tu monto al plazo que elijas, y la calculadora de interés compuesto te enseña qué pasa con la capa 3 si aportas lo mismo cada mes durante veinte años. La diferencia entre las dos pantallas es, básicamente, este artículo.
Si solo te llevas una cosa
Los Cetes no son la versión prudente de invertir y los fondos indexados no son la versión valiente. Son el cajón de lo que necesitas pronto y el cajón de lo que no vas a tocar.
Casi todo el mal resultado en inversión personal viene de meter dinero en el cajón equivocado y descubrirlo el día que hace falta.
Para armar la capa de largo plazo, sigue por la guía de fondos indexados en México. Y si tu banco te ofrece una inversión a plazo como alternativa, mídela con la misma vara: el análisis de Dinero Creciente de Santander.