Tu Afore no te va a alcanzar.
Y cambiarte a otra no lo arregla.
No es porque hayas elegido mal. Es que llevas años comparando la parte del problema que menos importa, mientras la que sí decide tu retiro no aparece en ninguna tabla comparativa.
Abajo está el rendimiento neto de las diez Afores y sus comisiones vigentes, porque a eso viniste y no te voy a hacer esperar. Pero si estás leyendo esto porque quieres saber si te alcanza para dejar de trabajar, la tabla es el principio de la conversación, no el final.
Lo esencial en 30 segundos
Desde que existe el tope de comisiones, la diferencia entre la Afore más cara y la más barata es de 0.02 puntos porcentuales. La diferencia de rendimiento neto entre la mejor y la peor es de 2.14 puntos.
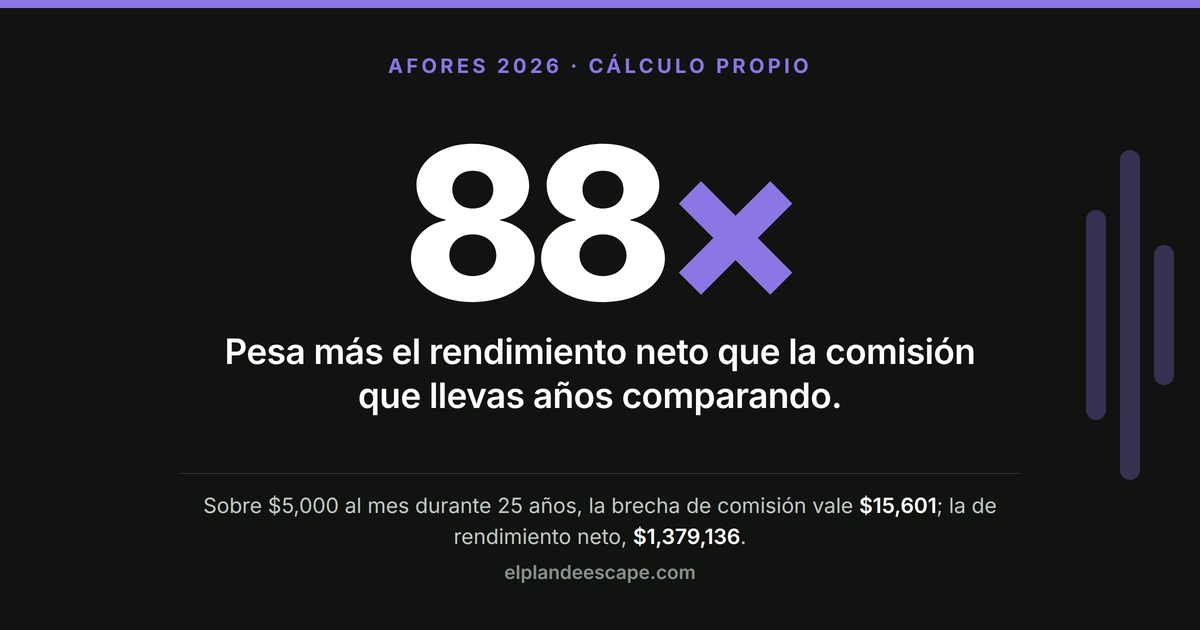
Sobre una misma aportación a 25 años, esa brecha de rendimiento vale 88 veces más que la brecha de comisión. Comparar comisiones es optimizar el uno por ciento del problema.
Tu pensión se calcula sobre un salario topado en 25 UMA — unos $89,156 al mes en 2026. Todo lo que ganes por encima de esa cifra no genera pensión. Ni un peso.
México aparece con una de las mejores tasas de reemplazo de la OCDE. Es cierto, y es exactamente por eso que no aplica para ti: ese número describe a quien gana medio salario promedio, no a quien tiene con qué plantearse dejar de trabajar.
Hoy necesitas 875 semanas cotizadas para pensionarte bajo la Ley 97, y en 2031 serán 1,000.
La tabla que viniste a buscar
El rendimiento neto es el indicador de CONSAR que ya descuenta la comisión. Es el único número que sirve para comparar, y cambia según tu año de nacimiento, porque cada generación está en una Siefore distinta con una mezcla de riesgo distinta.
Esta es la generación 1990-1994, la de mayor dispersión:
Afore | Rendimiento neto | Comisión 2026 |
|---|---|---|
Profuturo | 8.06% | 0.54% |
SURA | 7.60% | 0.54% |
Inbursa | 7.28% | 0.54% |
PensionISSSTE | Consultar por generación | 0.52% |
Azteca | 5.92% | 0.54% |
Fuente: CONSAR. Comisión máxima autorizada por la Junta de Gobierno de CONSAR para 2026: 0.54%. Consulta el indicador de tu generación en el comparador oficial antes de decidir nada: tu año de nacimiento cambia el orden de esta tabla.
¿Por qué comparar comisiones dejó de servir en 2021?
Porque el gobierno le puso techo.
La reforma de pensiones de 2020 estableció que la comisión máxima que puede cobrar una Afore se fija cada año como el promedio de lo que se cobra en Colombia, Chile y Estados Unidos. CONSAR publicó la metodología en el Diario Oficial el 16 de octubre de 2021.
El efecto fue el que se esperaba: todas las administradoras se pegaron al techo. Nueve de las diez cobran exactamente lo mismo. La única que se sale del grupo es PensionISSSTE, y se sale por dos centésimas.
Dos centésimas.
Aquí está lo que valen esas dos centésimas, y lo que vale la otra brecha. El cálculo es nuestro y lo puedes rehacer tú mismo: una aportación de $5,000 mensuales durante 25 años.
Concepto | Brecha | Diferencia acumulada a 25 años |
|---|---|---|
Comisión más alta vs. más baja | 0.02 pp | $15,601 |
Rendimiento neto mejor vs. peor | 2.14 pp | $1,379,136 |
Ochenta y ocho veces.
Cálculo propio, agosto de 2026, con capitalización mensual y las brechas vigentes. Es una ilustración de la magnitud, no una promesa: los rendimientos pasados no garantizan los futuros y ninguna Afore se queda diez años en el mismo lugar de la tabla.
Pero la conclusión aguanta cualquier ajuste que le quieras hacer: la industria lleva una década vendiéndote la comisión porque es lo único que puede prometerte por contrato. El rendimiento no lo puede prometer nadie. Por eso te hablan de lo primero.
¿Cuánto de tu sueldo va a reemplazar tu Afore?
Aquí es donde el artículo se pone incómodo.
Si buscas «tasa de reemplazo México» vas a encontrar titulares diciendo que estamos entre los mejores de la OCDE. Y es verdad. Según Pensions at a Glance, un trabajador mexicano de bajos ingresos —medio salario promedio— tiene una tasa de reemplazo del 132%. Va a cobrar más pensionado que trabajando. El promedio de la OCDE para ese mismo perfil es 76%.
Para el trabajador de ingreso promedio, México llega al 80% contra un promedio OCDE de 63%.
Suena a que no hay problema.
Lee otra vez qué perfiles son esos. Medio salario promedio. Salario promedio. Si estás leyendo un artículo sobre si te alcanza para dejar de trabajar, no eres ninguno de los dos.
Esas cifras tan buenas vienen del complemento público al ahorro obligatorio: el Fondo de Pensiones para el Bienestar. Es un piso, y funciona como funcionan los pisos — sostiene a quien está abajo. Cuanto más ganas, menos te toca de ese piso y más depende tu pensión de tu propio saldo. El sistema está diseñado para eso, y está bien que lo esté. El problema es leer un promedio nacional como si fuera tu caso.
El tope de 25 UMA, o por qué esto te pega más a ti
Este es el dato que casi nunca aparece en los artículos de «cómo elegir tu Afore», y es el que más te importa.
Las aportaciones a tu cuenta individual se calculan sobre tu Salario Base de Cotización, y ese salario está topado en 25 UMA. Con la UMA de 2026 en $117.31 diarios, el tope es de $2,932.75 al día, unos $89,156 al mes.
Si ganas $50,000 al mes, todo tu sueldo genera pensión.
Si ganas $150,000, algo más de la mitad genera pensión. El resto, desde el punto de vista de tu retiro, no existe.
Y aquí está la trampa: tu tasa de reemplazo no baja porque el sistema funcione mal. Baja porque ganas más. Cada aumento que te dan por encima del tope mejora tu vida hoy y empeora la proporción de esa vida que tu pensión va a poder sostener mañana.
Nadie te avisa de eso el día del aumento.
¿Cuánto te falta? El cálculo en cinco minutos
Deja de preguntarte cuál Afore es mejor y contesta estas cuatro preguntas. Necesitas tu estado de cuenta y una calculadora.
Tu saldo de hoy. Está en tu estado de cuenta de Afore, en la app de tu administradora o en el portal e-SAR.
Lo que te van a seguir aportando. Aproximadamente el 11% de tu SBC —topado a 25 UMA— entre patrón, trabajador y gobierno, subiendo por escalones hasta cerca del 15% en 2030 para los salarios altos, por la reforma de 2020.
Los años que te faltan. No hasta los 65. Hasta la edad a la que quieres tener la opción de parar. Ese es otro número y suele ser bastante menor.
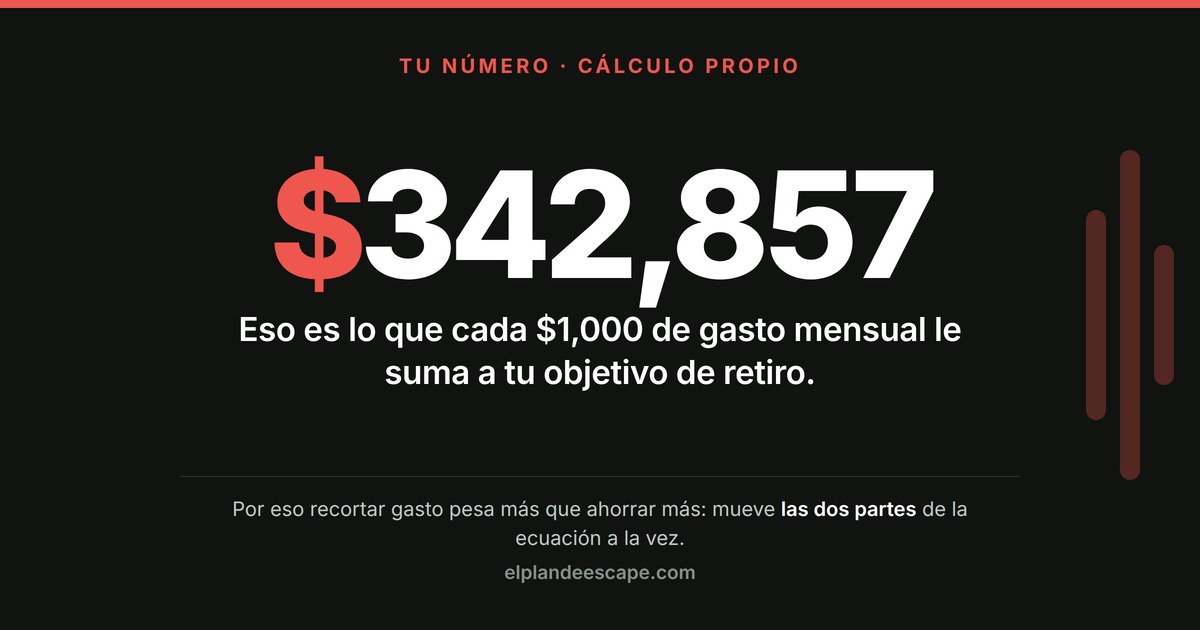
Lo que necesitas al mes. Tus gastos reales de hoy, no tu sueldo. Si nunca los has medido, ese es el trabajo previo a todo lo demás.
La diferencia entre lo que vas a tener y lo que necesitas es tu hueco. Es un número concreto, casi siempre incómodo, y es el único que cambia decisiones.
Para ver qué pasa si empiezas a cerrarlo con aportaciones voluntarias, corre los números aquí: