Lo esencial en 30 segundos
La fórmula: gasto mensual × 12 ÷ tasa de retiro. Se calcula sobre lo que gastas, no sobre lo que ganas.
Con una tasa del 3.5%, cubrir $33,000 al mes cuesta $11,314,286.
La regla del 4% viene de datos solo de Estados Unidos. Con 2,500 años de datos de 38 países desarrollados, la tasa segura baja a entre 2.26% y 3.02%. México ni siquiera está en esa muestra.
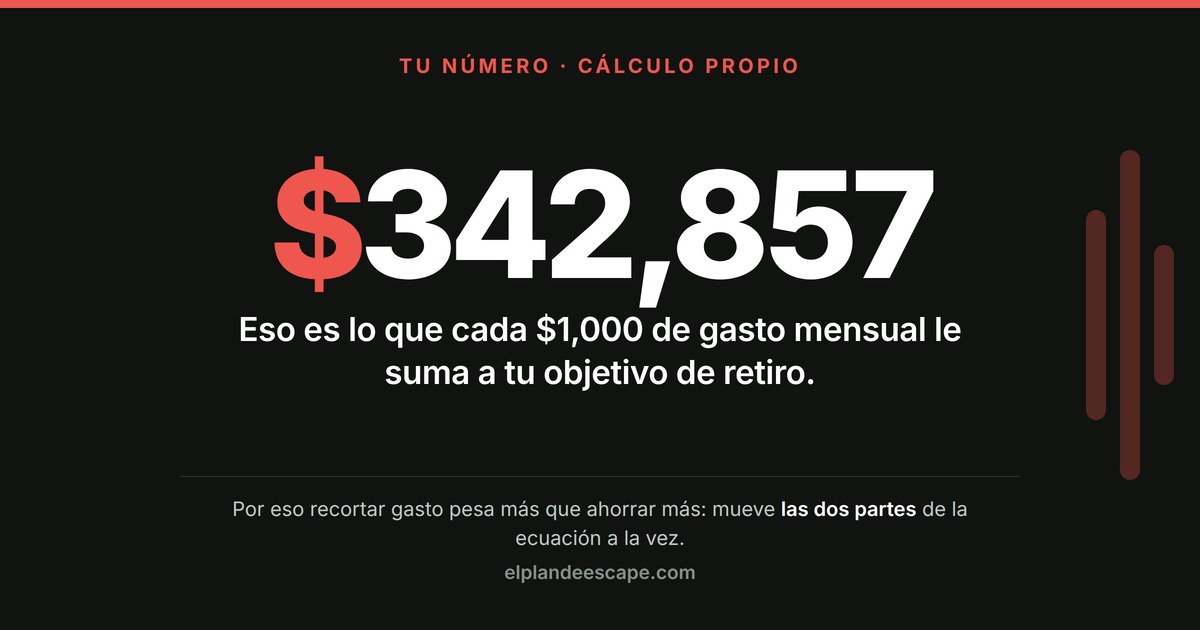
Cada $1,000 al mes de gasto suma $342,857 a tu objetivo. Recortar gasto mueve las dos partes de la ecuación a la vez.
Cetes al 6.15% deja 2.07% real después de ISR e inflación. Sirve para el dinero de corto plazo, no para el capital que tiene que durar treinta años.
Tu número es lo que necesitas invertido para que un retiro anual prudente cubra tu vida: gasto mensual × 12 ÷ tasa de retiro.
Fíjate en la primera variable. No es tu sueldo. Es tu gasto.
Dos personas que ganan $80,000 al mes necesitan capitales distintos: si una gasta $30,000 y la otra $70,000, la primera necesita $10.3 millones y la segunda $24. Mismo sueldo, más del doble de objetivo, y una va a trabajar quince años más que la otra sin entender por qué.
Esto incomoda porque implica que cada aumento que celebraste y te gastaste subió tu número en silencio. No es un reproche moral, es aritmética — y explica por qué hay gente que gana muchísimo y lleva veinte años sin acercarse a la salida.
Si nunca has medido tus gastos reales, ese es el trabajo previo a todo lo demás. Sin ese dato la calculadora te devuelve una fantasía con dos decimales.
¿Por qué 3.5% y no el 4% de siempre?
Porque el 4% no se midió para ti.
Viene del estudio Trinity, sobre carteras estadounidenses, en dólares y con inflación de allá. Todo el contenido de retiro en español lo repite traducido, sin tocar un supuesto — la misma pereza que produce «cinco tips para ahorrar» en un país con 55.2% de informalidad laboral.
Y hay un problema más serio que la traducción. Anarkulova, Cederburg, O'Doherty y Sias rehicieron el cálculo con 2,500 años de datos de 38 países desarrollados en vez de solo Estados Unidos. El resultado, en el Journal of Pension Economics & Finance:
Cartera | Tasa de retiro segura |
|---|
60% acciones nacionales / 40% bonos | 2.26% |
Con 40% de la renta variable internacional | 2.85% |
90% renta variable, muy diversificada | 3.02% |
Todas con 5% de probabilidad de quedarte sin dinero antes de morirte.
¿Por qué salen tan por debajo? Porque Estados Unidos tuvo el mejor siglo de la historia bursátil, y no por algo replicable: no le pasó una guerra por dentro, no le expropiaron el mercado, no tuvo hiperinflación. Se estima que sus rendimientos superaron a las primas esperadas en unos 2 puntos porcentuales por pura suerte. Construir tu retiro sobre el país que tuvo el mejor siglo es sesgo de supervivencia en su forma más cara.
Y ahora el detalle mexicano: México no está entre esos 38 países desarrollados. La evidencia para un mercado emergente, con inflación en pesos, es todavía más delgada.
Por eso la calculadora usa 3.5% y lo pone donde lo puedes mover: sobre un gasto de $33,000, al 4% tu objetivo son $9,900,000 y al 3.5%, $11,314,286. Un millón cuatrocientos mil pesos por medio punto porcentual.
Ese es el dato más útil del artículo, y no es el número: es lo poco que hace falta para moverlo una barbaridad. Quien te dé una cifra exacta de retiro sin enseñarte esa sensibilidad te está vendiendo certeza, que es lo único que nadie puede vender.
Recortar gasto vale más que ahorrar más
Cuando bajas tu gasto mensual pasan dos cosas a la vez. La obvia: te sobra más para invertir. La que casi nadie menciona: baja el objetivo mismo, porque el objetivo se calcula sobre el gasto.
Cada $1,000 al mes de gasto suma $342,857 a tu número.
Recortar $5,000 al mes de forma permanente te quita $1,714,286 del objetivo.
Un millón setecientos mil pesos. Sin ahorrar un peso más, sin ganar un peso más, sin acertar ninguna inversión.
Ojo con «permanente»: esto no funciona con un mes de austeridad, sino con un gasto fijo que desaparece de tu vida — la suscripción que no usas, el coche más caro del que necesitas, la renta que te queda grande. Los gastos fijos mueven el número; los caprichos, no.
¿Dónde tiene que estar ese dinero, en México?
No todo en Cetes.
Cetes a 28 días pagaba 6.15% en la subasta del 20 de agosto de 2026. Suena bien hasta que le restas la retención de ISR del 0.90% y la inflación del 3.12%: quedan 2.07% reales. Un capital que debe sostener retiros del 3.5% anual durante treinta años se agota a ese ritmo. La aritmética no tiene opinión sobre esto.
Cetes no está mal: hace otro trabajo. Sirve para el dinero que vas a necesitar pronto y no puede caer. El capital de décadas necesita rendimiento real sostenido, y eso históricamente viene de renta variable diversificada y barata.
El menú real que tienes en México, con lo que cuesta cada puerta:
Vía | Mínimo | Costo |
|---|
Cetes Directo | $100 | 0% |
GBM+ | $100 | 0.10%–0.25% por operación |
Finamex | $100 | desde 0.06% |
Kuspit | $100 | 0.40% |
Bursanet | $1,000 | 0.10%–0.25% |
Fintual | — | 0.3%–1% anual |
Con una casa de bolsa compras ETFs globales por el SIC, el Sistema Internacional de Cotizaciones: así accede un inversionista mexicano a mercados de fuera sin sacar el dinero del país. Los ETFs cobran 0.03%–0.5% anual; los fondos indexados mexicanos, 0.3%–0.9%; los de gestión activa, 0.5%–2%.
Esa diferencia de comisión no es un detalle. Sobre $3,000 mensuales a veinte años, pagar 1.50% en vez de 0.30% te cuesta $231,349: el equivalente a 6.4 años de tus aportaciones regalados.
¿Compensa pagar de más por gestión activa? Según SPIVA, el 75.6% de los fondos activos en México no le ganó a su índice en diez años. Tres de cada cuatro veces, pagas por perder.
Un riesgo mexicano que casi nadie menciona: si inviertes globalmente pero gastas en pesos, el tipo de cambio pasa a ser parte de tu resultado — un peso fuerte reduce el poder de compra de tu cartera en dólares justo al convertirla. Tener los primeros años de retiro en pesos y a corto plazo lo amortigua.
Los impuestos, que casi nadie mete en la cuenta
Los dos tipos de rendimiento se gravan distinto, y eso cambia dónde conviene tener cada peso:
Intereses (Cetes, pagarés, Sofipos): retención del 0.90% anual sobre el capital en 2026 — sobre el capital, no sobre la ganancia. Si el rendimiento es bajo, se come una parte enorme de él.
Ganancia en bolsa: 10% sobre la ganancia al vender, retenido por la casa de bolsa. Aplica también a lo comprado vía SIC.
Dividendos nacionales: 10% adicional.
Traducción práctica: en un instrumento de interés bajo el impuesto pesa más de lo que parece, porque no depende de que hayas ganado. En renta variable solo pagas si ganaste, y solo al vender.
¿Y mi Afore?
Cubre una parte y la calculadora te deja restarla, pero mete una cifra realista, no la que te gustaría: restar una pensión optimista es la forma más rápida de que este ejercicio no sirva para nada.
Si ganas por encima del tope de cotización —25 UMA, unos $89,156 mensuales en 2026— lo que ganes por arriba no genera pensión, así que tu tasa de reemplazo es peor que los promedios que se publican. Está desmenuzado en el artículo sobre tu Afore.
¿Cuánto cuesta esperar?
Con el perfil por defecto, retrasar el arranque cuesta esto:
Si empiezas | Te cuesta |
|---|
1 año más tarde | $448,009 |
3 años más tarde | $1,285,858 |
5 años más tarde | $2,051,724 |
Cálculo propio, agosto de 2026. Fíjate en la forma: no crece en línea recta, se acelera. Los años que más valen son los primeros — justo los que se sienten menos urgentes.
Qué hacer esta semana
Cuatro pasos concretos. Ninguno lleva más de una tarde.
Mide tu gasto real de tres meses. Descarga los estados de cuenta de tus tarjetas y tu débito, suma y divide entre tres. No lo estimes de memoria: el real suele salir entre 15% y 30% por encima de lo que la gente cree.
Junta tu saldo. Casa de bolsa, fondos, Cetes Directo. La Afore va aparte, en el campo de pensión. No cuentes tu casa si vives en ella: no puedes gastártela sin quedarte en la calle.
Corre la calculadora y anota los tres números: tu objetivo, la edad a la que llegas hoy y cuánto tendrías que aportar para adelantarla.
Elige una sola palanca este mes. Un gasto fijo que eliminas, o una domiciliación automática. Una. Las tres a la vez es cómo se abandona en la semana dos.
Lo que este número no te dice
No incluye impuestos sobre tus retiros, gastos médicos mayores, mantener a alguien más, ni —lo más importante— el orden en que lleguen los años buenos y malos del mercado. Con el mismo capital y el mismo rendimiento promedio, acabas en sitios distintos según si la caída llega el primer año o el último. Se llama riesgo de secuencia y es la razón de fondo para usar 3.5%.
Tampoco te dice si debes parar. Solo si podrías. Y esa distinción es la que importa, porque casi nadie que llega a su número deja de trabajar: deja de trabajar por obligación, que es otra cosa y bastante mejor. Sigue haciendo cosas; elige cuáles.
El siguiente paso
Si te salió lejos, tienes tres palancas en este orden: el gasto fijo, que mueve las dos partes de la ecuación; la aportación mensual, que controlas del todo; y dónde está invertido lo que ya tienes, la que más tarda en notarse y más pesa al final. Si esa tercera te suena lejana, empieza por la guía de cómo empezar a invertir en México.
Ninguna es un truco. Las tres son aburridas y funcionan.
Y si te salió cerca, la conversación ya no es de dinero: es qué harías con el tiempo, quién serías sin el puesto, y por qué llevas dos años posponiendo una decisión que los números aprobaron hace rato. De eso trata la ruta Activar.
Ahora ya no puedes decir que no sabías cuánto era.