Para invertir en FIBRAs en México necesitas una cuenta con un intermediario que permita operar estos valores, elegir el certificado correspondiente y colocar una orden de compra. Antes de hacerlo, entiende de dónde salen las distribuciones, qué costos tendrás y cuánto podría cambiar el valor de tu inversión.
Una FIBRA te permite participar en un negocio inmobiliario sin administrar personalmente cada propiedad. Eso puede reducir tu trabajo operativo, pero deja riesgos de mercado, deuda y ocupación. Si estás comparando fuentes, la guía de 15 ejemplos de ingresos pasivos en México sitúa esta alternativa frente a rentas directas y activos digitales.
Qué son las FIBRAs y cómo funcionan
Los Fideicomisos de Inversión en Bienes Raíces reúnen recursos para invertir en inmuebles destinados al arrendamiento. Según su estrategia, pueden participar en propiedades industriales, comerciales, oficinas u otros segmentos. Su administración se encarga de la operación y de los contratos con los arrendatarios.
Al comprar Certificados Bursátiles Fiduciarios Inmobiliarios, o CBFIs, adquieres valores vinculados al fideicomiso. No compras una habitación ni una fracción utilizable de una nave: no puedes ocuparla o elegir directamente a sus inquilinos. Tus derechos dependen de los documentos de la emisión.
El flujo comienza en las rentas y otros ingresos del negocio. Después hay costos de operación, mantenimiento, administración y financiamiento. Los recursos distribuidos a los tenedores no equivalen a todos los ingresos cobrados por las propiedades. Tampoco son una tasa pactada para siempre.
Por eso debes entender dos resultados distintos: el dinero que recibes durante la tenencia y la variación del precio de los certificados. Puedes cobrar una distribución y terminar el periodo con una inversión cuyo valor total haya disminuido.
Cómo pagan las FIBRAs: distribuciones y precio del certificado
Una distribución es un pago anunciado bajo las condiciones de la emisora. Consulta el aviso correspondiente para conocer monto por certificado, fechas relevantes y composición del pago. No supongas que todas las FIBRAs pagan con la misma frecuencia o que comprar en cualquier fecha permite recibir el siguiente pago.
Revisa especialmente la fecha exderecho y las condiciones de liquidación de tu intermediario. La fecha de depósito no basta para decidir cuándo comprar. Recibir el pago siguiente tampoco convierte por sí mismo una operación en ganadora: el precio del certificado puede cambiar.
La expresión “rendimiento por distribución” suele comparar pagos de un periodo con un precio de referencia. Antes de usarla, identifica si emplea pagos históricos, proyecciones o un pago reciente multiplicado para simular un año. Cambiar el precio usado como denominador modifica ese porcentaje, aunque el dinero distribuido no cambie.
Un rendimiento aparente alto puede acompañar a una caída de precio. Investiga la causa antes de verlo como oportunidad. Y si el pago incluye devolución de capital, no lo trates automáticamente como utilidad nueva: revisa su clasificación en los avisos y constancias.
Cuánto dinero necesitas para invertir en FIBRAs
No existe una cantidad única aplicable a todas las emisoras y plataformas. El efectivo necesario depende del precio al que se ejecute la compra, el número de certificados, las unidades admitidas y las comisiones e impuestos asociados a la operación. El intermediario puede tener requisitos adicionales de cuenta o contratación.
Un precio bajo por certificado facilita una compra pequeña, pero no demuestra que el instrumento esté barato respecto a su negocio. Tampoco significa que puedas retirar tu dinero sin pérdidas cuando lo necesites. Distingue accesibilidad de conveniencia.
Antes de fondear, solicita el costo de compra y venta, posibles cargos de custodia o administración y condiciones para disponer de efectivo. Evalúa el efecto de cargos fijos sobre una posición pequeña. Si todavía estás organizando tu primera aportación, revisa cómo empezar a invertir con poco dinero.
Cómo comprar FIBRAs en México
Define el objetivo del dinero. Escribe si buscas acumular patrimonio o recibir flujo y durante cuánto tiempo puedes asumir variaciones. No uses recursos comprometidos para pagos próximos.
Verifica al intermediario. Comprueba su razón social y autorización en registros oficiales. Revisa contrato, comisiones, custodia y acceso a valores mexicanos; una aplicación atractiva no sustituye esa comprobación.
Identifica el certificado. Contrasta clave de pizarra, nombre de la emisora y tipo de instrumento. Un fondo que agrupa varias FIBRAs tiene costos y reglas propios; no es lo mismo que un CBFI individual.
Lee antes de ordenar. Revisa documentos de la emisión, reportes recientes, riesgos y avisos de distribución. Compara precios de compra y venta y entiende qué permite el tipo de orden elegido.
Coloca y comprueba la operación. Revisa precio, cantidad y costo estimado. Si utilizas una orden limitada, fija el máximo que aceptarías pagar y considera que podría no ejecutarse o hacerlo parcialmente. Conserva el comprobante.
Da seguimiento. Registra costo total, certificados, pagos recibidos y decisiones posteriores. Decide por separado si reinvertirás o retirarás las distribuciones; no cuentes el mismo dinero para ambas cosas.
Los botones, tipos de orden y horarios dependen del intermediario. Si una pantalla no coincide con lo que entiendes, detén la instrucción y consulta sus condiciones. Esta secuencia explica la decisión; no reemplaza el contrato de tu cuenta.
Cómo analizar una FIBRA antes de comprar
Usa la tabla como ficha de trabajo: para cada renglón guarda el dato, su periodo y el documento del que lo obtuviste. Dos cifras solo son comparables si sus definiciones, unidades y alcance coinciden. Una adquisición puede aumentar ingresos sin que eso represente crecimiento de las mismas propiedades.
Qué revisar | Dónde buscarlo | Pregunta para decidir | Error que conviene evitar |
|---|---|---|---|
Tipos de inmuebles y ubicación | Presentación del portafolio y reporte operativo | ¿De qué sectores y zonas depende el cobro? | Suponer diversificación solo por tener muchos edificios. |
Ocupación y renovaciones | Reporte trimestral y vencimientos de contratos | ¿Qué espacios o contratos podrían dejar de generar ingresos? | Leer ocupación sin revisar cómo se calcula. |
Concentración de inquilinos | Distribución de ingresos y principales arrendatarios | ¿Cuánto afectaría perder a un cliente importante? | Confundir muchos contratos con riesgos independientes. |
Deuda y liquidez | Notas financieras y calendario de vencimientos | ¿Cómo cubrirá intereses, vencimientos y necesidades de efectivo? | Evaluar deuda solo por un saldo total. |
Flujo operativo y ajustes | Conciliaciones de FFO o AFFO y notas del emisor | ¿Qué ajustes explican el recurso generado y qué tan repetibles son? | Tratar una métrica ajustada como efectivo libre universal. |
Distribución por certificado | Avisos de derechos, reportes y constancias | ¿Qué sustenta el pago y cómo cambia por certificado? | Confundir crecimiento total con mejora para cada tenedor. |
Administración y conflictos | Documentos corporativos y operaciones relacionadas | ¿Qué incentivos y costos tiene quien administra? | Ignorar comisiones y posibles conflictos de interés. |
FFO y AFFO son métricas utilizadas para explicar el desempeño operativo mediante ajustes. No debes asumir una receta idéntica entre emisoras ni confundirlas con utilidad fiscal, distribución obligatoria o saldo bancario disponible. Lee la conciliación y sus notas antes de comparar.
Tampoco hay un porcentaje de ocupación o de deuda que vuelva conveniente cualquier compra. Importan la calidad de los contratos, el costo de financiamiento, las inversiones pendientes y el precio que estás pagando por esa exposición.
Ejemplo: recibir pagos y aun así perder valor
Supón una compra hipotética de 100 certificados a $20 cada uno: $2,000 de capital. Agrega $10 de costo total de compra. Durante un periodo de doce meses recibes $160 de distribuciones brutas y, al final, vendes todos los certificados a $18. El costo total supuesto de venta es $10.
Salida inicial: $2,000 + $10 = $2,010.
Cobro por venta después del costo supuesto: $1,800 − $10 = $1,790.
Recursos recuperados, incluyendo distribuciones: $1,790 + $160 = $1,950.
Resultado antes de impuestos: $1,950 − $2,010 = −$60.
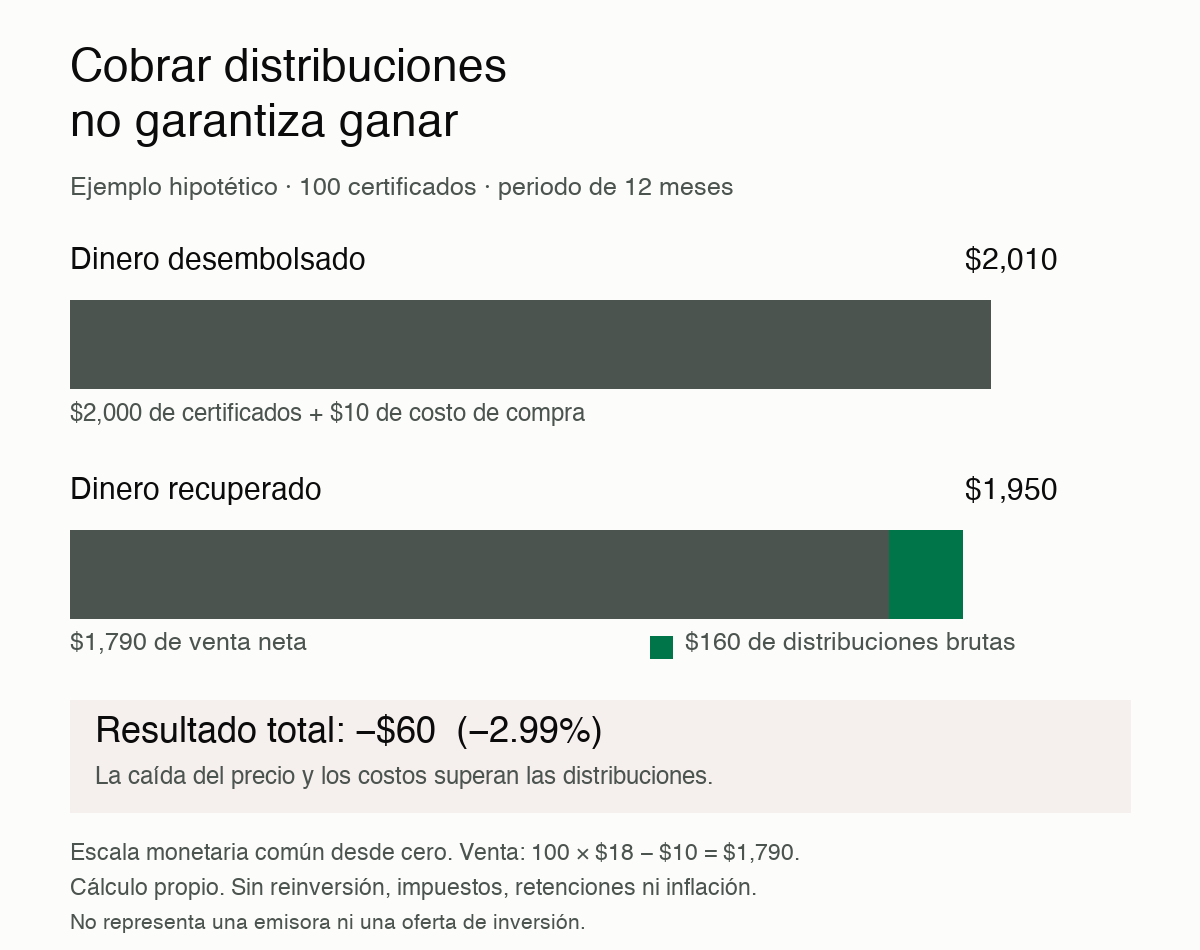
Los $160 representan 8% del precio de compra sin costos: $160 ÷ $2,000. Sin embargo, el resultado total del periodo es aproximadamente −2.99% sobre los $2,010 desembolsados. La caída de precio y los costos superan el dinero distribuido.
Son cifras propias e hipotéticas, sin reinversión; no describen una emisora ni comisiones de mercado. Se excluyen impuestos, retenciones e inflación. Para el ejercicio, todos los pagos se tratan como distribuciones brutas; en un caso real debes revisar su naturaleza. Si conservas los certificados, la pérdida de precio no se realiza por venta, pero sí afecta su valuación.
Riesgos que debes aceptar y vigilar
Precio y liquidez. El valor bursátil puede caer y no siempre encontrarás comprador al precio deseado. Cotizar en bolsa permite negociar bajo condiciones de mercado; no garantiza recuperar tu aportación.
Operación inmobiliaria. Vacancia, impagos, mantenimiento y cambios en la demanda pueden deteriorar el flujo. Sectores o ubicaciones similares pueden compartir problemas aunque pertenezcan a distintas FIBRAs.
Financiamiento y moneda. Revisa tasas, vencimientos y monedas de ingresos y deuda. Una renta denominada en dólares no elimina todos los riesgos de tipo de cambio ni vuelve equivalente el flujo recibido en pesos.
Decisiones corporativas. Adquisiciones, emisiones de certificados y cambios administrativos pueden modificar tu exposición y los resultados por certificado. Una distribución previa no obliga a repetir monto ni calendario.
Fiscalidad. Las consecuencias dependen de tu situación y del concepto pagado. Conserva avisos y constancias y confirma el tratamiento aplicable. Evita usar una regla aislada como “todo está exento” o “todo paga lo mismo” para calcular dinero disponible.
Cuándo puede encajar y cuándo conviene esperar
Puede tener sentido estudiarlas si buscas exposición inmobiliaria bursátil, aceptas cambios de precio y puedes analizar documentos antes de comprar. También debes poder mantener tus gastos sin depender de que el próximo pago llegue con un monto específico.
Conviene esperar si necesitas recuperar una cantidad exacta en una fecha cercana, si vas a financiar la compra con deuda que no puedes sostener o si solo te atrae un porcentaje publicado en redes. Tener un inmueble detrás del certificado no sustituye esas condiciones personales.
Antes de ampliar, escribe qué proporción de tus recursos quedaría ligada al mismo sector o arrendatario. Dos FIBRAs pueden compartir una exposición económica aunque sus nombres sean diferentes. Revisa también inmuebles que ya posees: tu concentración no comienza en la cuenta de bolsa.
Elige con documentos y revisa después
Antes de comprar, completa la ficha con información de una emisora y registra qué hallazgo te haría descartar la operación. Si no puedes explicar cómo se sostiene la distribución o qué riesgos asumes, todavía falta trabajo de evaluación.
La FIBRA puede ser una parte de tu patrimonio. Su lugar debe responder al conjunto de tus objetivos, liquidez y exposiciones; la guía de cómo estructurar un portafolio de inversión desarrolla esa decisión de reparto.
Después de comprar, actualiza tu registro cuando haya reportes, pagos o eventos relevantes. Revisa si la realidad sigue coincidiendo con tu tesis. El objetivo es depender menos de tu trabajo operativo sin dejar de entender qué sostiene tu capital y tus cobros.