Entender qué son los CETES empieza por separar tres cosas: el título que compras, la plataforma donde lo adquieres y la fecha en que necesitas recuperar el dinero. Esa diferencia te permite leer una oferta sin confundir una inversión con una cuenta bancaria.
Qué significa CETES y quién los emite
CETES significa Certificados de la Tesorería de la Federación. Son títulos de deuda en pesos emitidos por el Gobierno Federal. Cuando los compras, adquieres un derecho de cobro frente a ese emisor; no te vuelves socio de una empresa ni abres por ese solo hecho un depósito bancario.
Banco de México participa en su colocación como agente financiero del Gobierno Federal, según sus preguntas frecuentes sobre títulos de deuda, consultadas el 1 de noviembre de 2026. Distingue al emisor de quien organiza la colocación y de la plataforma que utilizas para invertir.
Cómo funcionan los CETES: compra a descuento y vencimiento
Un CETE tiene un valor nominal de $10. Se adquiere a descuento, es decir, por debajo de ese valor, y liquida el nominal al vencimiento, sujeto al cumplimiento del emisor. La diferencia frente al precio de compra constituye el rendimiento bruto.
Son instrumentos de cupón cero: no distribuyen pagos periódicos de intereses durante su vida. Que una tasa se anuncie en términos anuales no significa que recibas intereses cada mes.
La descripción técnica de CETES de Banxico, consultada el 1 de noviembre de 2026, explica valor nominal, descuento y vencimiento. El precio, el rendimiento y los días que faltan para cobrar están relacionados; no son tres cifras que puedas interpretar por separado.
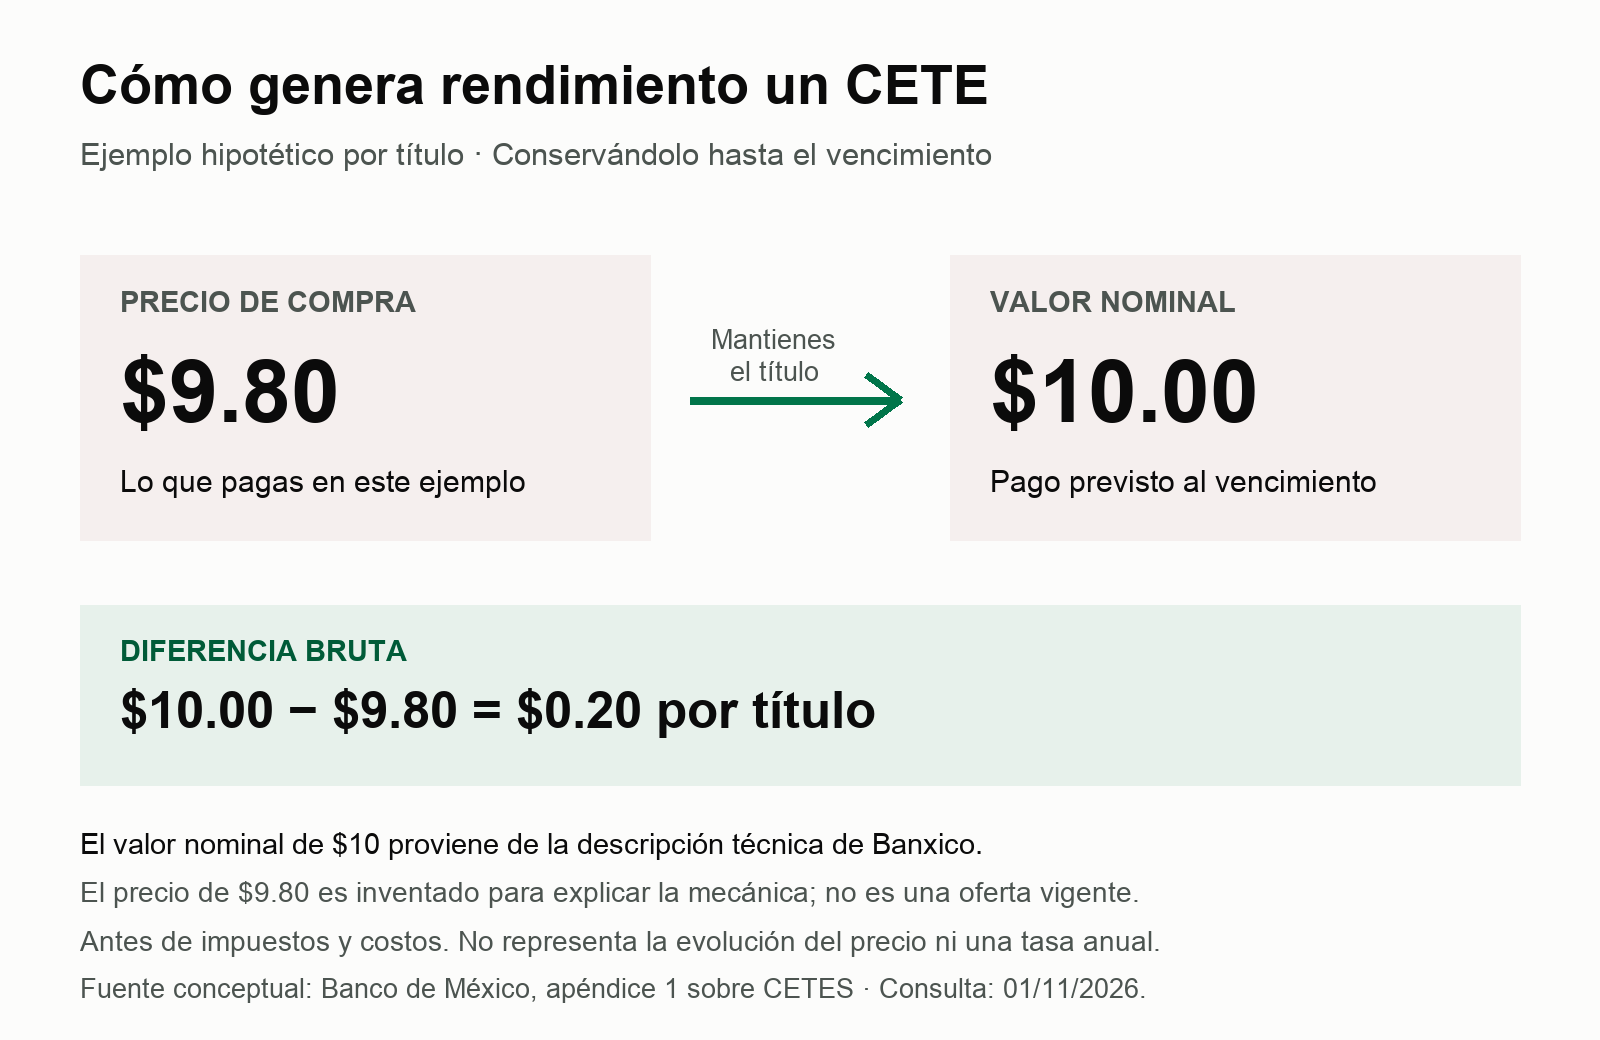
Ejemplo conceptual, no cotización: pagas $9.80 por un título y recibes su valor nominal de $10 al vencimiento; diferencia bruta de $0.20, antes de impuestos y costos. El nominal se basa en Banxico; el precio de $9.80 es hipotético. Consulta de la fuente: 01/11/2026.
En ese ejemplo, el rendimiento del periodo sería $0.20 ÷ $9.80 × 100 = aproximadamente 2.04%. No es una tasa anual: no hemos asignado un plazo al precio hipotético. Tampoco significa que un CETE produzca siempre veinte centavos.
Cuánto vale un CETE: precio de compra y valor nominal
La pregunta “¿cuánto vale un CETE?” tiene dos respuestas distintas: su valor nominal es $10, mientras que su precio de compra depende de las condiciones de mercado y del tiempo restante hasta el vencimiento.
Concepto | Qué significa | En el ejemplo hipotético |
|---|---|---|
Valor nominal | Importe por título que se liquida al vencimiento. | $10.00. |
Precio de compra | Importe que pagas por adquirir el título. | $9.80; no es precio vigente. |
Diferencia bruta | Nominal menos precio, si conservas hasta el vencimiento y se cumple el pago. | $0.20 por título, antes de impuestos y costos. |
Rendimiento del periodo | Diferencia dividida entre precio de compra. | Aproximadamente 2.04%; no anualizado. |
Monto de tu operación | Dinero destinado a adquirir varios títulos, según modalidad y condiciones del canal. | No se deduce del valor nominal de un solo CETE. |
El valor de un título y el mínimo que acepta una plataforma son conceptos diferentes. También debes considerar títulos completos, recursos que queden sin invertir y cargos aplicables al canal. Para explorar un monto propio, utiliza la calculadora de CETES por monto y plazo, con entradas actualizadas y sin tomar los valores precargados como promesa.
Qué significa el plazo de un CETE
El plazo indica los días que faltan para el vencimiento de la inversión. CETESdirecto presenta referencias de 28, 91, 182, 364 y 728 días en su descripción pública de instrumentos, consultada el 1 de noviembre de 2026. La oferta disponible y los días efectivos de una emisión pueden variar.
Una etiqueta como “un año” orienta, pero la fecha exacta de vencimiento es la que debes comparar con tu gasto. Un título ya emitido puede tener menos días restantes que su plazo original.
Al vencimiento puedes decidir qué hacer con los recursos conforme a las instrucciones del canal. Si reinviertes, será una nueva operación con las condiciones disponibles entonces. No conservas para siempre la tasa de una compra anterior.
¿Es seguro invertir en CETES? Riesgos que debes distinguir
Los CETES son una obligación del Gobierno Federal en pesos. Ese respaldo permite entender quién debe pagarte, pero no significa que desaparezcan los riesgos de invertir o que siempre conserves el poder adquisitivo.
Riesgo | Cómo puede afectarte | Qué revisar |
|---|---|---|
Emisor | El cobro depende del cumplimiento de la obligación gubernamental. | Que el instrumento y el canal correspondan a lo que crees comprar. |
Venta anticipada | El precio de mercado puede diferir del que pagaste y del resultado previsto al vencimiento. | Si puedes mantener el título hasta la fecha acordada. |
Inflación | Puedes recibir más pesos y, aun así, comprar menos con ellos. | Rendimiento real durante el periodo, costos e impuestos. |
Reinversión | La siguiente compra puede ofrecer una tasa menor. | Supuestos de proyecciones e instrucciones automáticas. |
Disponibilidad | Necesitar efectivo antes del vencimiento puede obligarte a vender; las operaciones tienen reglas y horarios. | Dinero con acceso inmediato fuera del monto comprometido. |
Las preguntas frecuentes de CETESdirecto explican la plataforma y advierten sobre el precio al vender valores antes del vencimiento. La posibilidad de vender no equivale a recuperar en cualquier momento exactamente lo que esperabas cobrar al final.
El seguro de depósitos bancarios es otro mecanismo. La Ley de Protección al Ahorro Bancario, en su artículo 6, delimita las obligaciones bancarias garantizadas. Un CETE es deuda gubernamental, no un depósito cubierto por el IPAB por el simple hecho de adquirirlo mediante una institución financiera.
CETES, CETESdirecto y BONDDIA: qué es cada uno
CETES es el instrumento; CETESdirecto es una plataforma para comprar valores gubernamentales; BONDDIA es un fondo de inversión. Reconocerlos evita interpretar cualquier saldo de la plataforma como si ya fueran CETES de un plazo determinado.
El prospecto de BONDDIA, autorizado el 13 de noviembre de 2024 y consultado el 1 de noviembre de 2026, lo identifica como fondo de instrumentos de deuda y señala que la inversión en el fondo no está garantizada por el Gobierno Federal. Tener valores gubernamentales en una cartera no convierte al fondo en un CETE individual.
También puede haber pagarés bancarios cuyo nombre o tasa use CETES como referencia. Eso no cambia al emisor ni convierte el pagaré en el mismo título. Si estás evaluando ese canal, consulta la comparativa de CETESdirecto y productos bancarios.
Para qué pueden servir los CETES en tu ahorro
Pueden ser útiles para organizar recursos en pesos con una fecha de uso y un vencimiento compatible. Por ejemplo, una parte del dinero para un pago previsto puede mantenerse en deuda gubernamental si la fecha de cobro ocurre antes del gasto.
Para una emergencia, conserva recursos con acceso inmediato: un vencimiento futuro no resuelve por sí solo una urgencia de hoy. Para metas lejanas, evalúa también inflación, reinversión y diversificación, en lugar de elegir únicamente por la tasa anunciada.
El resultado que importa para ti considera costos e impuestos. El artículo 135 de la Ley del ISR describe la retención por intereses conforme a las condiciones aplicables; no la confundas con una comisión ni con el impuesto definitivo de todas las personas.
Qué debes entender antes de hacer tu primera compra
Comprueba que puedes explicar con tus palabras quién emite el título, cuánto pagas, qué se cobra al vencimiento y qué podría ocurrir si necesitas vender antes. Después relaciona esa fecha con tu meta y separa el dinero que debe permanecer disponible.
Cuando tengas claro el instrumento, continúa con cómo invertir en CETES paso a paso. Esa guía desarrolla cuenta, envío de dinero, compra y retiro para llevar este conocimiento a una operación concreta.