¿Conviene el pagaré BBVA?
Depende de la tasa que BBVA te ofrezca para tu monto, plazo y canal, y de cuándo necesitarás el dinero. Para decidir si un pagaré BBVA conviene frente a CETES, compara el dinero que recibirías al vencimiento, la retención aplicable y la disponibilidad. BBVA anunció para su promoción vigente del 5 al 11 de noviembre de 2026 una tasa anual fija de 6.50% a 28 días para inversiones desde $50,000, antes de impuestos. La oferta es por invitación en app o para dinero nuevo en sucursal, con restricciones. Comprueba que puedes acceder y confirma la cotización antes de contratar.
Qué es el pagaré BBVA y cómo funciona
Un pagaré con rendimiento liquidable al vencimiento es una inversión bancaria: acuerdas un plazo y recibes el capital y los intereses conforme a las condiciones contratadas. BBVA indica que la tasa se fija al contratar y depende del monto y del plazo. Antes de aceptar, revisa la carátula, la tasa, la fecha de vencimiento y la instrucción de renovación.
El documento promocional de BBVA, calculado el 5 de noviembre y vigente del 5 al 11 de noviembre de 2026, anuncia contratación desde $50,000. En la app aplica por invitación para plazos de 28, 91 y 182 días; en sucursal aplica a dinero nuevo y contempla también 360 días. La elegibilidad y las restricciones deben confirmarse con el banco. No se debe confundir este mínimo promocional con el mínimo de otras modalidades del pagaré.
Tasas de la promoción de Pagaré BBVA
Plazo | Tasa fija anual | GAT nominal | GAT real |
|---|---|---|---|
28 días | 6.50% | 6.70% | 2.65% |
91 días | 6.17% | 6.31% | 2.28% |
182 días | 5.85% | 5.93% | 1.92% |
360 días; sucursal | 5.85% | 5.85% | 1.84% |
Fuente: BBVA, cálculo del 5 de noviembre de 2026 y vigencia del 5 al 11 de noviembre de 2026. Tasas y GAT antes de impuestos; la GAT real incorpora inflación estimada. El documento indica cobertura IPAB hasta 400,000 UDIS por persona, sujeta a las reglas de protección aplicables. Confirma la oferta, modalidad, retiro y renovación antes de contratar.
Cómo comparar el rendimiento con CETES
Qué comparar | Pagaré BBVA | CETESdirecto |
|---|---|---|
Instrumento | Obligación del banco con condiciones contractuales | Valores gubernamentales adquiridos mediante la plataforma |
Monto y plazo | Los que BBVA ofrezca en la cotización | Dependen de la emisión disponible y el monto de compra |
Tasa | Depende de monto, plazo, canal y fecha | Depende de emisión, precio y fecha de adquisición |
Retiro | Revisar condiciones y vencimiento en contrato | Al vencimiento; la venta anticipada está sujeta a condiciones y precio |
Protección | Confirmar elegibilidad del depósito ante IPAB | No es depósito bancario; obligación del Gobierno federal |
Como referencia, Banxico reportó para la venta mediante CETESdirecto del 5 de noviembre de 2026 una tasa de descuento de 6.47% para CETES a 28 días. No es la tasa de BBVA ni una promesa para futuras compras. Tampoco debe compararse mecánicamente con la GAT real: tasa de descuento, rendimiento a vencimiento y GAT usan bases distintas. Puedes explorar la calculadora de CETES y leer CETESdirecto vs. bancos.
Cuánto podría rendir $100,000 a 28 días
Si eres elegible y contratas $100,000 al 6.50% anual durante 28 días, una estimación de interés simple con base hipotética de 360 días da $505.56 brutos. Para ilustrar una retención provisional anual de 0.90%, si aplicara sobre el capital y se prorrateara con base de 365 días, serían aproximadamente $69.04; quedarían $436.52 después de esa retención estimada. Confirma las bases de cálculo y la retención efectiva de tu cotización: el ejemplo no es una liquidación de BBVA y no predice tu impuesto final.
Para ese plazo, BBVA publica GAT nominal de 6.70% y GAT real de 2.65%, ambas antes de impuestos. La GAT real incorpora inflación estimada y no es el resultado después de ISR.
La retención no es necesariamente el impuesto final. La Ley de Ingresos de 2026 fija 0.90% anual en los supuestos legales aplicables. Para comparar poder de compra, considera la inflación del mismo periodo: una GAT real utiliza inflación esperada y se publica antes de impuestos. No restes otra vez inflación a la GAT real ni la presentes como rendimiento neto fiscal.
Cuándo puede convenir
Un pagaré puede resultar útil si conoces la fecha de tu gasto, aceptas mantener el dinero hasta el vencimiento y la tasa de la cotización compensa las alternativas para ese plazo. Para una emergencia, revisa primero la disponibilidad; una tasa más alta no ayuda si no puedes acceder cuando necesitas el dinero. Para comprender alternativas, consulta cuentas con rendimiento y calcula tu fondo de emergencia.
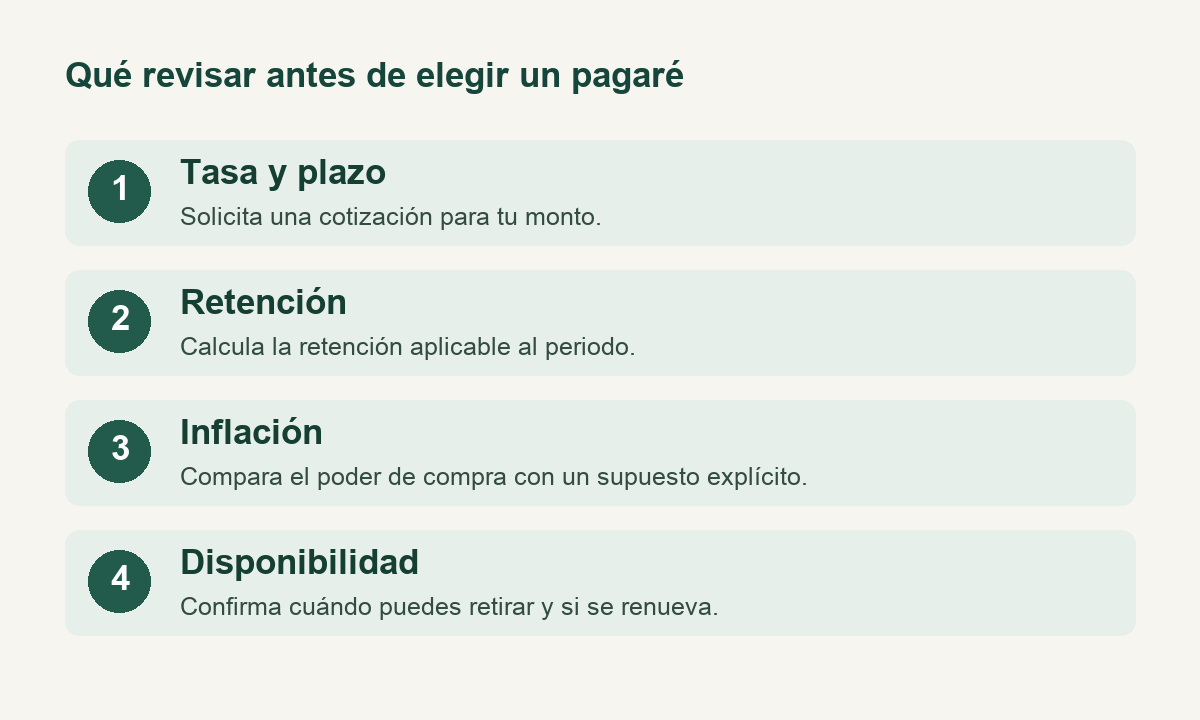
Antes de firmar, pide: tasa anual bruta, interés en pesos, retención estimada, GAT nominal y real, plazo exacto, renovación, posibilidad de disposición anticipada y cobertura del producto. El comparador de cuentas sirve para explorar alternativas líquidas, pero actualmente indica que sus cifras están en verificación.